
金融市场信息可能随时间变化,请以最新公开信息为准。
盯盤時經常會發現一個現象:同一秒鐘,Coinbase 上的比特幣報價可能比 Binance 高出幾十美元,也可能低幾十美元。這個價差被量化成一條連續曲線,就是市場常說的交易所比特幣溢價指數。它平時貼在零軸附近微幅波動,但在特定時段會突然跳升或跌入負值區間,引發市場對資金流向的熱烈討論。這項指標的價值不在於預測短期點位,而在於記錄資金實際從哪個入口進場、又從哪個場所退場。
許多人接觸這項數據時,會誤以為它是某個官方機構發布的統一口徑,實際上它是由各家數據分析機構根據不同取樣交易所、計算公式及時間窗口自行編制的衍生指標。同一時間點,在不同數據終端上看到的數值可能略有差異。理解計算背後的邏輯與場所特性,是讀懂資金流向的第一步。
交易所溢價指數到底在量度什麼
最常見的計算方式相當直觀:以特定交易所的比特幣現貨價格,減去基準交易所的價格後,再除以基準價格轉換為百分比。其核心差異在於選取的交易所組合。
市場上流通度最高的版本,是以 Coinbase 的 BTC/USD 報價對比 Binance 的 BTC/USDT 報價。這個組合包含兩層重要信息:一層是合規美元法幣通道與離岸穩定幣通道之間的定價差,另一層是美國機構為主的合規市場與全球離岸市場之間的資金需求差。當 Coinbase 溢價走高,通常代表以美元直接買入現貨的需求相對離岸市場更為強勁。
另一種編制方式則是選取全球多家主要交易所的成交量加權平均價(VWAP)作為基準,再衡量單一交易所對基準的偏離度。這種方式適合觀察區域性市場的整體價差,但缺點是頭部交易所的龐大成交量容易稀釋區域市場的即時定價信號。
溢價指數量度的是「同一資產在同一時刻、不同交易場所的即時定價差」,反映的是場所之間的流動性與通道摩擦,而非比特幣本身的內在價值變化。
溢價指數與其他市場衍生指標的分工
現貨溢價指數與衍生品指標存在本質區別。期貨基差是現貨與期貨合約之間的價差,衡量槓桿持倉的方向與擁擠度;交易所溢價指數則是現貨對現貨的價差,追蹤的是真實現金在不同現貨場所的流向。當資金費率偏高而溢價指數偏弱時,往往意味著合約端多頭情緒高漲,但美元現貨買盤並未同步跟進,市場結構可能面臨分歧。
| 指標名稱 | 量度對象 | 主要驅動因素 | 典型數值含義 |
|---|---|---|---|
| 交易所溢價指數 | 現貨 vs 現貨 | 法幣通道、託管偏好、區域資金流 | 合規美元端與離岸端買盤的相對強弱 |
| 期貨基差 | 現貨 vs 期貨 | 槓桿方向、資金持有成本 | 合約市場看多或看空的集中程度 |
| 資金費率 | 永續合約多空平衡 | 槓桿倉位持有人支付的溢價成本 | 合約市場短線情緒過熱或過冷 |
| 穩定幣溢價 | USDT/USDC 對美元 | 離岸流動性供需、承兌通道暢通度 | 離岸加密市場整體的資金充裕程度 |
正值與負值各自代表什麼資金信號
解讀正負值的關鍵在於釐清「哪一端的相對力量更強」。以常見的 Coinbase(USD)對 Binance(USDT)公式為例:(Coinbase 價格 − Binance 價格) / Binance 價格 × 100%,正負值清晰標註了兩大板塊的供需平衡點。
持續性正溢價:合規美元現貨買盤主導
當美國常規交易時段開盤後,溢價指數穩定上揚並維持在正值區間,通常表明合規通道的美元資金正在積極吸納現貨。這類買盤往往由機構投資者、企業資產配置或高淨值帳戶驅動,透過受監管的託管場所直接建倉。機構買盤的特點在於注重合規與深度,成交節奏穩健,因而常使溢價指數呈現階梯狀推進。
此外,現貨 ETF 的申購需求也是推動正溢價的重要力量。現貨 ETF 授權參與者(AP)在進行份額申購與現貨對沖時,相當大比例的現貨交易會落在以美元計價的合規現貨場所。在 ETF 出現大規模資金淨流入的交易日,常能觀察到溢價指數與流入規模呈現同步走強的正向聯動。
持續性負溢價:美元端需求減弱或離岸端相對走強
負溢價意味著 Coinbase 報價低於 Binance 報價。這通常對應兩種市場狀態:一是美元端出現較大的現貨拋壓,機構或大額持有者在合規市場減持套現;二是離岸市場的買盤情緒顯著高於合規市場,USDT 通道買盤迅速推升離岸價格,而美元端跟進相對遲緩。
當美國宏觀流動性收緊或市場出現去槓桿衝擊時,部分機構會優先在美元現貨市場賣出資產獲取現金,造成 Coinbase 端的賣壓相對沉重,溢價指數可能連續多日運行在負值區間。這類信號表明現貨端支撐減弱,需要留意行情回調整理的風險。
單筆大額市價單引起的日內短暫數值跳動,很快會被量化套利策略平抑;只有維持數個交易時段的持續性偏離,才具備研判趨勢性資金流向的參考價值。
為什麼同一枚比特幣在不同交易所會產生價差
雖然鏈上比特幣具備完全同質性,但在中心化交易所內部,交易對是以各交易所的訂單簿撮合成交。資金和資產在跨平台轉移過程中存在的客觀摩擦,導致了持續存在的微幅價差:
- 法幣結算通道的時效與摩擦:跨境電匯、銀行清算時間及合規反洗錢審核均需要處理時間,法幣資金無法即時跨場所平倉套利。
- 外匯管理與資本流動限制:部分國家和地區設有嚴格的外匯管制,投資者主要依賴當地合規平台交易,容易形成封閉的流動性池,導致當地報價長期與國際均價存在固定偏離(如常見的區域溢價現象)。
- 合規監管與託管成本溢價:受監管的大型機構偏好具備保險、獨立審計及嚴格資產隔離的交易場所,即使報價略高也願意承擔,這部分體現為機構市場的合規溢價。
- 訂單簿流動性深度差異:各交易所掛單深度不同。深度較淺的場所在大額訂單衝擊下價格位移較大,而深度雄厚的平台價格穩定性更強。
- 做市商跨市場對沖限制:做市商在多個交易所平移頭寸時,受限於轉帳確認延遲、手續費率及庫存頭寸限制,價差只有超過覆蓋成本的閾值時才會被套利抹平。
交易所溢價指數的實戰交叉驗證體系
單一指標容易受到局部突發事件干擾,將溢價指數與鏈上流動性、衍生品數據結合,能建立更立體的分析視角:
與交易所鏈上儲備變動配合
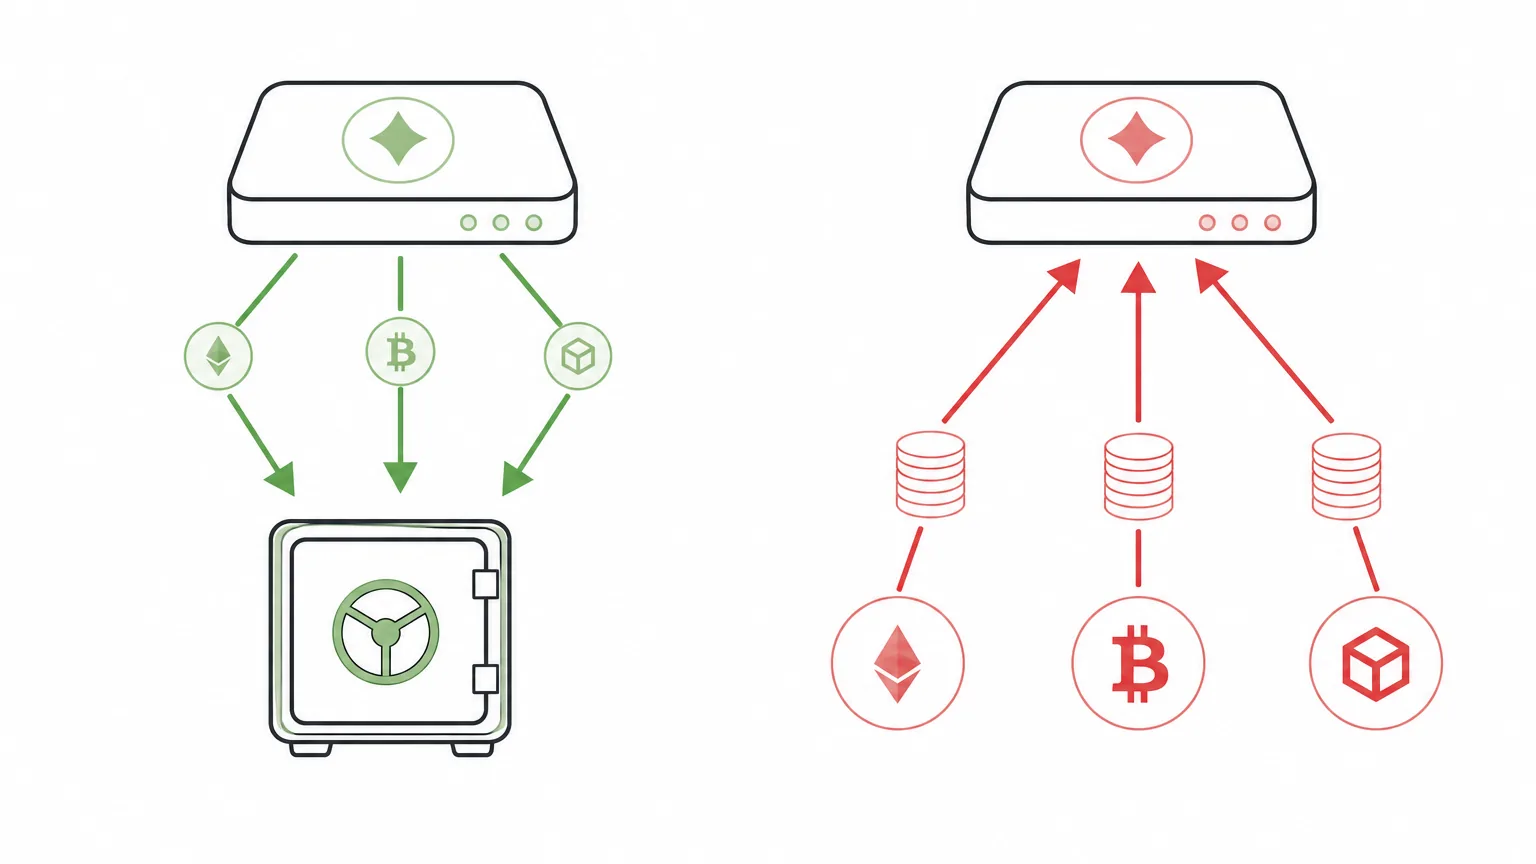
當溢價指數穩定維持正值,且主要現貨交易所的比特幣儲備持續流出至託管冷錢包時,代表買盤購入後轉向長期儲存,屬於健康的現貨積累階段。反之,若溢價指數轉負且大額比特幣持續充值進入交易所,則暗示潛在拋壓正在聚集。
與穩定幣溢價指標配合
離岸市場以 USDT 為核心流動性媒介。若 USDT 對美元維持溢價(顯示離岸資金充裕),同時比特幣交易所溢價指數同步走高(顯示美元端買盤強勁),代表全球現貨資金形成共振,行情上行支撐較為扎實。若穩定幣折價伴隨比特幣負溢價,通常意味著場內資金處於防禦離場狀態。
分時段拆解觀察
不同交易時段的市場參與者構成差異顯著。美股交易時段的溢價走向更能反映歐美機構資金的進出動向;而在週末或亞洲早盤時段,成交量相對清淡,容易出現由單筆大單引發的短暫技術性偏離。按交易時段分開統計與觀察,能有效過濾非核心時段的噪聲。
常見的解讀誤區與局限性
- 將局部樣本等同於全市場:若指標僅採集兩家交易所的數據,當其中一家遭遇充提幣維護、系統升級或手續費政策調整時,價差反映的是平台自身事件而非整體資金趨勢。
- 忽視行情極端時的套利通道阻塞:在極端行情下,區塊鏈網路擁堵可能阻礙跨平台轉帳,導致價差急劇擴大。此時的極端數值反映的是基礎設施摩擦,而非持續的趨勢買賣盤。
- 以日線收盤價掩蓋日內結構:日內資金流往往隨歐美開盤呈現鮮明節奏,單純依賴日線收盤數據容易平均掉關鍵時段的資金意圖。
- 過度簡化多空因果:負溢價可能由「美元端賣出」造成,也可能由「離岸端買盤推升過快」造成;需結合兩端交易所的絕對價格與交易量分佈綜合研判。
常態化追蹤的分析習慣
- 明確記錄所用指標的計算口徑、數據源及取樣頻率,建立標準化的觀察基準。
- 在美股開盤前後重點觀察溢價指數的方向切換,並對照現貨 ETF 的淨流入數據進行印證。
- 當價格持續創出新高但溢價指數連續偏弱時,需檢查合約市場持倉量與資金費率,警惕純合約槓桿推動的假突破。
- 將指標視為驗證資金意圖的「輔助確認工具」,而非獨立的買賣信號觸發器。
常見問題(FAQ)
Q1:為什麼 Coinbase 與 Binance 的價差最常被用來編制溢價指數?
因為 Coinbase 代表了受美國嚴格監管的合規美元(USD)現貨通道與機構出入口,而 Binance 則是全球最大的離岸穩定幣(USDT)交易場所。兩者的定價差能夠非常敏銳地反映歐美合規資本與全球離岸流動性之間的相對強弱變化。
Q2:交易所溢價指數轉正,比特幣價格就一定會上漲嗎?
不一定。正溢價僅表明當時合規美元現貨端的買入需求相對較強,但如果離岸市場或衍生品市場出現更為龐大的拋壓,整體價格仍可能下行。指標的核心在於評估資金結構的健康度,需要結合總體成交量與合約持倉等數據交叉判斷。
Q3:所謂的「韓國泡菜溢價」與交易所比特幣溢價指數是一回事嗎?
兩者原理相似但應用場景不同。韓國泡菜溢價特指韓國本地交易所(如 Upbit)的韓元報價相對全球主流市場均價的溢價率,主要受限於當地的外匯與資本管制,是典型的區域性封閉溢價;而常規的比特幣溢價指數更多用於評估全球主導機構資金的流向節奏。
Q4:為什麼有時溢價指數很高,套利者卻沒有迅速將其抹平?
跨市場套利需要承擔法幣電匯時滯、提幣確認時間、手續費成本以及法規合規成本。在極端行情或轉帳通道受限時,做市商承擔的跨場所對沖風險劇增,只有當價差大於所有潛在摩擦成本時套利才會觸發,因此特定時段內會存在顯著的持續溢價。


