
金融市场信息可能随时间变化,请以最新公开信息为准。
Initial assessment suggests the expansion requires a structured approach to ensure informational depth and avoid superficial content. I must focus on unpacking the implications of Hong Kong’s virtual asset policies by outlining the distinctions between various asset types, clarifying procedural aspects of implementation, and exploring potential risk scenarios.
Now assessing potential application scenarios of the policies while clarifying the decision-making criteria used in their development and the risk boundaries they are intended to establish. I will also incorporate concrete examples to illustrate the policies’ practical impact.
“`html
香港虛擬資產監管框架詳解
初步構思,應先釐清香港證監會(SFC)在虛擬資產領域的主要職能,特別是《虛擬資產交易平台營運者指引》(VATP)、《適用於虛擬資產的附屬法規》(ASPIRe)、以及牌照制度(1/7/9號牌照)的具體要求,並闡明《打擊洗錢及恐怖分子資金籌集條例》(AMLO)對虛擬資產交易平台的影響。
接下來,深入探討香港金融管理局(HKMA)在穩定幣監管方面的角色,包括《穩定幣條例》、監管沙盒、儲備要求、以及數碼港元(e-HKD)和Project Ensemble等央行數碼貨幣(CBDC)的相關工作,以便於更全面地了解香港在虛擬資產監管方面的策略部署。
考慮到香港海關及稅務局(Customs & Excise)也參與了虛擬資產監管,重點分析其在AMLO修訂案下對場外交易(OTC)的牌照要求,以及稅務局(Inland Revenue Department)針對虛擬資產交易的利得稅(Profits Tax)與資本增值(Capital Gains)的徵稅框架,這有助於完整理解監管的範圍。
進一步研究虛擬資產的代幣化,包括對實物資產(RWA)、綠色債券、以及代幣化貨幣市場基金(MMFs)的影響,以便確定香港在代幣化資產的監管和發展方面的政策,同時需要考慮質押(Staking)規則、專業投資者(Professional Investor)與零售投資者的區別,以及託管(Custody)安排,例如冷/熱錢包的98/2規則,相關實體信託以及保險/賠償安排。
虛擬資產類型與監管框架
首先,需要清晰界定不同類型的虛擬資產在香港監管框架下的分類。這包括證券型代幣、功能型代幣,以及穩定幣等。每種類型都受到不同的監管要求,例如證券型代幣可能受到證監會的《證券及期貨條例》監管,而穩定幣則受到金管局的《穩定幣條例》規管。
例如,證券型代幣的發行和交易必須遵守香港的證券法規,包括招股章程的披露要求、以及經批准的虛擬資產交易平台的交易。功能型代幣,則可能需要考慮其是否符合「投資產品」的定義,從而受到相關規管。
穩定幣的監管重點則在於其儲備資產的質量和數量、以及發行人的合規要求。穩定幣發行商需要滿足資本充足率、流動性要求、以及風險管理等方面的標準,以確保穩定幣的穩定性和投資者保障。
牌照制度與合規要求
深入分析香港虛擬資產交易平台的牌照制度,包括申請流程、所需文件、以及合規要求。根據證監會的《虛擬資產交易平台營運者指引》,申請牌照的平台需要符合一系列嚴格的標準,涵蓋了營運管理、風險管理、客戶資產保護、以及打擊洗錢等多個方面。
例如,交易平台需要建立健全的風險管理框架,包括風險評估、風險緩解措施、以及內部監控機制。客戶資產需要與平台自有資產分開存放,並存放在合規的託管機構。
打擊洗錢方面,交易平台需要實施嚴格的客戶盡職審查(KYC)程序、以及交易監控機制,以識別和報告可疑交易。這些合規要求旨在保護投資者利益,並維護香港金融體系的穩定。
虛擬資產的稅務處理
探討香港對虛擬資產交易的稅務處理。根據稅務局的指引,虛擬資產交易的稅務處理主要取決於交易的性質。如果交易被視為商業活動,例如頻繁的買
The analysis will now center on the evolution of Hong Kong’s regulatory framework, highlighting the transition to comprehensive institutionalization. The “same activity, same risk, same regulation” principle will be unpacked to clarify the policy’s philosophical underpinnings.
Next, I will detail the three-pillar regulatory structure, focusing on VATP licensing, stablecoin regulations, and OTC/money changer licensing, including a comparative analysis. Specific regulatory aspects such as VATP’s listing criteria, stablecoin’s reserve requirements, and OTC’s transaction thresholds will be examined.
香港虛擬資產政策的演進已從早期的概念探索與沙盒試驗,全面邁入制度化、法典化與常態化監管階段。特區政府自發表《有關香港虛擬資產發展的政策宣言》以來,始終秉持「相同業務、相同風險、相同規則」(Same Business, Same Risk, Same Rule)的監管哲學,致力於在金融創新、市場流動性與投資者保護之間建立具備法定約束力的平衡架構。隨着各項配套法例相繼完成立法審議與過渡期安排,香港虛擬資產市場的運作邊界已經高度明確。
對於機構參與者、金融科技企業以及廣大投資者而言,深入理解香港虛擬資產監管體系的全貌,不僅在於掌握牌照申請與營運合規的技術規範,更在於辨析合法持牌渠道與無牌灰色地帶的本質差異。本篇文章全面拆解香港虛擬資產監管的三大支柱、產品准入條件、資產託管標準、機構級生態演進,以及投資者必須恪守的合規邊界。
三條監管主線架構與最新進展
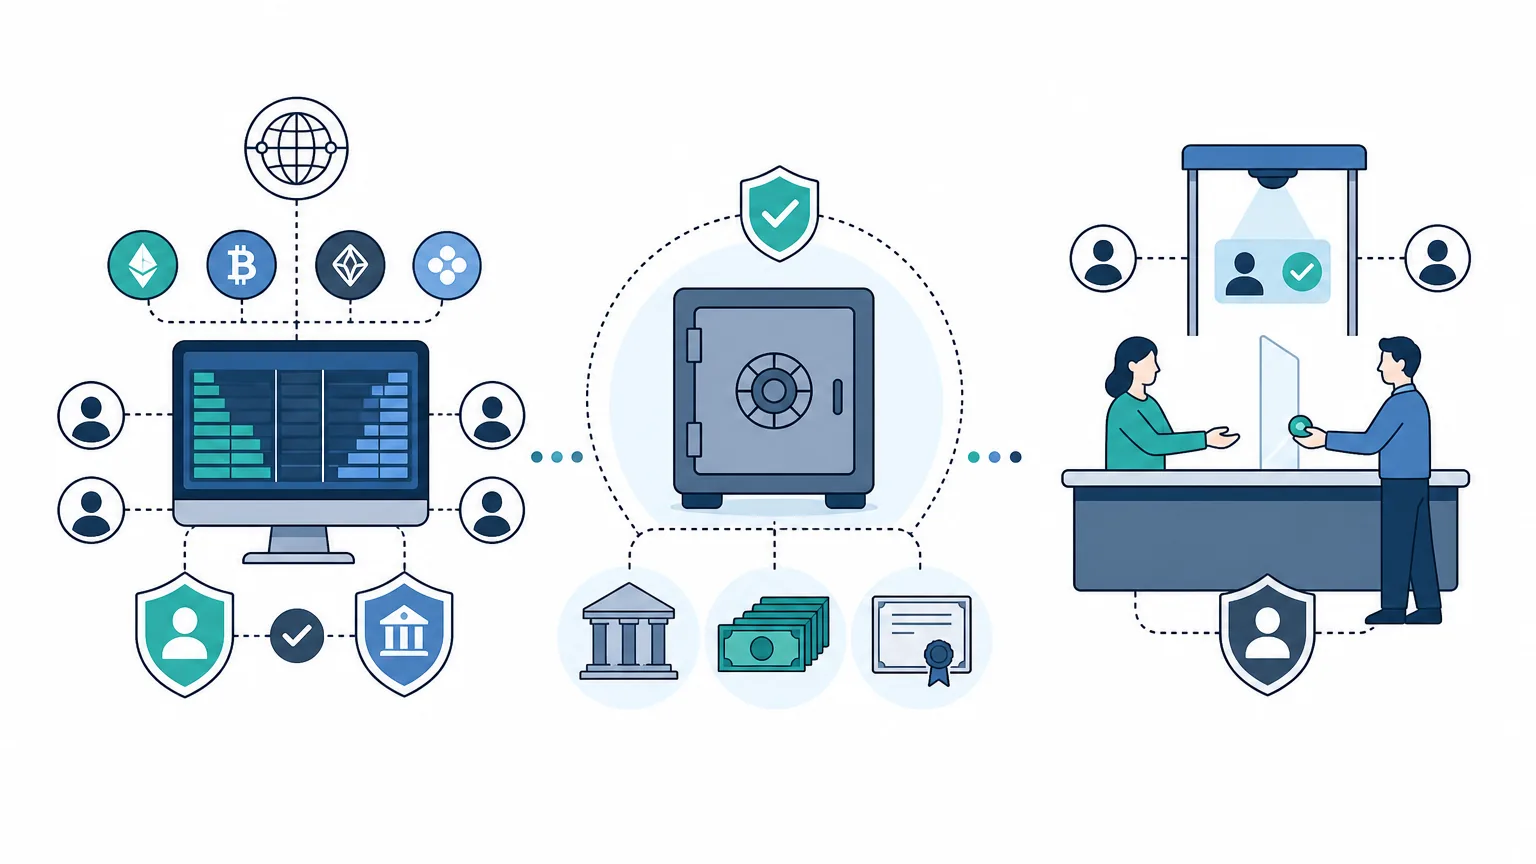
香港針對虛擬資產的全面規管並非採取單一牌照包攬模式,而是依據業務實質與風險屬性,由證券及期貨事務監察委員會(SFC)、香港金融管理局(HKMA)及香港海關(C&ED)分工協作,構建起覆蓋集中式交易平台(VATP)、法幣穩定幣發行人、場外找換交易(OTC)的全鏈條閉環體系:
| 監管領域 | 主管機構 | 法規依據與牌照機制 | 規管重點與當前狀態 |
|---|---|---|---|
| 虛擬資產交易平台(VATP) | 香港證券及期貨事務監察委員會(SFC) | 《證券及期貨條例》(SFO)第1/7類牌照;《打擊洗錢條例》(AMLO)VASP牌照 | 實行「雙重牌照」審批;非持牌實體過渡期結束,全面轉入常態化在冊監管與執法階段 |
| 法幣穩定幣發行人 | 香港金融管理局(HKMA) | 《穩定幣條例》及配套監管指引 | 法規正式生效,推行法定資本門檻、優質儲備資產全額託管、定期獨立審計及面值贖回要求 |
| 場外交易服務(OTC) | 香港海關(C&ED) | 《打擊洗錢及恐怖分子資金籌集條例》(修訂) | 實體找換店與線上OTC櫃檯納入發牌體系,嚴格執行客戶身份審查(KYC)與轉移規則(Travel Rule) |
這一三軌並行的架構有效理清了市場分工:交易平台專注於公開二級市場的集中撮合、透明定價與安全保管;穩定幣監管將具有系統性影響的鏈上支付與結算工具置於審慎銀行級監管之下;場外交易制度則徹底清掃以往遊離於法規之外的現金黑市,杜絕非法資金利用物理網點進行跨境清洗與轉移。
虛擬資產交易平台(VATP)雙軌牌照與營運要求
香港對集中式交易平台採取了極為嚴密的「雙軌牌照制」。由於平台上流通的代幣可能在技術升級、治理變更或法律定性上演變為證券型代幣(Security Tokens),平台若僅持有非證券虛擬資產的VASP牌照將面臨越界違法風險。因此,證監會要求申請者同時申請《證券及期貨條例》下的第1類(證券交易)及第7類(提供自動化交易服務)牌照,並疊加《打擊洗錢條例》下的VASP牌照。
1. 代幣上架審查委員會與盡職調查標準
持牌平台不得隨意上線任何代幣。平台內部必須設立由高階管理層組成的「代幣納入委員會」,在引入任何交易品種前完成穿透式盡職審查:
- 技術與代碼安全:必須具備由獨立第三方資深審計機構出具的智能合約審計報告,確保無後門權限、增發漏洞或邏輯缺陷。
- 流通歷史與市場認受度:除個別特殊豁免外,資產須具備至少12個月的公開市場運作記錄,且其開發團隊與治理架構具備透明度。
- 零售准入嚴格限制:開放給散戶交易的代幣,必須屬於由至少兩家獨立指數提供商發布的獲接納指數中包含的大市值代幣(目前主要為比特幣 BTC 及以太幣 ETH),其餘長尾代幣與新興資產僅限專業投資者參與。
2. 禁止造市與利益衝突隔離
為杜絕傳統加密交易所常見的自營交易、內幕交易或「對賭」侵害客戶權益的情況,香港證監會明確禁止持牌交易平台從事自營交易(Proprietary Trading)或自建內部造市賬戶。平台僅能作為純粹的中介撮合撮合方,不得利用非公開訂單簿數據進行前置交易(Front-running)。若平台引入外部做市商提供流動性,該做市商必須在 arm’s-length(公平獨立)原則下簽署合規協議並向監管機構申報。
3. 轉移規則(Travel Rule)落實
在資產充值與提現環節,持牌平台必須遵守打擊清洗黑錢財務行動特別組織(FATF)的「轉移規則」。當虛擬資產轉賬金額達到等值8,000港元或以上時,匯款機構與接收機構必須即時、安全地互相傳送匯款人及收款人的法定名稱、賬號及身份識別信息,並核實外部錢包地址的所有權(Proof of Address Ownership),阻斷未經認證的匿名地址交易。
穩定幣監管落地的實質要求與儲備規範
根據金管局推行的《穩定幣條例》,在香港發行掛鈎任何法定貨幣的穩定幣(包括離岸人民幣、港元、美元等),或在香港境內向公眾積極推廣法幣掛鈎穩定幣,均納入金管局嚴格的法定許可審批體系。未獲牌照者在本地展開發行與營銷均屬刑事違法行為。
| 監管維度 | 法定合規要求 | 監管目的與防範風險 |
|---|---|---|
| 法定資本要求 | 具備充足的實繳股本(通常不低於2,500萬港元或流通面值的一定比例,以較高者為準) | 確保發行機構具備抵禦營運虧損、系統維護及法律合規支出的長期資本實力 |
| 儲備資產質量 | 100%優質、高流動性資產(如存於持牌銀行的隔夜存款、短期國庫券),禁止高風險投資 | 防止儲備資產因市場波動或流動性鎖死而出現資產淨值不足,杜絕脫錨危機 |
| 資產託管與隔離 | 儲備資產須交由認可機構以信託方式獨立託管,與發行人自有營運資金徹底分開 | 確保發行主體若發生破產或清盤,儲備資產不受債權人追索,完全保障持有人權益 |
| 面值贖回機制 | 持有人享有法定贖回權利,發行人必須在合理法定時限(如T+1工作天)內按1:1面值以法幣全額兌付 | 賦予穩定幣等同於法幣支付工具的確定性,消除人為設置的不合理贖回障礙與折價 |
| 禁止支付利息 | 嚴禁穩定幣發行人向持有人支付任何形式的利息或提供承諾收益率 | 劃清支付媒介與吸儲類存款的法律邊界,防範以穩定幣名義非法吸收公眾存款 |
此外,金管局推行穩定幣發行人「沙盒」(Sandbox)機制,讓擬在香港開展穩定幣業務的機構在受控環境下測試發行流程、儲備管理、冷熱錢包調度及智能合約贖回邏輯,為牌照發放提供實踐數據支撐。
核心認知辨析:
投資者須清楚區分穩定幣與商業銀行存款的法律本質。穩定幣屬於私人機構的抵押型數字負債,不受香港法定《存款保障計劃》的50萬/80萬港元賠付覆蓋。穩定幣的安全依賴於儲備資產的質量透明度與發行人的託管信託合約,持有人需關注定期公佈的獨立核數師儲備認證報告(Attestation Report)。
場外找換店(OTC)與實體兌換監管規範
場外找換店(OTC)曾是加密資產零售流通與法幣變現的重要通道。由於以往OTC實體店多數僅持有海關的「金錢服務經營者」(MSO)牌照,而MSO牌照傳統上僅涵蓋法定貨幣兌換,導致虛擬資產交易形成實質上的監管空白。為此,特區政府通過《打擊洗錢條例》修訂,正式將虛擬資產場外交易服務納入專屬發牌規管。
- 持牌經營範圍:任何經營虛擬資產與法定貨幣、或虛擬資產之間現貨兌換業務的實體找換店、線上OTC平台或ATM自動櫃員機,均須取得海關頒發的專屬牌照。
- 實名登記與反洗錢審查:取消任何形式的高額匿名現金兌換。客戶在進行法定門檻(通常為等值8,000港元)以上的交易時,必須出示身份證明文件並完成活體人臉核驗,OTC營運商須留存詳細的資金來源證明與鏈上記錄。
- 代幣兌換範圍限制:持牌OTC店舖僅可向客戶提供在證監會持牌交易平台(VATP)上獲准零售交易的合資格代幣,嚴禁私自兌換未經審核的長尾代幣、隱私幣(Privacy Coins)或未受規管的算法代幣。
- 指定本地銀行賬戶:OTC商戶必須使用在香港持牌銀行開立的專屬商業賬戶進行資金結算,嚴禁使用個人銀行賬戶或未經申報的第三方賬戶進行混同收付款。
證監會ASPIRe路線圖與產品擴容進展
香港證監會依據「ASPIRe」金融科技路線圖,在確保風險可控的前提下,有節奏地拓寬合規交易產品線,促進市場流動性與傳統金融對接:
-
合規質押服務(Staking):
證監會釐清了持牌交易平台提供以太坊等權益證明(PoS)公鏈質押服務的監管指引。持牌平台可為客戶提供代幣質押功能,但必須遵循三大硬性要求:- 質押代幣產生的所有權始終歸屬於客戶,平台不得以自營借貸形式挪用;
- 平台須設立完備的節點罰沒(Slashing)風險準備金或商業保險,保障因驗證節點離線或錯誤造成的罰金損失;
- 嚴禁將借貸或結構性理財包裝為質押服務對外推廣。
-
專業投資者衍生工具:
允許持牌平台為專業投資者(PI)提供虛擬資產結構性產品、永續合約及期貨對沖工具。相關產品需具備透明的保證金計算模型、強制平倉機制及風險預警系統,槓桿倍數受嚴格監管限制。 -
真實世界資產代幣化(RWA)與代幣化基金:
推動代幣化貨幣市場基金(MMF)、代幣化綠色債券及私募基金份額在持牌體系內發行。透過分佈式賬本技術(DLT),實現清算交收「券款對付」(DvP)的T+0實時結算,大幅提升資金運作效率。 -
全球流動性共享掛盤冊(Shared Order Book):
為了解決本地持牌交易所訂單深度不足的問題,證監會制定了受控的流動性共享規則。持牌平台在滿足嚴格前置條件(包括境外對手方須受等效監管、完成穿透式反洗錢對接、訂立明確的清算責任劃分)下,獲准將交易指令接入境外關聯受監管機構的全球流動性池,改善大額訂單的滑點與交易成本。
香港市場資產託管與合規運營要求
資產安全是香港虛擬資產監管體系最核心的防線。證監會對持牌中介機構的資產託管設立了具備法律執行力的嚴苛標準,從架構、技術與財務多維度確保用戶資產萬無一失:
| 託管規範項目 | 法定具體要求 | 執行機制與合規標準 |
|---|---|---|
| 法定信託架構 | 透過全資附屬的「關聯實體」(Associated Entity)代客持有資產 | 關聯實體必須持有香港信託或公司服務提供者(TCSP)牌照,客戶資產與平台營運資產在法律上徹底隔離,具備破產遠離(Bankruptcy Remote)屬性 |
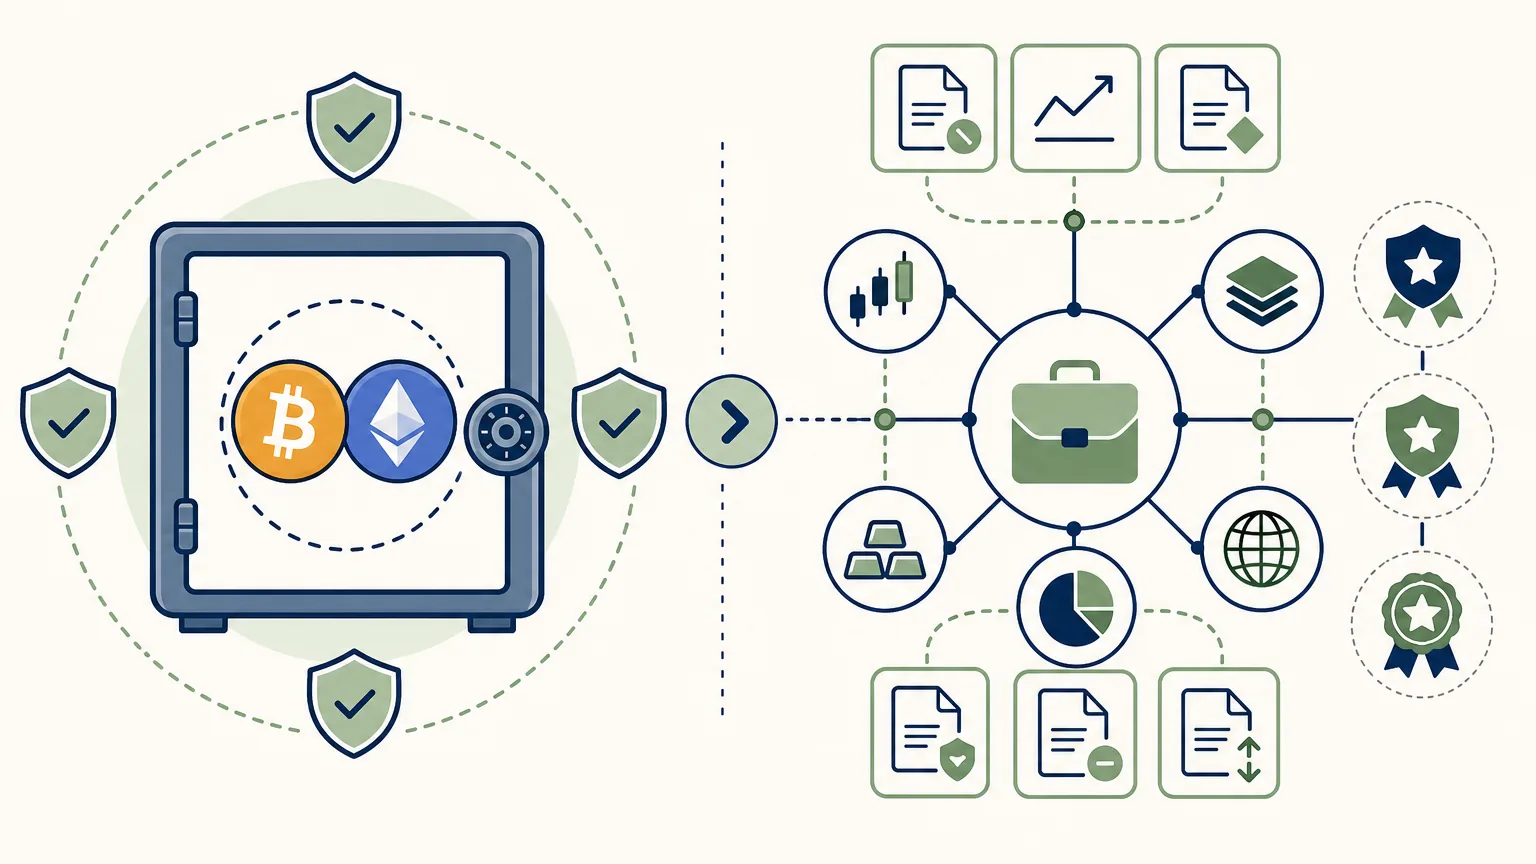
| 冷熱錢包存儲比例 | 至少 98% 的客戶虛擬資產必須存放於線下冷錢包(Cold Storage) | 線上熱錢包或溫錢包資產不得超過 2%,大幅降低因黑客攻擊、API密鑰洩漏引發的大規模失竊風險 |
| 私鑰安全與多方簽名 | 強制採用硬件安全模塊(HSM)或多方計算(MPC)技術 | 私鑰分片存儲於多個受物理與生物識別保護的地理隔離節點,簽名流程必須具備雙人或多人審批控制機制,杜絕單點故障 |
| 強制補償與保險覆蓋 | 平台必須全額覆蓋在管資產的潛在損失風險 | 冷錢包通常要求至少50%保險覆蓋,熱錢包要求100%保險或持牌銀行出具的獨立備用信用證、等額限制性存款補償安排 |
傳統金融機構融入與現貨ETF生態
香港虛擬資產市場的另一大特色,是傳統持牌金融機構(券商、資產管理公司、商業銀行)深度融入合規生態:
1. 資管公司第9類牌照升級(Uplift)
傳統資產管理機構若擬管理虛擬資產投資比例超過投資組合總值10%的基金,必須向證監會申請第9類資管牌照的條件撤銷與條款升級。持牌經理人需配備具備虛擬資產專業從業經驗的負責人員(RO),並在投資決策、清算估值及獨立託管對接上建立嚴謹的合規風控手冊。
2. 虛擬資產現貨ETF的雙向申贖創新
在香港交易所上市的比特幣與以太幣現貨ETF,開創了具備國際競爭力的「實物申贖(In-kind Creation/Redemption)」與「現金申贖(Cash Creation/Redemption)」雙軌機制。參與券商(PD)若持有證監會第1類牌照升級資質,即可直接以代幣實物在持牌交易所與發行人間完成ETF份額的劃轉與對沖,顯著降低了套利交易的資金轉換成本與市場磨損。
3. Project Ensemble 與代幣化批發結算
金管局主導的 Project Ensemble 沙盒項目,聯同主流商業銀行與科技機構,積極構建基於分佈式賬本技術的批發層面央行數碼貨幣(wCBDC)與代幣化存款(Tokenized Deposits)網絡。該網絡旨在打通各商業銀行之間的代幣化賬本,為真實世界資產(RWA)交易提供即時、安全且跨機構兼容的銀行級結算底座。
投資者核心須知與風險防範
1. 查驗持牌狀態與可疑名單
投資者在參與任何交易前,務必透過證監會官方網站查詢「持牌虛擬資產交易平台名單」。境外未獲香港牌照的交易所,即使其宣稱具備海外註冊背景、提供繁體中文介面或本地客服,在香港法例下均屬於無牌經營或非法推廣。同時應密切留意證監會與警方發布的「可疑虛擬資產交易平台名單」,防範各類利用假冒App、高息套利陷阱及社交媒體群組喊單的網絡詐騙。
2. 零售投資者准入評估機制
合規平台對零售投資者實行嚴格的適當性評估流程。開戶流程涵蓋:
- 虛擬資產知識評估:測試投資者對區塊鏈原理、合約風險及市場波動特性的認知程度;
- 風險承受能力評估:根據投資者的財務實力與風險偏好設定年度投資限額(Exposure Limit);
- 資產與身份核驗:確認資金來源合法,落實反洗錢身份審查。
3. 稅務判定標準與「營商標記」
香港不徵收資本增值稅(Capital Gains Tax)及股息稅。個人投資者若出於長期資本增值目的買賣虛擬資產,所獲利潤一般無須納稅。然而,若投資者符合稅務局《稅務條例》第14條所規定的「營商標記」(Badges of Trade),包括:
- 交易頻率極高且持有時間極短(如高頻量化交易、日內日內套利);
- 具備組織化的商業架構(如設立專門辦公室、僱傭交易團隊、使用專用借貸資金);
- 獲利模式高度依賴經營性套利而非長期資本持有;
稅務局將判定該等活動構成在香港經營的行業或業務,其相關收益須按標準稅率繳納香港利得稅(Profits Tax)。
4. 跨境法規與資金劃轉合規
不同司法管轄區對虛擬資產的政策存在本質差異。中國內地金融監管部門已於2021年發布《關於進一步防範和處置虛擬貨幣交易炒作風險的通知》,明確虛擬貨幣相關業務活動屬於非法金融活動。任何機構或個人在開展香港與內地之間的資金調撥時,嚴禁規避國家外匯管制,嚴禁從事各類形式的地下錢莊或非法買賣外匯活動,所有跨境資金流通必須在法定持牌金融渠道內進行。
常見問題解答(FAQ)
Q1:在香港持牌虛擬資產交易平台(VATP)買賣代幣,是否意味着投資本金絕對安全?
不等於。持牌監管主要防範的是中介機構風險,包括挪用客戶資產、黑客攻擊防禦薄弱、內部操縱價格及無牌跑路等。然而,虛擬資產本身的二級市場價格波動、公鏈協議底層代碼升級失敗、全網流動性不足等市場與技術風險,仍須由投資者全額自行承擔。
Q2:持牌法幣穩定幣與香港金管局研發的「數碼港元」(e-HKD)有何本質不同?
兩者在法律地位與信用背書上存在根本差異。法幣穩定幣由持牌私人商業機構發行,以其儲備池中的銀行存款與短期國債作為兌付支撐;數碼港元(e-HKD)則屬於法定中央銀行數碼貨幣(CBDC),由香港金管局代表特區政府發行,是法定貨幣的數字化形式,享有香港政府的主權信用保障。
Q3:線下場外找換店(OTC)全面發牌後,對普通投資者日常小額兌換有何實質影響?
發牌制度生效後,所有實體找換店均須依法執行反洗錢審查。投資者在進行兌換時,無論金額大小均需出示身份證明並配合商戶完成合規登記;以往無須任何身份驗證的純現金匿名交易將全面絕跡。此外,OTC店舖僅獲准兌換合資格零售代幣,無法提供未經核准的長尾代幣兌換。
Q4:專業投資者(PI)與零售投資者在持牌平台上有哪些具體權限差異?
零售投資者僅可交易已獲證監會核准、納入合資格指數的大市值代幣(現為BTC、ETH),且不可參與借貸、保證金槓桿交易及衍生品。專業投資者(個人須證明擁有不少於800萬港元或等值外幣的投資組合)在完成相應風險評估後,可參與更廣泛的代幣清單交易,並可使用衍生工具、結構性對沖產品及特定創新金融工具。
Q5:如何快速驗證一家交易平台、穩定幣發行人或OTC店舖是否具備香港合法牌照?
投資者應直接查閱監管機構的官方在冊公示:交易平台可至香港證監會(SFC)公眾查冊系統核對「持牌虛擬資產交易平台名單」;穩定幣發行人可至香港金管局(HKMA)官方登記冊核驗;OTC找換機構可至香港海關(C&ED)發牌名冊核實。切勿輕信平台自行展示的非官方證書或宣傳文案。


