
金融市场信息可能随时间变化,请以最新公开信息为准。
全球主要金融市場對穩定幣監管最新消息與政策推進的關注焦點,已全面轉向實質落地與執行細則。誰能發行、背後儲備由什麼資產組成、如何落實贖回、出現極端風險時由誰負責,這些規則已從早期討論稿沉澱為各主要司法管轄區的法定條文與發牌準則。在不同區域監管哲學分化的背景下,香港的發牌推進、內地對涉幣業務的持續嚴管、美歐法案的具體實施,共同構成了當前穩定幣市場的新秩序。各國監管層的核心訴求,在於將原本游離在傳統金融邊界的代幣化清算工具,納入宏觀審慎管理、反洗錢體系與投資者保護框架之中。
香港:穩定幣發牌制度推進與核心合規門檻
香港將指明穩定幣的發行活動正式納入法定牌照監管體系,金管局作為法定發牌與監管機構,對在港發行或宣稱掛鈎港元的穩定幣設定了嚴格的准入要求。這套框架旨在防範支付系統風險,確保法幣掛鈎代幣具備充足的信譽與流動性支撐,避免因擠兌或儲備不足對本地貨幣金融體系造成外溢衝擊。
法定發牌的核心指標與審批邏輯
按照金管局設定的監管準則,申請機構必須跨過數道實質門檻:
- 最低股本要求:持牌人須維持不少於2,500萬港元的繳足股本,或金管局按業務風險評估後指定的更高財務資源,確保機構具備抵禦初期營運虧損與法律風險的資本緩衝。
- 全額優質儲備:流通中的代幣面值必須獲等值、高流動性及高質素的儲備資產全額(100%或以上)支持。儲備資產須獨立存放在認可託管機構中,與發行人的自有營運資產實行法定破產隔離。
- 法定贖回權利:持有人提出贖回請求後,發行人須按面額在合理時限(如T+1工作天)內處理,不得設置不合理的費用、高額起贖門檻或附加條件。
- 明確禁止派息:持牌發行人不得向持有人支付任何利息或承諾收益,將支付型穩定幣與銀行存款及理財產品清晰切割,避免變相吸收公眾存款。
- 本地實質管理:發行人須在香港設有實際辦事機構,核心管理人員、合規負責人及首席技術官須符合「適當人選」要求,並建立完整的洗錢防制(AML/CTF)及交易監控作業鏈。
金管局對牌照發放維持審慎態度,重點審視申請機構的業務場景真實性、儲備資產安全鏈條與反洗錢風控機制。市場參與者普遍集中於具備銀行、科技巨頭或成熟跨境結算背景的聯合體,純投機性質的代幣發行模式已失去合規准入空間。
監管沙盒運作與實務應用試點
為了在風險可控的前提下推動金融科技創新,金管局推出了穩定幣發行人「沙盒」機制。進入沙盒的機構可以在有限規模與特定場景下測試其業務流程,包括代幣鑄造與銷毀、鏈上錢包交互、儲備管理系統以及法幣與代幣的清結算渠道。沙盒的核心目的在於驗證以下關鍵環節:
- 跨境B2B貿易支付:驗證以港元或美元合規穩定幣替代傳統SWIFT電匯的效率與合規成本,縮短跨境供應鏈結算週期。
- 資本市場代幣化結算(DvP):探索合規穩定幣在代幣化綠色債券、基金份額二級市場交易中的券款對付應用,實現即時原子化交割。
- 零售與物聯網微支付:在預先設定的封閉商戶網絡內,測試高頻次、小額支付場景下的系統穩定性與交易並發能力。
內地:防範非法金融活動立場與跨境風險防線
與香港的牌照監管路徑不同,中國內地對虛擬貨幣相關業務保持嚴格的禁止立場。依據內地監管部門的既有法規,虛擬貨幣不具有與法定貨幣等同的法律地位,開展法定貨幣與虛擬貨幣兌換、虛擬貨幣之間的兌換業務、為虛擬貨幣交易提供資訊中介等活動,均屬於非法金融活動。
跨境資金流動與風險傳導是監管防範的重點。境外機構不得以任何形式向境內主體違規提供虛擬貨幣相關服務;境內金融機構與非銀行支付機構亦被嚴格禁止為涉幣業務提供賬戶開立、資金劃轉及清算服務。與此同時,以實體資產支持為名義的代幣化融資(RWA)若未經批准在境內開展,同樣面臨非法發售代幣或非法經營金融業務的定性。
在具體業務合規架構中,香港持牌發行機構需在技術、資金與用戶渠道上建立嚴格的地理圍欄,確保業務不觸及內地居民與未經許可的跨境結算管道。
數字人民幣(e-CNY)與私人穩定幣的本質界限
在官方支持的數字金融層面,內地持續推進法定數字人民幣(e-CNY)以及多邊央行數字貨幣橋(mBridge)等批發型跨境央行數字貨幣項目。理解兩者的制度差異是把握內地金融安全底線的關鍵:
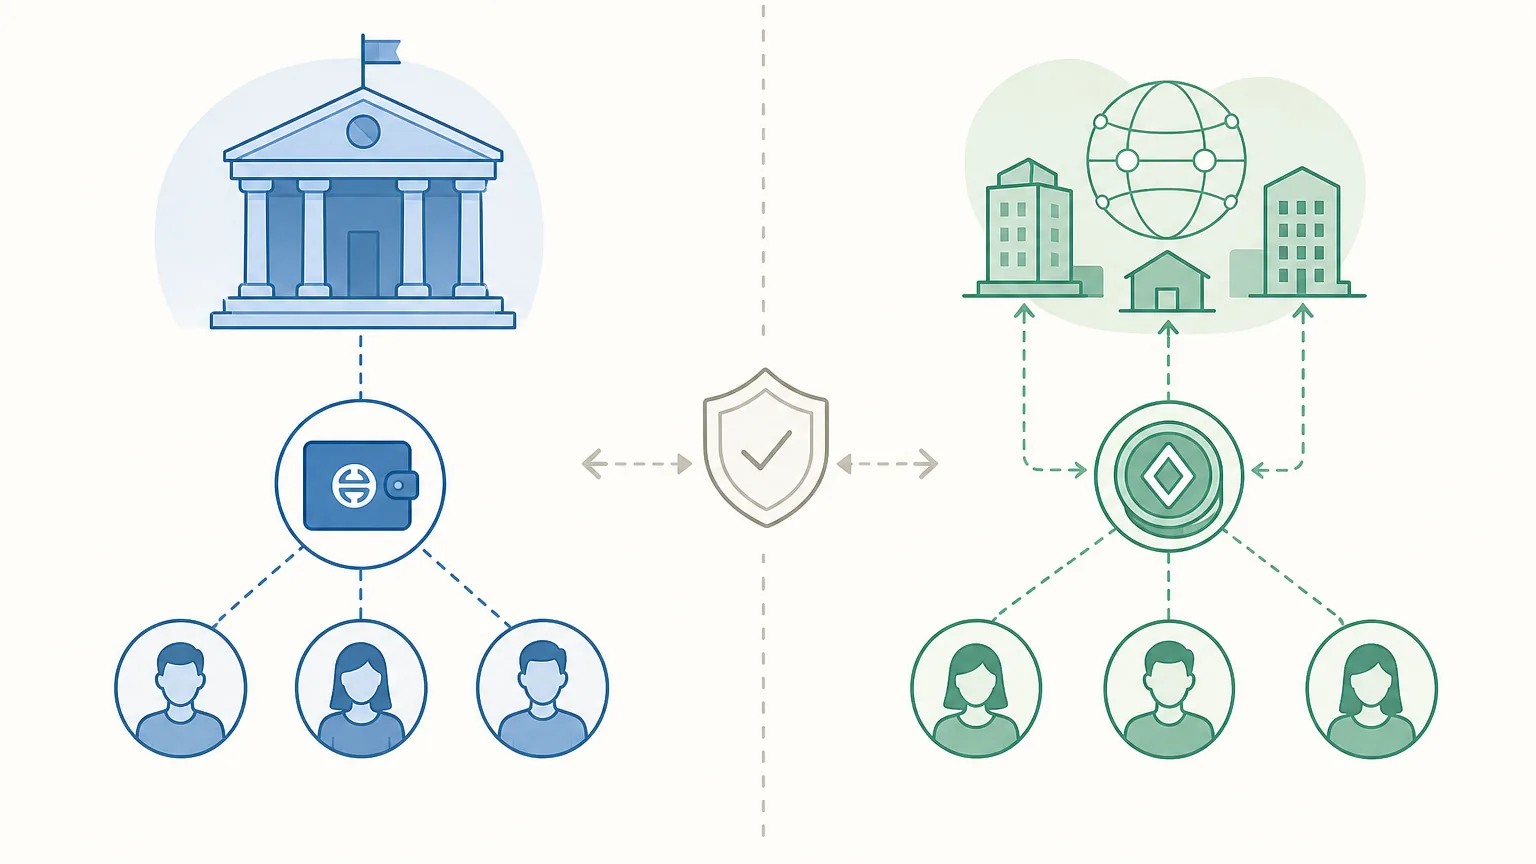
- 法律地位與信用背書:數字人民幣是中國人民銀行發行的法定貨幣,具備無限法償性,由國家主權信用背書;商業機構發行的穩定幣本質上是私人債權憑證,其信用依賴於發行方的儲備資產與營運能力。
- 貨幣政策傳導:數字人民幣直接納入央行貨幣政策框架,具備精準的計量與監測能力;私人穩定幣若無序擴張,可能分流銀行存款,削弱商業銀行信貸投放能力,干擾貨幣政策傳導機制。
- 跨境互聯互通:mBridge項目是由多國央行與國際清算銀行(BIS)共同參與的批發型結算架構,遵循各參與方的法律與外匯管理制度,與無牌照、去中心化的私人穩定幣跨境轉賬具有完全不同的合規邊界。
全球主要司法管轄區監管格局對照
歐美及亞太主要金融中心均在加快建立適應自身市場特點的穩定幣監管規則,全球穩定幣監管呈現出從「寬鬆探索」向「審慎准入」全面收斂的趨勢:
- 美國:聯邦層面圍繞支付型穩定幣建立儲備範圍、月度資產透明度披露及審計規則,將合格儲備集中於美元現金及短期國債等高流動性資產,並劃分聯邦與州級監管權責。
- 歐盟:MiCA法規全面適用,將穩定幣劃分為電子貨幣代幣(EMT)與資產參考代幣(ART),並對非歐元計價代幣在歐盟境內的支付使用設定交易規模監控上限。
- 日本:在《資金結算法》框架下,限定由銀行、信託公司與資金轉移業者等受監管機構發行穩定幣,強調透過信託方式對底層儲備進行法定保全。
- 新加坡:新加坡金融管理局(MAS)透過監管框架要求發行人維持單一法幣掛鈎、全額高流動性儲備隔離以及及時贖回保證,聚焦跨境合規商用場景。
| 司法管轄區 | 主要監管機構 | 核心監管取向 | 儲備資產要求 | 主要適用主體 |
|---|---|---|---|---|
| 中國香港 | 香港金融管理局 | 法定發牌制、全額優質儲備、嚴禁派息 | 優質流動資產(現金、短期高評級政府債券) | 持牌法幣穩定幣發行人 |
| 中國內地 | 中國人民銀行等部門 | 定性非法金融活動、嚴防跨境資金違規傳導 | 不適用(禁止發行私人代幣) | 境內金融機構與個人(全面禁止涉幣業務) |
| 美國 | 聯邦及州級金融監管機構 | 合格儲備範圍限制、聯邦與州級雙軌監管 | 美元現金、央行儲備金、短期美債、隔夜逆回購 | 註冊支付型穩定幣發行機構 |
| 歐盟 | 歐洲銀行管理局及成員國主管機構 | MiCA框架分類監管、非歐元支付交易上限 | 分層儲備(至少30%或60%存放於獨立信貸機構存款) | 授權信貸機構與電子貨幣機構 |
| 日本 | 日本金融廳(FSA) | 限定持牌金融機構、強制信託保全 | 信託公司全額信託管理之法定貨幣資產 | 銀行、信託公司、資金轉移業者 |
| 新加坡 | 新加坡金融管理局(MAS) | 儲備資產隔離、贖回保障、聚焦機構與批發應用 | 現金、現金等價物、剩餘期限3個月內的國債 | 持牌大型支付機構及發行人 |
儲備管理、託管隔離與流動性壓力測試
在各國監管法規中,儲備資產的安全架構是衡量穩定幣合規性與抗風險能力的核心指標。過去多起去中心化算法穩定幣崩盤及中心化穩定幣脫錨事件表明,單純依靠市場套利機制或非現金流動資產,無法抵禦流動性枯竭時的群體性贖回。
合規儲備資產的分類與合格標準
主流監管機構普遍對儲備資產的配置範圍做出了嚴格限制,通常僅允許以下幾類高信用評級資產進入儲備池:
- 一級儲備(即時流動性):存放在具備系統重要性或受監管商業銀行的活期存款、隔夜逆回購協議(Reverse Repo)。此類資產旨在滿足日常贖回需求,保證T+0或T+1流動性。
- 二級儲備(超短期主權債券):剩餘到期期限在90天以內的高評級政府國債(如美國國債、香港外匯基金票據)。此類資產兼具極低的信用違約風險與極高的二級市場流動性。
- 嚴格受限與禁止資產:未受監管的商業票據(Commercial Paper)、無抵押信用貸款、房地產抵押貸款(MBS)、其他虛擬貨幣資產以及發行方自有關聯企業股權,均被明確排除在合格儲備之外。
資產託管與破產隔離機制
為了徹底解決發行人挪用用戶資產或發行人破產波及儲備資金的問題,合規架構要求實行嚴格的法律與物理隔離:
發行人必須在獨立的第三方持牌託管機構(如信託公司或持牌商業銀行)開設專用儲備賬戶。該賬戶在法律性質上明確標註為「為穩定幣持有人利益而持有」,發行人自身債權人在任何破產清算程序中均無權對該儲備資產主張受償權。此外,發行人的日常營運資金(包括股東資本、租金、員工薪酬等)必須存放在完全分立的銀行賬戶中,二者不得混合使用或相互抵押。
持有人與企業實務:儲備、審計與贖回的三重核驗步驟
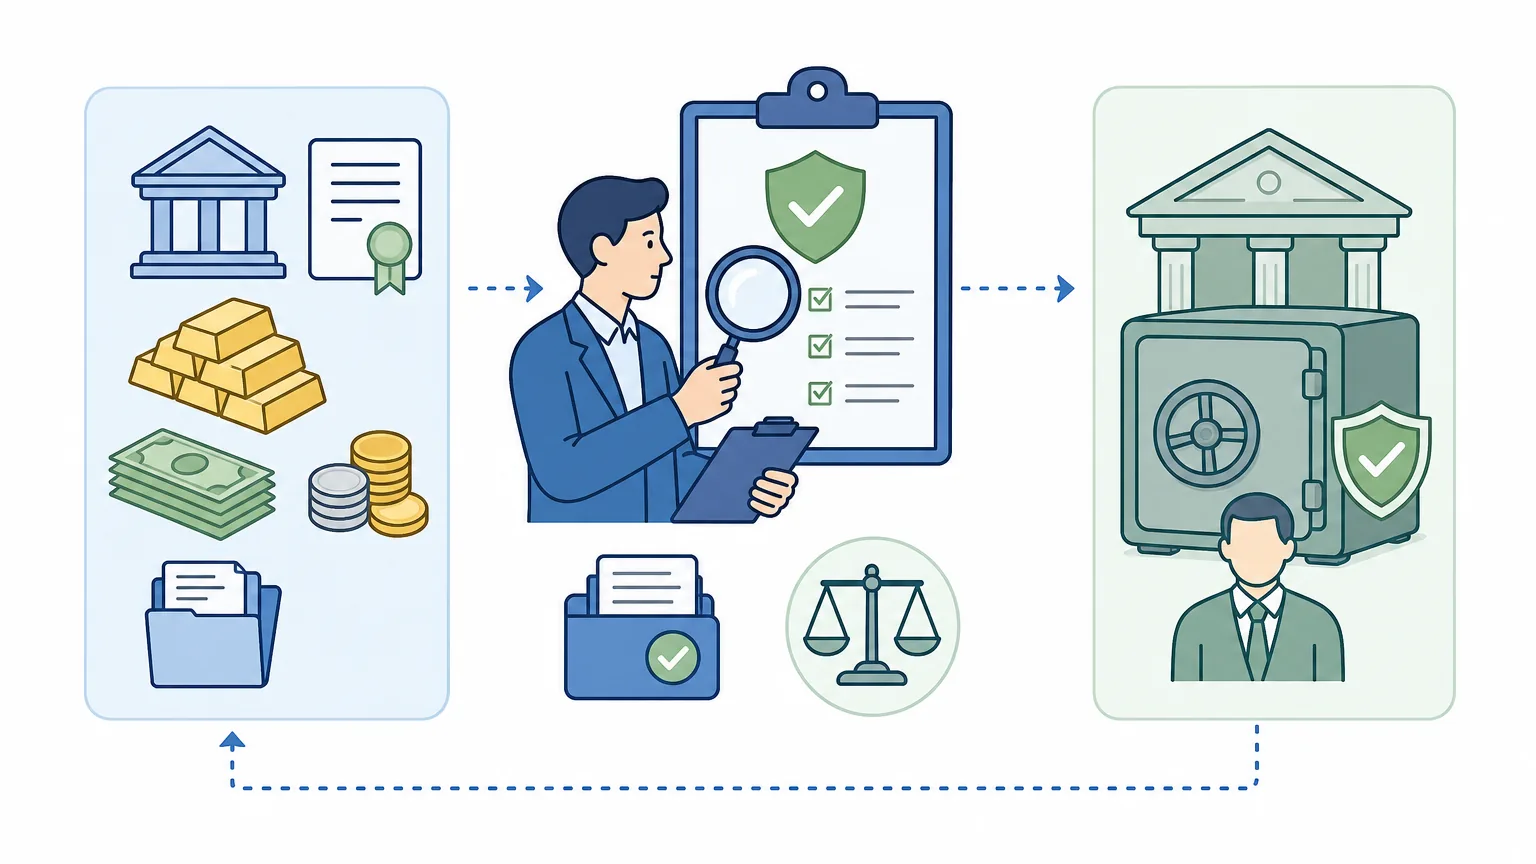
監管制度的收緊要求市場參與者在選擇和使用穩定幣時,必須將合規與資產安全放在首位。無論是用於跨境貿易結算、資金池管理還是數字資產配置,企業財務與風控團隊均需建立標準化的三重核驗流程:
第一步:核驗底層儲備資產質量與託管實體
重點查驗發行方披露的儲備資產組成明細。需確認儲備中現金及短期主權債券的佔比是否達到100%,是否存在期限錯配風險;同時確認儲備資產的託管機構是否為具備良好信用評級的認可持牌銀行或信託機構,是否存在未披露的關聯方託管風險。
第二步:審查獨立鑑證報告的頻率與標準
合規穩定幣要求發行方定期公開儲備鑑證報告。企業應關注報告的以下細節:
- 審計機構資質:是否由國際知名會計師事務所出具。
- 鑑證基準日與頻率:是否按月甚至按周出具,是否存在報告週期過長導致的信息滯後。
- 報告類型:區分「執行商定程序報告(AUP)」與「獨立鑑證意見(Attestation Report)」,後者在法律責任與審核深度上通常更具約束力。
第三步:評估法律贖回途徑與流動性摩擦成本
在發行合約或用戶條款中,必須明確持有人與發行人之間的直接債權關係。企業需評估以下條款:
- 贖回時限與門檻:發行方承諾的法幣出金時效(如T+1工作天),以及單筆與每日贖回的最低/最高額度限制。
- 手續費架構:贖回手續費率是否公開透明,是否存在極端行情下的懲罰性費率。
- 司法管轄與爭端解決:協議適用的管轄法律是否健全(如香港法、英美法),在發行方拒絕或延遲兌付時是否具備清晰的司法救濟路徑。
常見問題(FAQ)
Q1:香港持牌發行人的穩定幣可以向內地居民推廣銷售嗎?
不可以。內地對虛擬貨幣相關業務保持嚴格禁令,境外機構不得向境內主體違規提供服務。香港持牌機構需實施嚴格的用戶身份認證(KYC)、IP地理圍欄及資金來源追溯,確保業務完全隔絕內地市場,防範違規跨境資金傳導。
Q2:受監管的穩定幣為什麼普遍禁止向持有人支付利息?
禁止派息是為了維持穩定幣作為「支付與結算工具」的定位,防止發行方通過承諾高息回報進行資金募集,避免穩定幣被包裝為高風險理財產品或逃避銀行存款監管體系,從而維護金融體系存款結構的穩定。
Q3:普通用戶與機構如何核實某一穩定幣是否具備合規監管牌照?
用戶可直接訪問相關司法管轄區的金融監管機構官方公眾名冊(例如香港金管局持牌機構名冊、歐盟監管機構公告名單、新加坡金管局金融機構目錄),核對發行主體的法定註冊名稱、持牌業務牌照代號及官方披露的儲備資產託管銀行。
Q4:算法穩定幣與法定貨幣抵押型穩定幣在合規地位上有何根本差異?
全球主流監管機構已普遍將無實物儲備支持的算法穩定幣排除在「支付型穩定幣」合規牌照之外。算法穩定幣依賴代幣供求算法與市場投機套利維持價格,在極端市場波動時極易陷入死亡螺旋;而合規監管體系僅認可具備100%優質法定貨幣或主權短期債務資產足額抵押的發行模式。


