
金融市场信息可能随时间变化,请以最新公开信息为准。
Examining the input for key terms and the requested output format. The focus is on interpreting funding rate changes in perpetual contracts, encompassing calculation logic, market signals, and risk management aspects. Need to avoid starting the output with a title or introductory text as per the user’s instructions.
I’m thinking through how to approach this.
“`html
“`
Refining the scope to focus on Bitcoin perpetual contracts and strengthening the language to avoid definitive predictions. Standardizing explanations around mainstream exchange mechanisms, such as Binance, for consistency and precision, particularly regarding order book depth and premium index calculations. The analysis will emphasize possible scenarios and market congestion observations rather than price predictions, removing absolute terms.
Clarifying the use of U-based linear contracts as the primary example, acknowledging the different pricing conventions for inverse contracts. Removing revision points, optimizing suggestions, and including a disclaimer on cost tables as hypothetical examples. Will verify conditional expressions for isolated and cross margin and conclude with a FAQ section. All CSS and HTML restrictions will be adhered to.
打開任何一個永續合約的行情頁,合約資金費率變化那一欄永遠在跳動。 引入“槓桿擁擠度儀表板”,說明其作用与运作方式。資金費率核心在于,持有多頭或空頭合約的一方支付資金費率給另一方,此機制會根據合約價格與標的資產價格的差異而定,清楚說明以 **U 本位(線性)合約** 為例,幣本位(反向)合約的計價方式不同。
資金費率的計算涉及溢價指數和利率,溢價指數基於買價/賣價的影響與標記價格(深度加權)而定。 最终的 資金費率 由溢價指數與利率加權平均組合而成,並存在利率基准和 clamp 機制。
Considering different funding rate scenarios, including stable positive rates, sharp increases (potential for crowded long positions, noting the decreasing frequency of extreme rates in Bitcoin perpetuals historically), and positive-to-negative shifts. Emphasizing the need for multi-dimensional validation with Open Interest (OI), basis, spot volume, and liquidation data to avoid misinterpretations.
Calculating the impact of funding rates on holding costs, using a hypothetical example and highlighting the effects of 10x leverage. Exploring the logic of cash-and-carry arbitrage and associated risks like rate reversals and liquidation. Identifying risk management thresholds, the applicability of isolated and cross margin, and the importance of a checklist and disclaimers. Preparing a FAQ section addressing common questions.
打開任何一個永續合約的行情頁,合約資金費率變化那一欄永遠在跳動。這個看似不起眼的百分比,實質上是市場公開的「槓桿擁擠度儀表板」——它記錄了多空雙方的博弈力量、倉位持有成本,以及資金在合約市場與現貨市場之間的拉扯平衡。永續合約沒有到期交割日,價格之所以能夠長期緊貼現貨走勢,核心就在於這套定期在多空持倉者之間轉移資金的動態平衡機制。
資金費率的核心:多空雙方的資金轉移
永續合約價格圍繞現貨標記價格波動。當合約價格高於現貨價格時,市場看多情緒佔據上風,資金費率呈現為正值,此時由多頭持倉者向空頭持倉者支付資金費用;反之,當合約價格低於現貨價格時,費率轉為負值,則由空頭持倉者向多頭持倉者支付資金費用。需要明確的是,這筆費用並非交給交易平台,而是在多空交易者的帳戶之間直接結算轉移。
在結算時點,持有倉位的交易者才會被計入費用。以常見的 U 本位線性合約 為例,資金費用的計算公式一般為:
(其中持倉名義價值 = 持倉數量 × 標記價格;若為幣本位反向合約,計價單位與公式細節略有不同,需參考各平台反向合約規範)
如果在兩次結算時間點之間完成開倉與平倉,且未跨越結算時間戳,則不會產生該週期的資金收支。資金費用直接計入已實現盈虧或從可用保證金中劃扣,因此即使倉位處於浮盈狀態,長期支付高額費用依然會實質性消耗保證金緩衝。
拆解計算邏輯:溢價指數與基準利率
主流加密貨幣衍生品平台的資金費率公式結構基本一致,主要由反映市場即時買賣壓力的「溢價指數」與設定的「基準利率」組成。
1. 溢價指數(Premium Index)
溢價指數衡量合約價格相較於現貨指數的偏離程度。為了防止單筆大額掛單或異常成交操縱數值,平台通常採用訂單簿深度加權的衝擊買方價格與衝擊賣方價格來計算溢價,而不是單純取最新成交價。此外,為避免極端瞬間波動引發不必要的跳動,平台通常每數秒採樣一次溢價指數,並在結算週期內(如 8 小時或 4 小時)進行時間加權平均(TWAP),最終得出當期平均溢價指數。
2. 利率與鉗位區間(Clamp 函數)
平台通常會設定一個固定基準利率(例如每日 0.03%,平攤至 8 小時週期約為 0.01%,部分特定幣對可能設為 0)。常見的綜合金費率計算模型為:
公式中的 clamp 函數作用在於將「基準利率與溢價指數的偏差」限制在正負 0.05 個百分點內。這意味著最終資金費率大致跟隨平均溢價指數波動,但受到上下限微調約束;當市場溢價處於零軸附近時,費率會自動收斂至基準利率(通常約為 0.01%)。
3. 結算週期差異
多數主流幣種以 8 小時為結算週期(每日 3 次),而部分波動劇烈或流動性特異的幣種可能調整為 4 小時甚至 1 小時。結算頻率提高時,單次顯示的費率數值可能會縮小,但累積收取的頻次增加。在評估持倉成本時,應將其換算為年化費率(單次費率 × 每日結算次數 × 365)進行統一橫向對比。
解讀市場訊號:三種常見費率情境
合約資金費率變化本身反映的是衍生品市場內的槓桿結構與多空分佈,而非單向的走勢預測工具。解讀時應著重關注費率的變化斜率與持倉背景。
情境一:長期維持低位穩定正費率
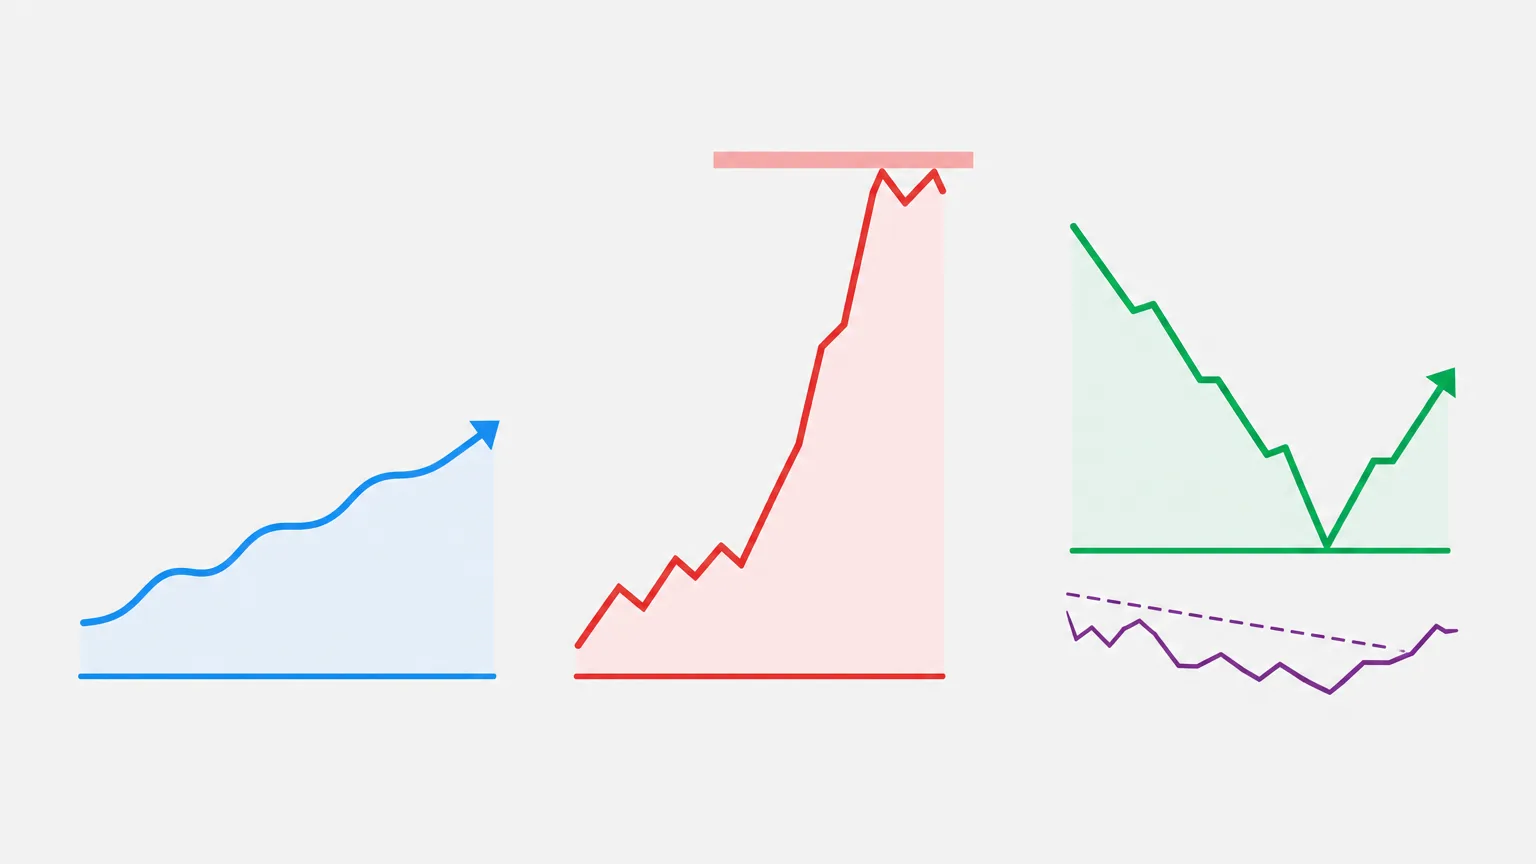
費率平穩維持在 0.01% 附近,表示合約價格與現貨高度貼合,多頭持倉意願保持溫和健康,市場並未出現非理性的追價槓桿。這種環境適合趨勢跟隨策略或作為期現套利的穩健收益期。
情境二:費率迅速攀升至極端高位
當費率在連續數輪內快速升至 0.05% 至 0.1% 以上,說明多頭正在以極高成本維持槓桿倉位。歷史數據顯示,隨著市場流動性加深,比特幣等主流資產永續合約出現極端費率的頻率較早期有所下降。一旦出現極端高費率伴隨未平倉合約量急劇擴大,表明多頭極度擁擠;若後續現貨買盤動能不足,槓桿成本可能會促使多頭主動平倉,引發回調風險。
情境三:費率急劇轉負或出現背離
費率跌入負值區間代表空頭持倉成本高於多頭。若價格在下跌過程中伴隨大幅負費率與持倉量飆升,可能蘊含空頭擠壓(Short Squeeze)的反彈潛能。另一種常見現象是「價格上行但費率回落」,這通常表明現貨買盤主導上漲,合約槓桿並未盲目追高,此類結構往往比單純由衍生品槓桿推動的行情更具持續性。
避免單一指標誤判:四個交叉驗證維度
- 未平倉合約量(Open Interest, OI):費率與 OI 同步上升,通常反映新槓桿資金入場;若費率走高但 OI 顯著下滑,則多為空頭止損或被動平倉所致。
- 期現基差(Basis):觀察永續合約價格相對於現貨指數的實時差額。若基差平穩而費率異常波動,需警惕結算前夕的短線流動性失衡。
- 現貨成交量與訂單簿深度:僅靠合約槓桿拉升、缺乏現貨成交量配合的高費率行情,其脆弱性通常較高。
- 清算數據分佈:大額強平事件會導致局部時段的費率劇烈失真,待清算潮平息後,費率通常會向真實供需水平回歸。
持倉成本量化與資金費套利機制
進行槓桿交易時,資金費用對保證金的侵蝕效應隨時間和槓桿倍數呈線性放大。以下為假設不同費率水平下的持倉成本參考模型:
| 單次費率(每 8 小時) | 名義 10,000 USDT 每日成本 | 名義 10,000 USDT 每月成本(30天) | 簡單年化費率(未計複利) | 10倍槓桿下佔初始保證金比例(每月) |
|---|---|---|---|---|
| 0.01%(基準) | 3 USDT | 90 USDT | 約 10.95% | 約 9.0% |
| 0.05%(偏高) | 15 USDT | 450 USDT | 約 54.75% | 約 45.0% |
| 0.10%(極端) | 30 USDT | 900 USDT | 約 109.50% | 約 90.0% |
*註:上述數據為理論測算示例,未考慮手續費、滑點及費率動態波動。
期現套利與潛在風險點
在長期正費率環境下,市場常見現貨多頭 + 永續合約空頭的 Delta 中性套利策略,旨在獲取穩定的資金費收益。然而,實務操作中需承擔以下風險:
- 費率反轉風險:行情快速轉弱導致費率持續轉負,套利組合由收取費用轉為淨支出。
- 單腿強平風險:若行情急劇上漲,合約空頭保證金不足可能面臨被動清算,即使現貨價值上漲也無法即時抵補保證金缺口。
- 交易磨損與滑點:建倉與平倉手續費、跨市場劃轉成本可能顯著削弱短期套利空間。
合約交易實務檢查清單
- 查閱當前與歷史費率區間:評估當前費率是否處於過去 7 天或 30 天的極值區域。
- 核對結算倒計時:在結算時點臨近時,留意盤口買賣差價及短線平倉引發的價格擾動。
- 保證金模式選擇:在費率波動劇烈的非主流幣種上,採用逐倉模式以隔離潛在的費用與清算風險;在全倉模式下則需預留充足的帳戶可用餘額。
- 設定費率警戒線:預先規劃當資金費率超過特定閾值時的減倉或對沖規則,降低持有成本消耗。
常見問題(FAQ)
Q1: 資金費率轉為負值時,價格一定會出現反彈嗎?
不一定。負資金費率僅代表當前合約市場中空頭槓桿意願較強、空方願向多方付費持倉。在強勁的下行趨勢中,負費率可能維持較長時間,若缺乏現貨實質買盤支撐,盲目依據負費率做多可能面臨持續虧損風險。
Q2: 如果在結算前 1 分鐘平倉,還需要支付或收取資金費用嗎?
不需要。資金費用僅對在精確結算時間戳(例如 UTC 00:00、08:00、16:00)仍持有倉位的帳戶生效。若在結算前已完成平倉,則該週期不發生資金劃扣或收益結算。
Q3: 為什麼資金費率由正轉負的切換往往滯後於行情轉向?
因為平台的資金費率多數採用過去整個結算週期內的時間加權平均溢價(TWAP)進行計算,旨在平滑異常波動。因此,費率數值體現的是一段時間內的綜合持倉情緒,對瞬間的行情轉折具有天然的平滑與滯後特性。
Q4: 逐倉與全倉模式在承受資金費率支出時有什麼實質區別?
在逐倉模式下,資金費用直接從該筆倉位分配的保證金中扣除,若費用過高可能加速單個倉位的維持保證金不足;在全倉模式下,資金費用從整個合約帳戶的可用餘額中扣減,雖降低了單一倉位因扣費觸發強平的概率,但若多個持倉持續處於不利費率下,會逐步侵蝕整個帳戶的可用資產。


