
金融市场信息可能随时间变化,请以最新公开信息为准。
供應量上升,先問一句:這批幣最後停在誰的錢包
鏈上數據面板上的穩定幣總供應量,多數時間在緩慢擴張,偶爾在市場劇烈波動之後出現一段急促上衝;它同樣出現過連續數月的收縮。把這條線的短期方向直接讀成「場外有新錢要進來」,有時對,有時錯得離譜。差別在於有沒有問清楚:新鑄出來的幣,最後停在誰的錢包裡。
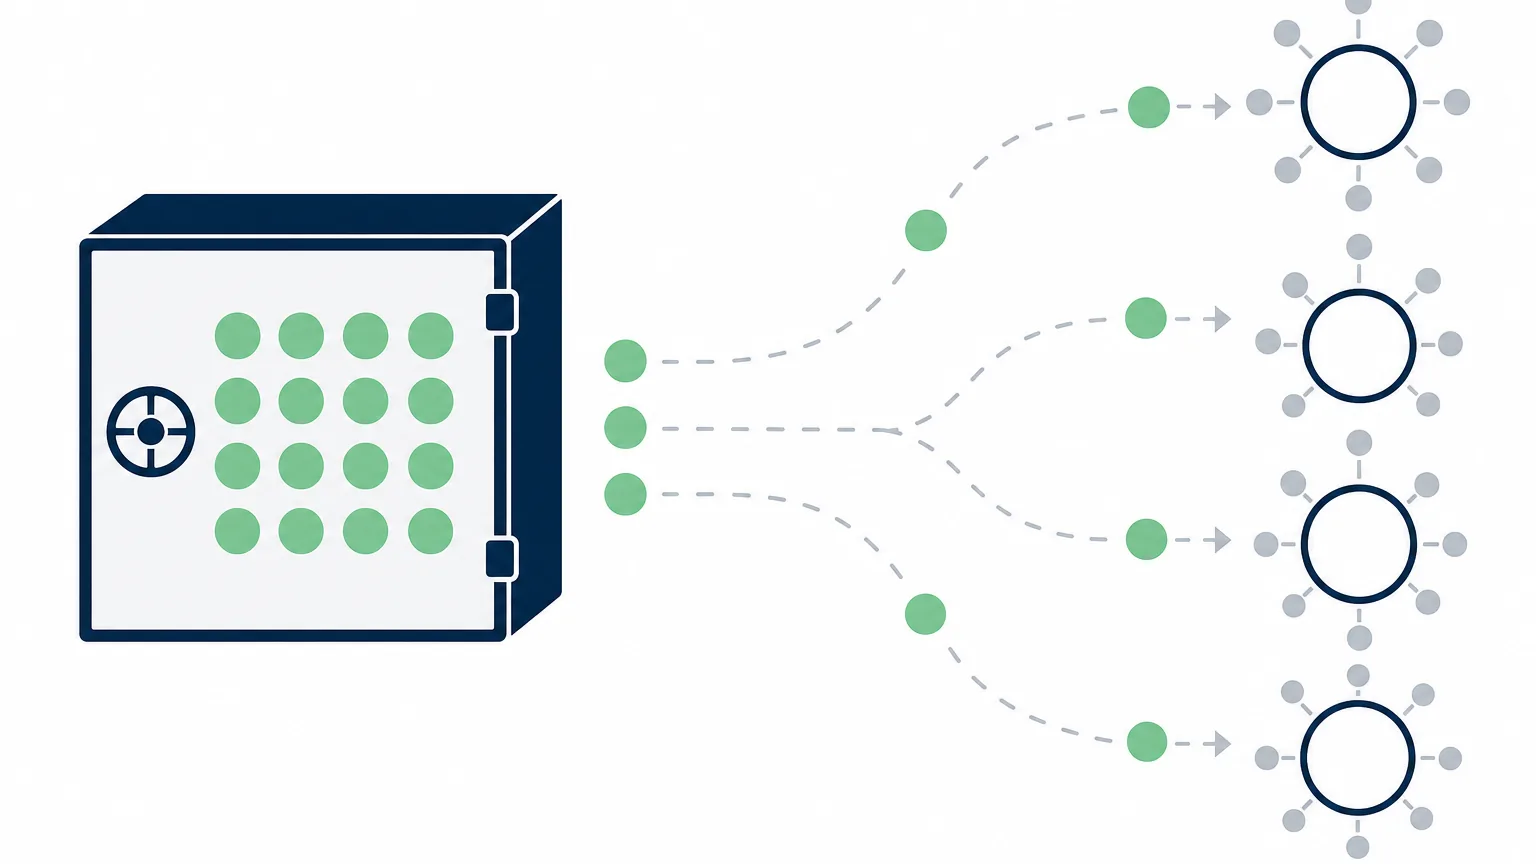
穩定幣的供應量本身就是一個容易被誤讀的數字。同一個發行商,同一時刻,可以在鏈上完成一筆十億美元的增發,把幣打進自己的庫存地址,然後在接下來幾天到數週分批派發給造市商、交易所、場外櫃檯和機構客戶。在這段時間裡,鏈上瀏覽器顯示的總供應量已經增加了,但市場上真正可用、真正能拿來買幣的幣,一顆都沒有多。這批幣在會計上存在,在有效流動性上不存在。
這個區分並非憑空捏造。美國聯邦儲備委員會研究人員的分析就將「與發行商之間的鑄幣與贖回」和「投資者之間的買賣」視為運作邏輯截然不同的兩個層面,相關分析可參考聯準會研究人員對穩定幣一級市場與二級市場機制的分析。一級市場的動作由發行商與大客戶決定,二級市場的價格與深度才由訂單簿決定。總供應量統計的是一級市場的結果,價格反應的是二級市場的狀態,兩者之間隔著一段部署時間。
反向的情況也常見。發行商的庫存地址把幣派發到某家大型交易所的熱錢包,總供應量沒有變化,但可交易籌碼突然增加。在面板上看到的數字是平的,盤口的深度卻明顯變厚。如果只看總供應量,這一層變化完全被抹掉了。
解讀穩定幣供應增加的市場含義,第一步是把「增發」和「流通」切開:增發是發行商的資產負債表動作,流通是這批幣是否已經進入可以隨時成交的地址群。前者容易追蹤,後者需要交叉比對交易所餘額、造市商地址、跨鏈橋合約餘額與活躍地址分布。兩者之間的落差,往往就是市場情緒與實際購買力之間的落差。
四種「供應增加」,市場含義可以完全相反
把穩定幣供應的變化拆開來看,至少存在四種性質不同的增加,對價格與流動性的暗示方向截然不同:
1. 法幣入金驅動的增發
觸發機制:機構或企業把美元、港元等法幣存入發行商,換取等額穩定幣。
市場含義:這是最健康的增量資金訊號,代表實質購買力正在向鏈上集結,是現貨買盤的前置動作。
2. 存量換倉形成的供應維持或上升
觸發機制:投資者賣出比特幣或山寨幣,換成穩定幣避險,此時發行商贖回壓力低,整體供應可能微增或持平。
市場含義:整體加密市值同步縮水,這類供應增長本質是防守避險訊號,而非外部資金進場。
3. 抵押借貸循環創造的派生供應
觸發機制:交易者將主流資產抵押借出穩定幣,再度買入現貨並循環加槓桿。
市場含義:槓桿在內部循環堆積,名義供應量看似繁榮,卻推高了系統清算脆弱度。
4. 支付結算與跨境流動需求
觸發機制:跨境貿易、B2B結算、全球薪酬等非投機性通道沉澱的資金。
市場含義:與二級市場投機買盤關聯度低,對訂單簿深度和幣價無直接推升作用。
堪薩斯城聯邦儲備銀行的研究簡報曾對穩定幣實際用途做過分布估算,詳情見堪薩斯城聯邦儲備銀行對穩定幣用途分布的估算研究。這項研究指出:總供應量無法回答用途去向。如果大量增量僅沉澱在支付通道中週轉,將其當成看漲信號便會產生嚴重誤判。
鑄幣不等於買入:資金流向上的時間差與統計黑洞
發行商的鑄幣動作與市場上的實際買入之間,存在數天甚至數週的時間差。這段滯後期是許多鏈上分析誤判的根源。
大型機構客戶向發行商申請鑄幣,資金從商業銀行電匯確認後,發行商在鏈上鑄造相應份額。但這筆資金到帳後,客戶往往需要通過內部合規風控、選定分批建倉演算法、協調場外造市商進行深度撮合。在業界常規的部署節奏中,數億至數十億美元級別的資金往往需要數週時間才能分批完全消化。在這段期間,鏈上總供應量已早早反映,二級市場盤面卻毫無波瀾。
這帶來了具體的流向觀察切入點:當穩定幣供應在短時間內出現連續、密集增發,且發行商儲備未見贖回,意味著潛在的買盤彈藥正在排隊。此時盤面回調往往相對溫和,底層具備較強的承接力量。
相反地,若鏈上供應飆升,但主流交易所的穩定幣餘額停滯甚至下滑,新鑄幣往往只是發行商儲備庫存調度,或直接流向了場外結算協定、代幣化貨幣市場工具中,並不會進入訂單簿承接拋壓。
跨鏈統計帶來的重複計算問題
在多鏈架構下,跨鏈資產的統計標準極易混淆。同一批 USDC 從以太坊跨鏈鎖定至 Arbitrum 或 Solana,若數據平台粗暴地將各鏈發行數額直接相加,會把被鎖定的原始儲備與新鏈上鑄造的封裝份額同時計入,產生「供應暴增」的統計假象。
為避免掉入統計陷阱,可藉由 DefiLlama(Stablecoins 儀表板) 或 Coin Metrics 等支援「去重統計」的分析工具,重點鎖定原生發行量(Native Issuance)而非各類跨鏈包裝版本,更能真實呈現法定貨幣的淨流入情況。
流動性傳導:買賣深度、資金費率與借貸成本
穩定幣在數位資產市場扮演著等同於貨幣市場基金與基礎保證金的角色。其供應增量主要透過三條路徑傳導至整體市場流動性:
第一,現貨盤口深度增厚。當穩定幣真實流入交易所熱錢包,買單掛單厚度增加,市價單帶來的滑價幅度顯著收窄,市場承接拋盤的韌性提高,交易磨損大幅下降。
第二,衍生品資金費率的健康度。在合約市場中,資金費率直接反映多空雙方的資金槓桿偏向。若穩定幣供應擴張且流動性充裕,多頭願意承擔微幅正費率持有槓桿倉位,資金成本處於健康水平;若供應量激增但資金費率異常持續轉負,說明籌碼極可能被借出用於避險或做空對沖。
第三,鏈上借貸協議的基準利率。在 Aave、Compound 等鏈上借貸市場中,當穩定幣池充裕,借貸利用率下降,供借利率同步走低。低廉的資金成本會促使交易者加大槓桿,波動率在隨後往往會放大。
穩定幣的供應量是市場的「乾火藥」儲備。火藥充足不等於立即扣動扳機,但它直接決定了趨勢啟動時行情推動的深度與持續性。
五種風險訊號的排查組合
供應增長本身並非單純的利好,將其與其他維度的指標組合觀察,往往能提前捕捉市場轉折點的風險訊號:
1. 供應快速飆升,價格滯漲且未平倉合約(OI)新高
這是典型的槓桿過熱訊號。鏈上供應短期激增,但現貨價格窄幅震盪甚至下行,背後往往是抵押借貸的重複質押循環,而非真實法幣入金。一旦抵押品跌破平倉線,連鎖清算會迅速抽乾流動性。
2. 供應總量增加,交易所內穩定幣存量卻持續流出
表面上供應擴張,但 Glassnode / CryptoQuant 監測的交易所穩定幣存量卻顯著減少。這說明新增幣種並未進入交易隊列,資金可能轉向鏈上收益農耕、跨機構清算或分流至代幣化國債中,訂單簿並無實質購買力支撐。
3. 供應總量停滯或收縮,鏈上大額燃燒(Burn)頻發
贖回燃燒是機構資金撤離的最真實表達。發行商銷毀穩定幣、儲備金流回傳統銀行體系,往往領先於現貨價格的深幅下跌。供應收縮指標的預警可靠度往往高於價格圖表的技術均線。
4. 二級市場折價或跨區溢價異常
穩定幣二級市場脫錨是信用與流動性摩擦的直接體現。若出現持續數日的折價,暗示發行商贖回通道受阻或底層儲備質量引發質疑;詳細的儲備資產質量評估框架可參考MetaMask 關於穩定幣底層儲備運作與評估方式的說明。反之,若局部市場長期呈現高額正溢價,則說明當地資金受法幣管制影響急於透過通道換匯。
5. 發行結構高度集中於單一發行主體
若整體供應增量幾乎全部來自單一機構,市場整體系統性風險便與該主體的合規資質和資產負債表完全綁定,需要提高警惕並評估機構信用集中風險。
監管框架與資產分流帶來的結構變化
全球監管體系對穩定幣的法律定位正在迅速明朗化。歐盟的加密資產市場法規(MiCA)、美國的相關監管草案以及香港金管局的穩定幣發牌制度,皆強制要求法幣儲備具備高流動性、定期第三方審計及隔離託管機制。
這種合規轉變讓透明度高的發行商更具說服力。例如定期發布經認證審計報告的發行商,如Circle 的儲備透明度定期報告與認證頁面,讓市場能夠逐月逐季核驗其流通量是否獲 1:1 的現金及短期美國國債足額支撐,讓「供應增加」更趨近於真實資金流入。
同時,由美國短期國債支撐的代幣化貨幣市場基金(如以 BUIDL 等為代表的 RWA 產品)分流了大量原先閒置在傳統穩定幣中的資金。當看到主流穩定幣供應量下滑時,需透過 RWA.xyz 等平台同步交叉比對代幣化國債規模,判斷資金是真正流出加密生態,還是僅在不同利息收益載體之間「搬家」。
五項核心指標觀察清單
將下列五項數據維度結合,能有效降低單一數據波動的噪聲:
- 7 日與 30 日原生供應淨增減(Net Issuance):在 DefiLlama 穩定幣專題頁鎖定原生鏈上淨變化,過濾單日短期大額申贖帶來的雜訊。
- 交易所穩定幣儲備總量(Stablecoin Exchange Balance):使用 Glassnode 或 CryptoQuant,確認新增份額是否實質進入交易所熱錢包轉為購買力。
- 穩定幣供應比率(SSR, Stablecoin Supply Ratio):衡量比特幣總市值與穩定幣總供應量的比值。比率處於歷史低位,代表潛在穩定幣承接購買力相對充足。
- 主流合約資金費率(Funding Rates):在 Coinglass 監控主流交易所的年化費率,確認新增資金是在推動現貨買盤還是建構對沖空單。
- 鏈上借貸協議穩定幣存款利用率(Pool Utilization Rate):在 Aave 等協議前端查看池子借貸利率,低利率意味著系統流動性充裕但槓桿擴張動能積累中。
參考來源與公開資料庫
- 聯邦儲備系統理事會(Federal Reserve Board)FEDS Notes 研究報告
- 堪薩斯城聯邦儲備銀行(Federal Reserve Bank of Kansas City)支付系統研究簡報
- Circle 官方儲備透明度披露報告
- 數據核算工具:DefiLlama(Stablecoins)、Glassnode(Exchange Balances)、Coinglass
免責聲明:所有鏈上數據、指標框架與市場機制分析僅供研究與教育參考,不構成任何形式的投資、交易或資產配置建議。加密市場價格波動劇烈,涉及顯著本金損失風險,參與前請務必獨立評估風險。
常見問題(FAQ)
Q1:為什麼穩定幣供應量大增,加密貨幣價格卻持續下跌?
穩定幣供應增長的原因多元。若市場處於劇烈拋售期,投資者將現貨倉位換成穩定幣避險,或透過借貸協議循環借出穩定幣進行對沖,整體穩定幣供應量不降反升。此時供應增加反映的是市場內部資金的避險與槓桿重組,而非場外新資金入場,因此幣價不會同步上漲。
Q2:鏈上偵測到的百萬級別大額「鑄幣」一定是多頭買盤嗎?
不一定。發行商的鏈上鑄幣往往是常規的儲備庫存調度、滿足做市商跨市場流動性配額或跨鏈金庫的資金平移。這些資金在未進入交易所訂單簿或實質執行撮合買單前,僅為會計庫存,不應直接解讀為即時多頭買單。
Q3:如何避免多鏈環境下穩定幣供應數據的重複計算?
在統計多鏈生態時,應優先關注在原始底層鏈(如以太坊、Solana)上由發行機構直接鑄造的「原生發行量(Native Issuance)」,並排除各類跨鏈橋抵押鎖定後生成的封裝代幣(Wrapped Tokens)。可使用 DefiLlama 等具備跨鏈去重與原生標籤分類的鏈上數據平台進行核對。


