金融市场信息可能随时间变化,请以最新公开信息为准。
全年無休的市場,日線為甚麼仍有空白
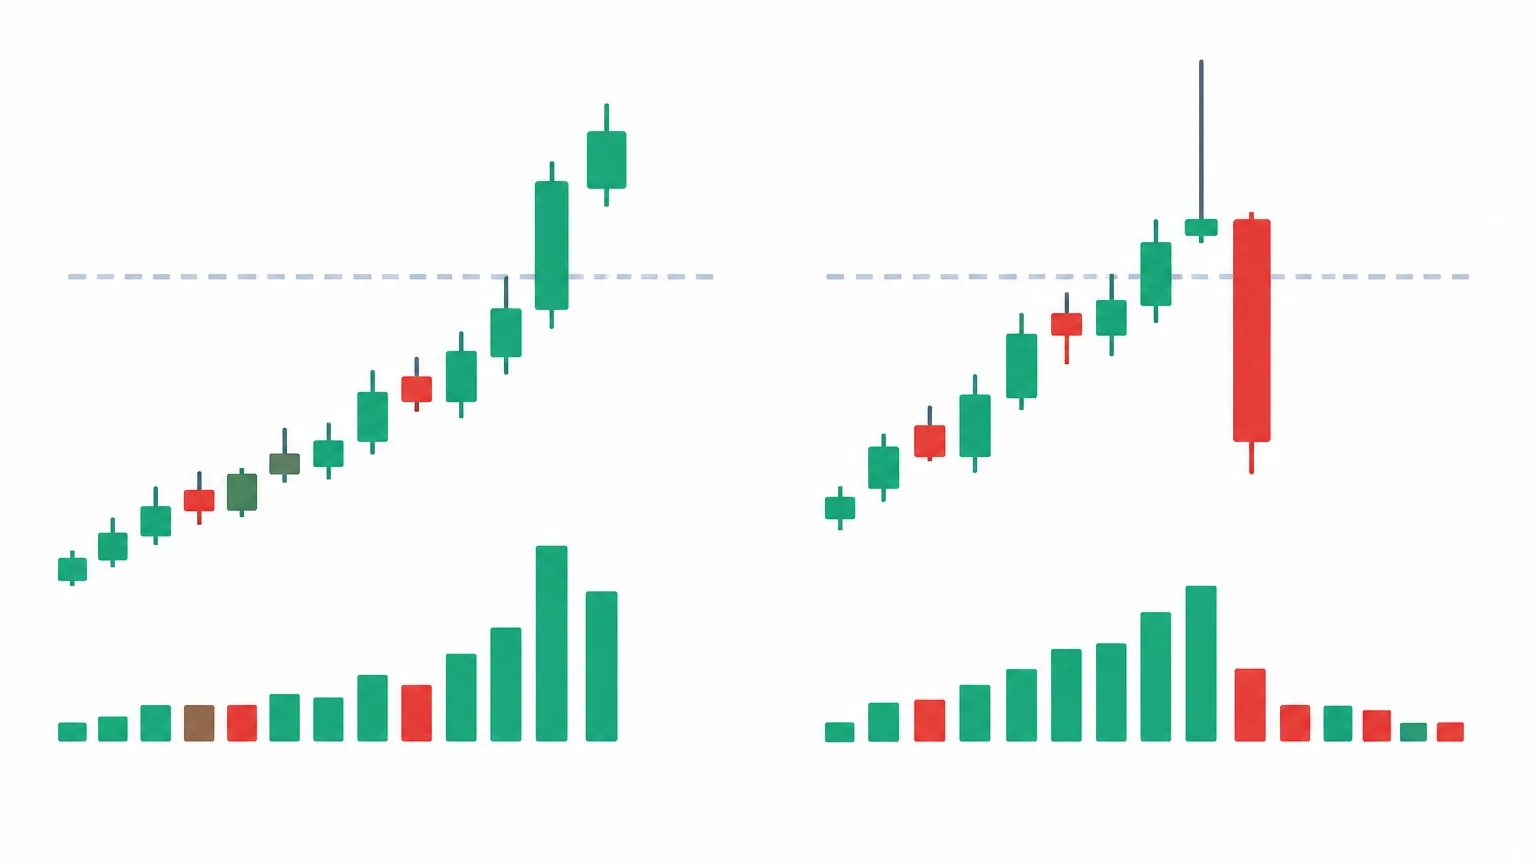
把比特幣或以太幣的日線圖拉開,在急速行情前後經常會看到相鄰兩根K線之間出現一段垂直的價格空白。在技術分析的標準定義中,日線缺口在加密市場通常指相鄰兩根K線的價格區間完全沒有重疊——向上缺口代表當日最低價高於前一日最高價,向下缺口則是當日最高價低於前一日最低價,意味著中間區間在該時間切片內沒有留下任何撮合成交。
股票市場出現缺口十分自然,因為傳統交易所每天定時收市,隔夜的重大消息累積到開盤一次過釋放。加密貨幣現貨市場全年無休、二十四小時持續運作,表面上不應留下這種斷層。然而,加密市場本質上是由全球數十家獨立交易所組成的去中心化流動性網絡,並沒有一個全球統一的「官方收盤價」。圖表服務商普遍以標準的 UTC 00:00(香港/台北時間早上08:00) 作為日曆日切分邊界。所謂的日線缺口,本質上是這套時間切分規則、跨市場流動性深度落差與各交易所報價差異共同作用的結果。
四種最常見的缺口成因
1. 傳統期貨交易所的週末休市與時段落差。芝加哥商品交易所(CME)的比特幣與以太幣期貨長期沿用傳統金融市場的作息(週五美東時間傍晚收市,至週日晚間重開)。休市期間,幣安、OKX、Coinbase 等現貨市場照常交易,當價格大幅波動後,CME 期貨於週日開盤時便會直接跳至現貨最新水平,在合約圖表上留下明顯的週末跳空缺口。儘管各大衍生品交易所正逐步推進更長交易時段或 24/7 交易機制,但歷史圖表中的 CME 缺口依然是市場衡量資金回踩的重要參考座標。
2. 日線切分點落在流動性偏薄的過渡時段。主流圖表預設以 UTC 00:00 劃分日線,該時刻恰逢歐美活躍交易時段剛結束、亞洲核心交易時段尚未全面展開的交接窗口。此時各大交易所訂單簿深度通常較淺,做市商掛單相對稀疏。若在切分點前後出現大額市價單或槓桿觸發,價格極易在數秒內大幅位移,令新一根日線的開盤價大幅跳開,形成技術性缺口。
3. 交易所之間的深度差異與短暫脫節。各交易所之間的流動性深度與買賣價差存在客觀差距。當某家交易所因伺服器延遲、撮合引擎擁堵或單邊大單衝擊時,報價可能短暫與全網均價偏離,在該平台的專屬圖表上產生「獨有缺口」。這種現象屬於單一平台的數據特徵,並非全市場的共識跳空。
4. 突發重大事件與連鎖清算。公鏈網絡異常中斷、主流穩定幣脫錨、重大監管公告或安全事件往往在極短時間內引發恐慌性拋售或追價。當市場掛單在瞬間被徹底掃空時,撮合引擎無法在原區間內完成連續配對,從而在現貨與合約日線上同步留下寬幅的實質性缺口。
現貨缺口與期貨缺口,觀察重點截然不同
期貨交易所(如 CME)的休市缺口具有明確的起點與終點,其收盤價與重開價均為公開撮合紀錄,缺口寬度具備精確的度量依據。由於機構交易者廣泛將 CME 缺口作為流動性重訪的心理錨點,這類缺口在歷史數據中展現出較強的技術參考價值。
現貨圖表上的缺口則極易受圖表切分規則干預。若將日線結算時間從 UTC 00:00 調整為其他時區,部分現貨缺口可能會在視覺上直接消失。因此,觀察現貨缺口的第一步,必須是進行多交易所交叉驗證。只有當多家頭部平台同時出現一致的價格斷層時,該缺口才具備市場結構意義。
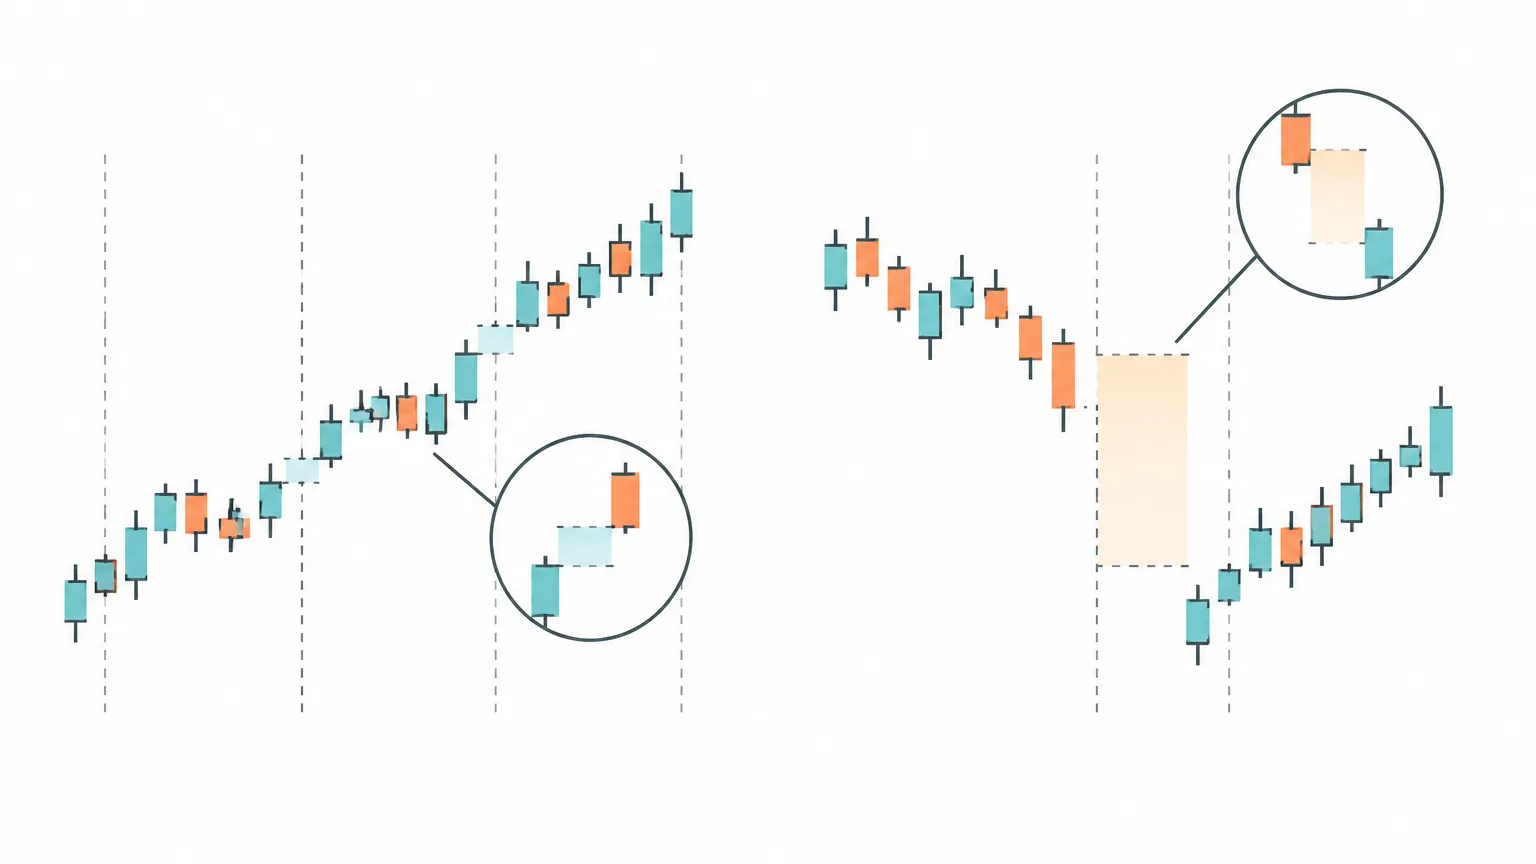
缺口在圖表上是一道空白,在微觀結構中代表一段「缺乏成交量積累」的真空區間。當價格重新進入該區間時,由於缺少歷史籌碼堆積與密集掛單阻力,價格穿梭速度往往顯著快於正常成交密集區。
缺口為甚麼會吸引價格回補?
在價格跳空的真空區間內,幾乎沒有持倉者的持倉成本落在此處。當行情出現反走時,該區間內部既沒有「解套拋壓」,也沒有密集的限價防守單,訂單簿相對薄弱,這促使行情能夠以極高效率迅速覆蓋該段空白,形成視覺上的「回頭補缺」。
缺口的邊界(上緣與下緣)則是爭奪的核心。跳空發生的起點往往是當日動能爆發或防守轉移的關鍵位置,聚集了大量條件單、止損單與突破掛單。因此,當價格重新測試缺口邊緣時,成交量往往會顯著放大,該位置常轉化為強烈的支撐位或阻力位。
此外,市場廣泛存在的心理預期創造了自我實現效應。大量演算法策略與技術派交易者習慣在缺口邊緣預設掛單,這些流動性聚集點本身就會吸引做市商與動量資金向該區域靠攏尋求撮合。
日線缺口的六大形態拆解
1. 普通缺口(Common Gap)
常見於無明確趨勢的橫盤震盪走勢中,缺口幅度較窄,成交量無明顯異常。成因多為流動性交接時段的小額單邊掃單,通常在數個交易日內便被影線或實體完全回補,提供的趨勢預測價值較低。
2. 突破缺口(Breakaway Gap)
出現在長期底部盤整、頂部區間或關鍵形態(如三角形、頭肩底)被強勢擊穿之時。通常伴隨全網成交量顯著放大與持倉量急增。突破缺口確認了新趨勢的啟動,短時間內極少完全回補,缺口邊界將轉化為長期的關鍵防守基準。
3. 中繼缺口(Runaway / Measuring Gap)
在強烈單邊單純趨勢的中途產生,象徵買方或賣方力量的快速換手與情緒延續。在經典技術分析中常被用作測算趨勢剩餘發展空間的參考,回補週期通常較長。
4. 衰竭缺口(Exhaustion Gap)
在一輪急速行情的末端出現,伴隨極度亢奮的市場情緒與天量成交,但隨後價格無法繼續創出新高或新低,並在數日內迅速回落吞沒缺口。這類缺口代表衝刺資金耗盡,是趨勢即將見頂或見底的警示信號。
5. 島形反轉(Island Reversal)
在相近價位區間先後出現方向相反的兩個跳空缺口,使中間的一組或數根日K線形成孤立的「島嶼」。此形態代表多空力量發生根本性逆轉,屬於高可信度的反轉形態。
6. 連鎖清算缺口(Liquidation Gap)
在加密市場高度槓桿環境下常見的特有走勢。當關鍵技術位失守引發大額強平時,清算引擎以市價強制平倉,導致訂單簿短暫擊穿並留下寬幅斷層。此類缺口常伴隨合約未平倉量(OI)斷崖式下跌及資金費率極端偏離。
評估缺口回補傾向的關鍵維度
技術分析領域並不存在「缺口百分之百必定回補」的硬性規律。回補本質上是流動性再平衡的概率事件。評估某個日線缺口是否會在短期內回補,可綜合對比以下結構特徵:
| 觀察維度 | 偏向短期回補 | 偏向長期保留/不回補 |
|---|---|---|
| 成交量表現 | 成交量平淡,與近期均量相當 | 量能異常爆發,數倍於平均值 |
| 缺口成因 | 切分點微幅跳空、單一交易所波動 | 宏觀事件驅動、大週期趨勢突破 |
| 缺口寬度 | 窄幅缺口(小於日平均波幅) | 寬幅缺口(超越數日綜合震幅) |
| 市場位置 | 震盪區間內部或通道中軌 | 重要阻力/支撐位的初始突破點 |
| 多平台一致性 | 僅個別平台存在,主流現貨無缺口 | 全球主流現貨與衍生品平台同步跳空 |
| 衍生品持倉變化 | 未平倉合約(OI)與費率變化平穩 | OI 爆量新增或大規模強制去槓桿 |
實戰日常觀察的四個標準動作
第一步:多交易所橫向核對。發現日線缺口時,先對比至少兩到三家主流交易所(例如 Binance、Coinbase、OKX)及 CME 期貨圖表,區分其屬於平台自身流動性造成的「技術性噪聲」,還是全市場同步的「結構性缺口」。
第二步:標註缺口邊界與時間窗口。在圖表上精確畫出缺口上緣(前一日高點/當日低點)與下緣(前一日低點/當日高點),並記錄生成週期。這兩個水平位將在後續行情中充當潛在的支撐阻力參考。
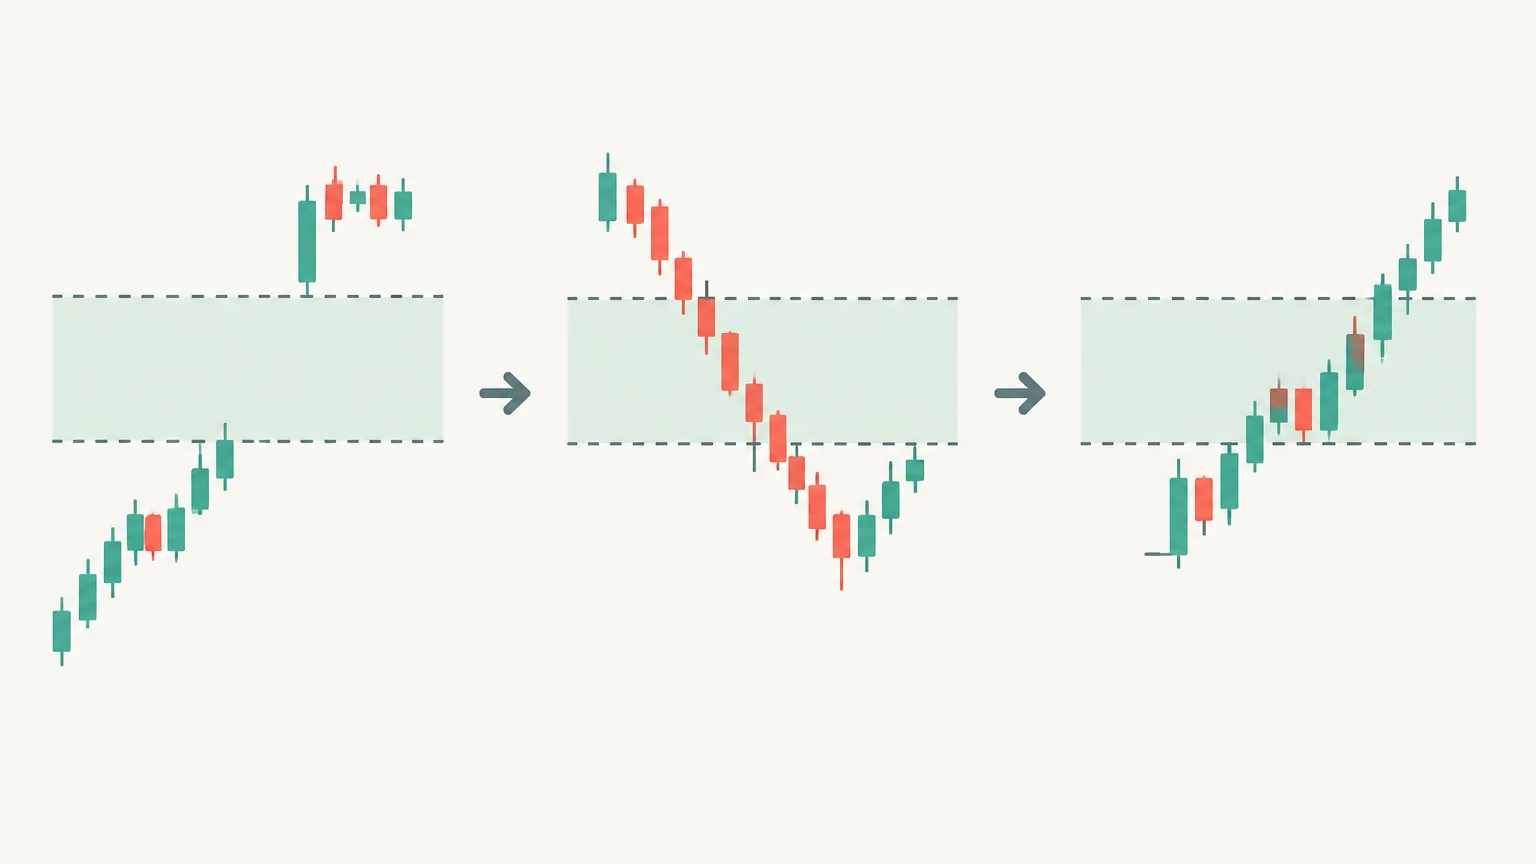
第三步:結合衍生品數據輔助確認。觀察跳空發生前後的未平倉合約(Open Interest)變化與永續合約資金費率。若跳空伴隨大量新資金進場開倉,缺口轉化為趨勢起點的概率顯著提升;若伴隨持倉量崩跌,則多屬情緒清算。
第四步:設定觀察窗口而非盲目預測。放棄「缺口必補」的執念,轉而設定客觀條件。例如觀察缺口形成後的三至五根日K線是否維持在缺口邊緣上方運行,以此評估突破有效性與回補風險。
交易者最容易忽視的認知誤區
混淆影線與缺口邊界。在嚴格的技術分析中,只要後續K線的影線(最高價或最低價)完全穿透並覆蓋了缺口的所有價格區間,即代表在該區間已完成流動性撮合,屬於完全回補。若僅以實體收盤為準,容易誤判未補狀態。
在未經確認的缺口處重倉摸頂抄底。強勢突破缺口後,市場通常具備極強的單邊動能。若僅憑「缺口必回補」的單一假設逆勢建立重倉,在強趨勢行情中極易遭遇保證金虧損甚至爆倉風險。
忽視宏觀週期與市場環境偏差。在強烈牛市中,向下的普通缺口往往在數小時內被迅速買回,而向上的突破缺口可能數年不補;在熊市中則剛好相反。脫離大趨勢單純看缺口形態,缺乏統計意義。
風險提示與聲明
技術分析與缺口觀察僅供市場結構理解與研究參考,不構成任何投資建議或操作依據。加密貨幣資產價格波動劇烈,合約與衍生品交易存在較高虧損風險,參與市場前應充分評估自身風險承受能力並保持獨立判斷。
常見問題(FAQ)
Q1:加密貨幣現貨市場 24/7 運作,為甚麼日線圖上還會看到缺口?
主流圖表通常以 UTC 00:00 作為日曆日劃分邊界。由於加密市場由多家獨立交易所組成,在流動性較薄的時段、各大交易所報價微幅脫節時,或突發重大事件引發連環清算時,切分點前後價格快速位移,便會在該平台的日線圖上形成價格真空缺口。
Q2:甚麼是 CME 缺口?為甚麼常被交易員提及?
CME(芝商所)比特幣與以太幣期貨具有傳統週末休市安排。休市期間現貨價格持續波動,週日重新開盤時合約價直接跳空開盤,形成 CME 缺口。由於該市場聚集大量機構資金,許多交易者習慣將此缺口視為後續價格可能回踩尋求流動性的技術參考位。
Q3:「缺口必定會回補」是真的嗎?
不是。回補屬於概率現象而非必然規律。震盪市中的普通缺口回補概率相對較高,但伴隨巨量資金推動的強勢突破缺口或單邊趨勢中的中繼缺口,價格可能持續單邊延伸,甚至在整個大週期內都不會回補。
Q4:只要影線碰觸缺口區間,算不算已經回補?
在技術分析標準口徑中,K線的影線代表該價位曾有真實撮合成交。只要後續K線的影線完全穿透覆蓋了缺口上下界之間的真空區間,即視為完成全額回補;若僅覆蓋部分區間,則屬於部分回補。