
金融市场信息可能随时间变化,请以最新公开信息为准。
Initial focus is on the core requirement: rewrite the article “如何看期货持仓量:解读数字变化背后的持仓变化与多空信号” and output in HTML format. Priority is given to the administrator’s demands (T0). The first crucial task is understanding and extracting the most important administrator’s instructions, specifically, that the revised article’s beginning should not contain any title, introduction, or metadata, but should start directly with the main body.
The administrator’s instructions regarding the article’s structure take precedence; the “目标读者栏” will be omitted, and the document will start directly with the content, not a heading. A **FAQ** section will conclude the article. Emphasis will be placed on **keywords** and **key content** using bold and color, without any headings. The overall color scheme will be updated to a light blue theme, using `#0284c7` or `#0369a1` for primary emphasis, and `#f0f7fd`, `#e0f2fe`, or `#bae6fd` for background elements, ensuring a natural visual balance. All prohibitions regarding specific terms and HTML tag use will be followed, specifically removing width and height restrictions. The term “NYME” must be corrected to “NYMEX”, and the CFTC link is updated.
Revised article content requires adjustments to terminology (using “期權” consistently), clarification of potentially misleading phrases (“當日收市後結算顯示 OI 急增”), and softening of trading recommendations to be more probabilistic. The source will be explicitly labeled as “第三方分析” (第三方分析). Mobile table optimization necessitates horizontal scrolling. Compliance risks require explicit mention. All listed CSS prohibitions will be enforced. The content will be structured as requested, with no title, introduction or metadata.
The article’s content is the primary focus, aiming to provide an in-depth explanation of open interest (OI) in futures trading. The introduction must directly address the relationship between **trading volume** and **Open Interest (OI)**, emphasizing the significance of these **key metrics**. The article will explore the fundamentals of OI, its calculation, and its interpretation within the trading context.
The structure will be organized into sections exploring the meaning of OI, the four types of trade pairings, the contrasting signals from volume and OI, and data sources for OI. Emphasis is on clear explanations and a logical flow. A **FAQ** section will conclude the article.
打開任何一個期貨報價版面,價位與成交量通常排在最顯眼的位置,期貨未平倉量(Open Interest,簡稱 OI)往往要往下拉幾格才找得到。偏偏這個看似低調的數據,很大程度上決定了交易者該如何判斷眼前行情的真實性質。理解 OI 的底層組成邏輯、價量倉的交叉配對,以及避開結算轉倉的常見盲點,是建立客觀盤面視角的重要一步。
未平倉合約量在量度甚麼
每一張期貨合約的誕生,都必須同時存在一張多頭(好倉)與一張空頭(淡倉)。買方在恒指期貨 24,000 點買入一張,賣方在同一價位賣出一張,市場上便多了一張「仍然生效、尚未結算或對沖」的合約。未平倉合約量記錄的正是此類合約的總累積數。根據香港交易所每日市場報告及衍生產品說明,未平倉合約是指每個交易日完結結算時,市場參與者手上尚未平倉的合約總數,它反映的是收市那一刻的「存量」,而非當日買賣換手的「流量」。
這個定義直接決定了 OI 的解讀價值。成交量反映「當日有多少資金在進出動手」,OI 則反映「動手之後,場內還沉澱着多少尚未結算的真實籌碼」。若兩名交易者在日內互相買賣十次,產生的成交量是二十張,但 OI 可能完全沒有變化,因為雙方只是在換手與平倉。相反,若全日只有一筆成交,但雙方都是建立全新倉位,OI 就會實質增加一張。相同的價格走勢,配合不同的未平倉量增減,背後代表的資金動能截然不同。
此外,期貨合約具有固定到期日。當即月合約結算後,相關持倉會結清歸零,或者轉移至下一個月份,這與股票持倉可以無限期持有完全不同。因此,單看某一合約月份的絕對數值高低意義有限,真正具備參考價值的是持倉變化的方向、變動幅度,以及與價格走勢的相互配合。不同品種之間的 OI 亦不能直接類比,例如原油期貨與恒指期貨因合約乘數、保證金要求與參與者結構均不相同,兩者的持倉規模不可混為一談。
四種買賣配對,決定 OI 加還是減
要精準解讀 OI,必須回到每筆交易的撮合結構。市場上的每宗成交,買賣雙方的動作各有兩種可能:開立新倉或平掉舊倉。組合起來共有四種基本情境(在小型螢幕上可左右滑動查看表格):
| 買方動作 | 賣方動作 | 未平倉量變化 | 市場實質含意 |
|---|---|---|---|
| 買入開新倉 | 賣出開新倉 | 增加 1 張 | 新資金實質進場,多空雙方均在加注建立敞口 |
| 買入平舊淡倉 | 賣出平舊好倉 | 減少 1 張 | 雙方同步結清離場,場內整體風險敞口被註銷 |
| 買入開新倉 | 賣出平舊好倉 | 保持不變 | 好倉籌碼換手,舊多頭將持倉轉移給新多頭 |
| 買入平舊淡倉 | 賣出開新倉 | 保持不變 | 淡倉籌碼換手,空頭壓力僅是持有人變更 |
第三與第四種情況最常引起誤判:行情快速上漲且成交量爆發時,常被直覺認為是「大批主力大舉殺入」,但若結算後發現 OI 原地踏步,多數情況只是空頭被迫停損回補(買入平舊倉),由另一批新賣方承接,本質上只是換手。只有在第一種情況下(買賣雙方同步開新倉),場內的總風險資金才算真正擴張。
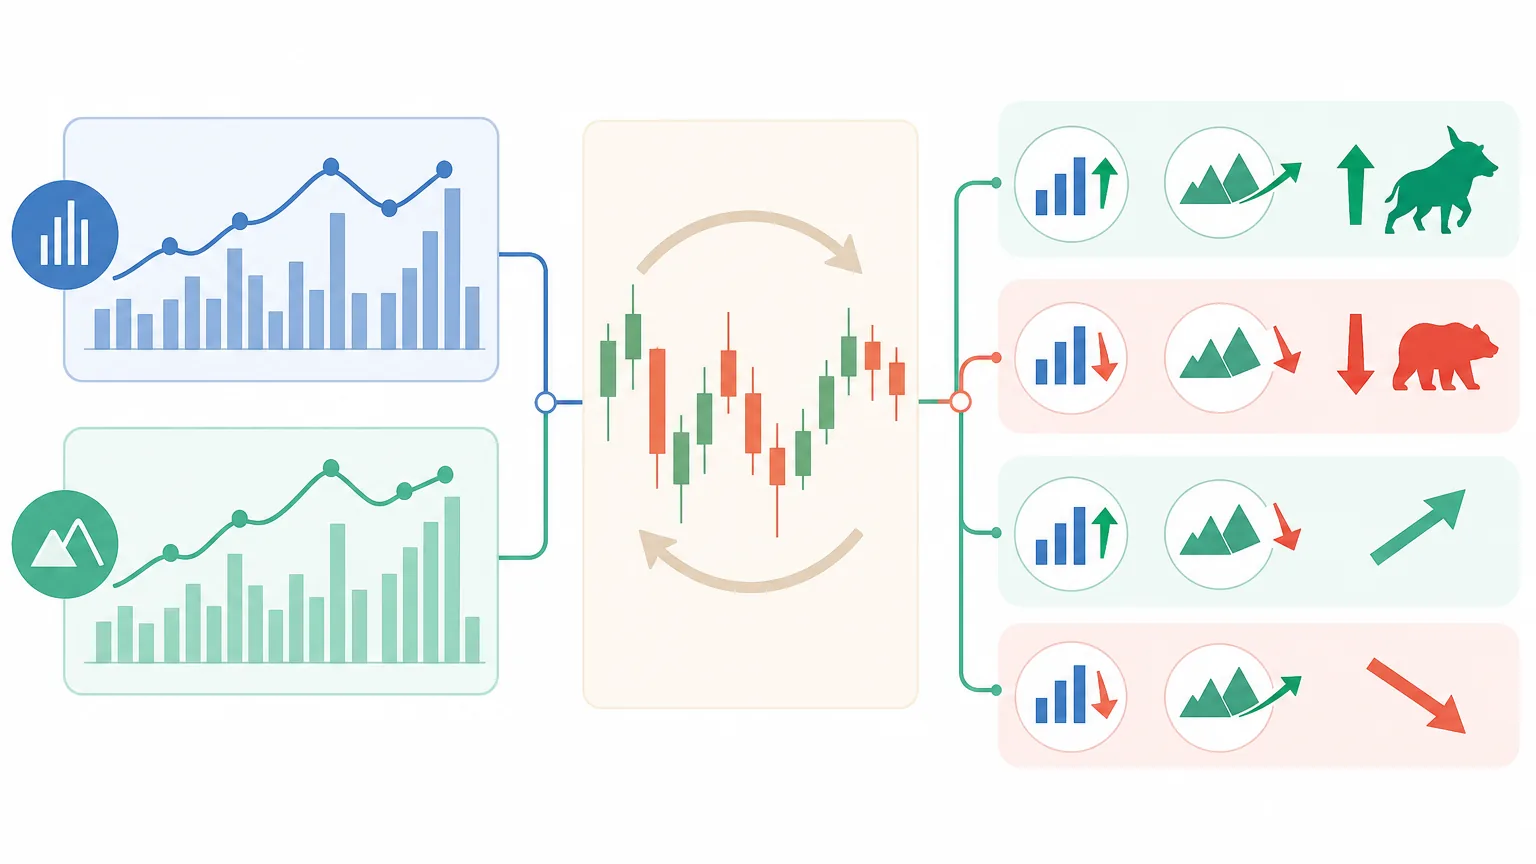
成交量與未平倉量的動態訊號
成交量與 OI 的交叉變動,能有效透視趨勢背後的推動動能:
1. 成交量放大、OI 同步上升:這屬於趨勢動能較為扎實的結構。表示當日價格行進過程中,持續有增量合約被創造出來,市場參與者願意承擔新的方向性風險,行情的延續機率相對較高。不過需留意,若持倉連續數日呈極端擴張,市場擁擠度過高時,一旦價格出現反向跳空,踩踏平倉的連鎖效應也會更為劇烈。
2. 成交量放大、OI 反而縮減:這意味當日成交主要由既有持倉的平倉單所主導。例如在急升行情中,若 OI 顯著減少,說明買盤多數來自空頭的被動止蝕回補,而非新多頭主動開倉。一旦空頭回補力量消耗完畢,買盤極易出現真空,追高風險隨之劇增。
3. 成交量溫和、OI 穩定增加:常出現在波幅收窄的橫行盤整階段。這顯示有資金在低波動環境中逐步建立倉位。這種隱蔽的持倉累積,往往在後續突破特定技術區間時釋放能量。反之,若成交量萎縮且 OI 連續遞減,通常代表資金興趣淡薄,市場處於自然流失狀態。
數據發布機制與合約觀察要點
未平倉量並非即時跳動的日內數據。主流交易所均在每個交易日收市並完成清算結算後,才公布當日的正式持倉數字。日內報價軟件所顯示的 OI,通常為前一個交易日結算後的存量。若將此滯後的靜態數據當作即時進出場訊號,屬於嚴重的時序錯置。
觀察期貨持倉必須區分合約月份。以恒生指數期貨為例,即月、下月以及季月合約各自擁有獨立的持倉量。在臨近結算日時,單獨觀察即月合約會看到持倉銳減,這容易被誤解為資金退場;只有將主力月份與次主力月份加總觀察,才能準確評估整體市場的資金參與度。
在市場監管層面,根據香港交易所的規定,參與者持倉若達到指定門檻,須於次一個交易日指定時間前提交大額未平倉合約申報(各衍生產品的申報水平及持倉限額可參閱HKEX 持倉限額與大額未平倉申報規定)。在國際商品與外匯期貨市場中,亦可參考美國商品期貨交易委員會發布的持倉報告(CFTC Commitments of Traders 官方專頁,涵蓋 NYMEX 等交易所的分類持倉),該報告將參與者劃分為商業避險者與非商業投機者,有助於進一步識別資金性質。
價量倉四個經典組合的解讀架構
將價格趨勢與收市後的未平倉量增減進行交叉比對,可整理出四種市場情境(在小型螢幕上可左右滑動查看表格):
| 價格走勢 | 未平倉量 (OI) | 主要資金推動力 | 盤面結構解讀 |
|---|---|---|---|
| 上漲 | 增加 | 主動買盤開新多倉 | 升勢獲增量資金支持,多頭格局健康,但須警惕極端擁擠行情 |
| 上漲 | 減少 | 被動空頭停損回補 | 升勢缺乏新增買盤支撐,主要來自淡倉平倉,需防範回補完畢後的動能枯竭 |
| 下跌 | 增加 | 主動賣盤開新淡倉 | 空方力量佔優且持續加碼,反彈通常受限於新空頭的防守壓制 |
| 下跌 | 減少 | 多頭好倉止蝕離場 | 跌勢由多頭棄守引發,非新空頭積極進攻,恐慌宣洩後易出現技術反彈 |
這些組合並非必然的走勢保證,而是概率傾向。舉例而言,若某大宗商品期貨連續數日下跌,而每日結算後的 OI 均維持增長,代表空方建倉意願強烈;若下跌數日後 OI 開始顯著收縮,則暗示空頭開始獲利了結,下行空間可能收窄。關鍵在於追蹤「價格斜率」與「持倉變動量」的協同關係。
持倉結構剖析:誰在建立倉位
單純的數字增減僅揭示了合約總量變化,深入剖析需要辨別參與者的屬性。在商品市場中,商業機構的避險空倉通常是為了鎖定未來的現貨售價,屬於風險管理行為,若將其單純視為市場看淡容易產生誤判;真正主導短期價格趨勢的,往往是非商業機構的投機淨持倉。
在指數期貨領域,交易所雖不細分投機與避險倉位,但可透過期權市場的未平倉分佈作為輔助觀察。期權造市商為了保持 Delta 中性,通常需要在期貨市場進行動態對沖買賣。根據第三方衍生品分析機構 SpotGamma 關於造市商 Gamma 對沖機制的分析觀點,當大量期權持倉集中在特定行使價時,造市商的避險買賣會對期貨價格產生實質的助漲助跌或區間吸附效應。
轉倉期與結算日附近的干擾訊號
在每月主力合約臨近到期日時,OI 會受到「轉倉活動」(Roll-over)的顯著干擾。持倉者為了維持部位,會同步平掉即月合約並在下月合約開新倉,這會造成即月 OI 急劇縮減、下月 OI 迅速膨脹。若僅觀察即月合約,極易得出資金離場的錯誤結論。
正確的評估方式是計算主力月份與次主力月份的合計未平倉量。若整體總持倉維持穩定,代表資金僅是換月移倉,對後市的參與熱度並未退卻。此外,在結算日前後,價格容易受到特定大額持倉對沖結算的牽引,在結算價附近震盪,此時單日持倉波動往往包含短期博弈噪音,需謹慎看待。
多維度交叉驗證:基差與波動率
單一數據容易產生盲區,將 OI 與其他關鍵指標結合能提升判斷的全面性:
1. 基差(Basis)與現貨供需:在商品期貨中,若期貨價格上漲、OI 擴增,且期貨相對於現貨維持升水(基差走強),顯示實物與金融資本共同推動;若期價上升、OI 擴增,但現貨大幅貼水且庫存持續累積,則可能隱含投機炒作成分,後續回調風險較大。
2. 隱含波動率(IV):若期價上漲、OI 增加,伴隨期權隱含波動率顯著飆升,通常反映市場正在為某個即將到來的重大事件定價尾部風險;若在期價上升、OI 增加的同時,隱含波動率保持平穩或緩步下降,多代表趨勢處於有序推動的常態走勢中。
建立每日盤後標準觀察流程
將未平倉量化為實戰輔助,建議建立每日固定的盤後分析清單:
- 記錄當日主力合約收市價、成交量與正式清算後的 OI,計算 OI 的淨增減數量與變動幅度。
- 將即月、次月及主要季月的 OI 數值進行加總,過濾轉倉期間的單回合約扭曲。
- 歸類當日屬於「價升倉增」、「價升倉減」、「價跌倉增」或「價跌倉減」中的哪一種結構。
- 結合基差、期權持倉聚集區及大額持倉申報資訊,交叉檢視多空持倉分佈。
- 連續追蹤三至五個交易日的持倉趨勢,觀察資金是在持續累積還是出現衰退跡象。
常見問題解答(FAQ)
Q1:為什麼在交易軟件中看到的未平倉量在盤中一直沒有變動?
未平倉量(OI)是交易所每天收市後,經由結算所對所有未平倉合約進行清算後才公布的靜態數據。盤中看到的數字通常是前一個交易日的結算值,因此在交易時段內不會即時跳動更新。
Q2:未平倉量大幅增加,是否等於後市必定會大升或大跌?
不是。OI 增加僅代表多空雙方都在開立新倉、場內總合約與資金規模擴大,這說明市場分歧加劇且動能充足。但最終價格往哪個方向突破,仍取決於後續買賣盤的主動進攻意願與基本面催化劑。
Q3:期貨未平倉量與期權未平倉量在解讀上有甚麼主要分別?
期貨 OI 是線性單一維度的合約累積,主要按合約到期月份劃分;期權 OI 則分散在眾多不同行使價與認購/認沽合約上。期權 OI 更適合作為判斷特定價位支撐、阻力防守區間及造市商避險動向的非線性指標。
Q4:在合約轉倉期間,應該如何避免被未平倉量誤導?
在臨近到期日前一至兩週,不要僅觀察即月合約的單一持倉變化,應將即月合約、下月合約以及相關季月合約的未平倉量加總計算,以「整體市場總持倉」的增減來評估資金是否有實質撤離。


