金融市场信息可能随时间变化,请以最新公开信息为准。
盯著圖表看見價位衝破前波高點,手指已經按在買入鍵上;三十分鐘後價格回到原位,再過一小時跌得比突破前更低。這種場景在港股、美股或加密貨幣市場屢見不鮮。問題通常不在於技術指標失靈,而是把「價格短暫觸及某個位置」誤當成「價格已經站穩關鍵關口」。要建立高勝率的交易體系,掌握突破假訊號辨識方法,學會用K線型態、成交量能與關鍵價位多維度過濾雜訊,是區分成熟交易者與盲目追價者的分水嶺。
假突破(Fakeout)本質上是訂單流(Order Flow)在流動性密集區的自然博弈。市場關鍵關口上方通常聚集了大量追勢買單與空頭止蝕單。當價格被推升並觸發這些流動性後,如果後續缺乏持續的主動買盤承接,價格便會迅速回落。理解這層市場微觀結構,就能明白為什麼多等一根K線收盤確認或多核對一次成交量,能有效避開大多數無效訊號。
真假突破的底層邏輯與量化定義
沒有明確的檢驗標準,真假突破的判斷就只會淪為憑感覺下單。金融學中關於訂單簿事件的研究(如 Cont, Kukanov & Stoikov, The Price Impact of Order Book Events)指出,訂單流失衡與價格變化之間存在密切關聯,且價格衝擊與市場深度成反比。換言之,在掛單密集的阻力區,若沒有足夠的實質資金承接,短暫的突破極易被反向吸收。
為了在實戰中快速篩選,以下整理了四個維度的真假突破核對標準:
| 維度 | 真突破特徵 | 假訊號特徵 |
|---|---|---|
| K線收盤 | 日線/週期實體收在阻力位之上,實體飽滿 | 僅留長上影線穿過,收盤回落至關口下方 |
| 成交量能 | 突破當下相對量能放大,量能推進均勻 | 無量乾拔,或開盤瞬間爆出巨量後迅速萎縮 |
| 回測反應 | 價格回踩關鍵價位時呈現「量縮有撐」 | 回踩時放量下殺,甚至直接跌破原突破起點 |
| 週期共振 | 突破方向與更高層級的大週期趨勢一致 | 大週期處於明確空頭結構,小週期強行逆勢衝高 |
維度一:K線結構與實體形態辨析
1. 收盤價高於最高價的判定權重
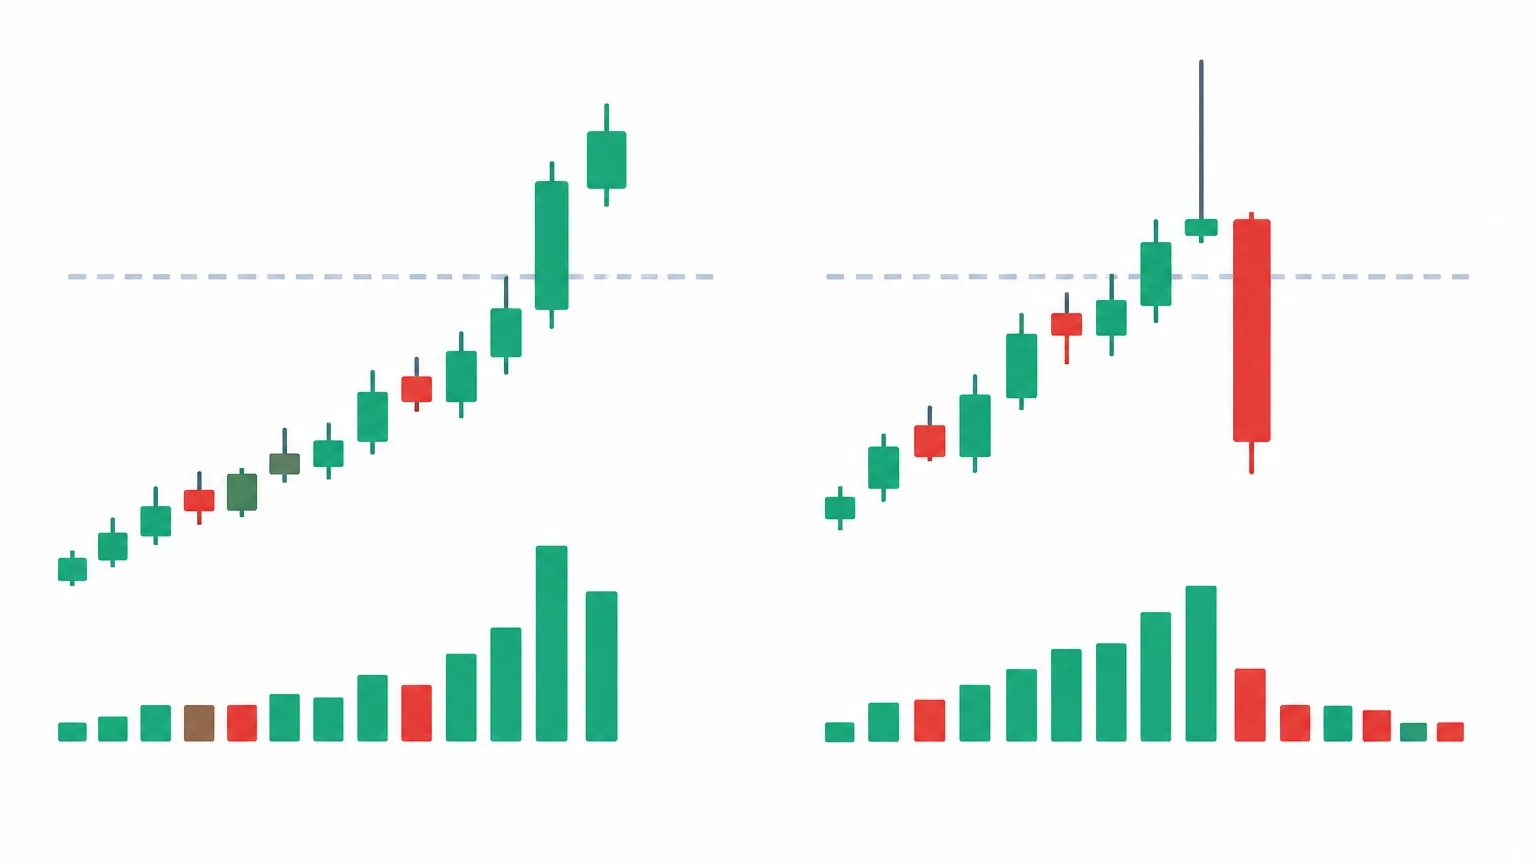
判斷突破質量時,收盤價的落點遠比盤中最高價重要。假設關鍵阻力在100元,日線最高衝至103元但收在99.5元,圖表上形成的長上影線意味著多頭推升後遭遇實質拋壓被全數吞噬。相反地,最高101元但收在100.8元,實體飽滿且緊貼高點收盤,說明整日內多頭牢牢掌控主導權。盤中突破往往混合了演算法高頻交易與散戶追價的瞬間滑點,只有收盤價才代表當前週期各方博弈定價的最終共識。
2. K線實體佔比指標
透過「實體長度 ÷ 總振幅(最高價 – 最低價)」的比例,可以量化當日的控制力。實體佔比高於70%且貼近高位收盤,代表攻擊力道堅決;實體佔比低於50%且帶有長影線,反映多空雙方激烈分歧。在波幅較大的標的(如加密貨幣或中小型增長股)可適度放寬標準,而針對港股大型藍籌等低波幅資產,門檻則應嚴格把關。若突破K線形成紡錘線、十字星或墓碑線,即便收盤微幅越過關口,也應視為動能不足的存疑訊號。
3. 次根K線的確認情境
突破發生後的下一根K線有兩種主要的健康情境:若價格選擇直接向上延續,成交量應維持在相對充沛的水準;若價格選擇回測支撐,則必須呈現量能明顯萎縮且低點不破關口。若下一根K線直接出現反向實體並完全包覆前一根突破K線(即吞沒形態/吞噬形態),應立即將原突破判定為失敗並執行風險控制。這種「衝高後緊接著陰線回吞」的走勢,在技術分析中常構成標準的假突破反轉信號(如Upthrust或Bull Trap)。
4. 多根K線的時間過濾法則
在傳統技術分析中,除了價格幅度過濾(如突破幅度需超過阻力位1%至3%),「時間過濾法」(Time Filter)也是防止假突破的經典手段。對於日線級別的關鍵形態,要求價格在突破後至少連續維持兩至三個交易日收在阻力位上方,才能確認為有效突破。這種延遲確認雖然會讓進場成本稍高,但在震盪劇烈的牛皮市或築頂階段,能顯著降低頻繁止蝕的摩擦成本。
維度二:成交量能的分辨與驗證
1. 相對量能放大(Relative Volume)
單看成交量絕對數值容易產生偏差,實務上應以突破K線的量能對比近20根K線的移動平均量。量能達到均量的1.5倍至2倍以上,代表有實質機構資金進場推動;若僅以微幅放量或甚至縮量創出新高,通常屬於流動性不足下的虛擬推升,後續回踩破位的機率大幅提高。高相對量能(RVOL)說明突破並非由薄弱的掛單深度偶然促成,而是伴隨廣泛的買賣意願轉移。
2. 三種典型量價關係
- 量增價漲且收高:健康的多頭推進型態,顯示買盤持續主動吃單,阻力區的賣單被強勢吸收,是最可靠的突破信號。
- 巨量收平或長上影線:天量換手但價格停滯,往往是主力藉由突破吸引散戶跟風並順勢出貨的訊號。此時雖然成交活躍,但本質上是供應遠大於需求。
- 量縮價漲:無量上漲多見於細價股或流動性匱乏階段。因缺乏跟進資金,只要上方出現少量拋盤,便極易引發斷崖式回落,屬於典型假突破溫床。
3. 盤中分時量能節奏
觀察分時量能時,優質的突破往往呈現波浪式穩健放量,價格台階式墊高。若成交量僅集中在開盤前十五分鐘的一根天線,隨後全天量能迅速萎縮且價格逐級走低,這多半是典型的「流動性獵取」型態。機構常利用開盤集合競價或早盤波動將價格拉穿前高,誘發市場掛單成交以完成自身倉位調度,隨後任由價格滑落。辨識這種早盤爆量後續乏力的現象,能避免成為流動性接盤者。
4. 量價背離與籌碼分佈特徵
如果價格創出數週或數月新高,但成交量指標(如OBV能量潮)未能同步創出新高,甚至呈現走平或下行,表明價格上行並無資金結構的支撐,屬於量價背離。此外,配合籌碼分佈(Volume Profile)觀察,真突破發生時價格應迅速脫離密集成交區(High Volume Node, HVN),並在低流動性區間(Low Volume Node, LVN)快速推升;若價格在突破後依舊受困於原有的高成交量密集帶內,說明多空博弈仍未分出勝負,突破有效性存疑。
維度三:關鍵價位與市場心理邊界
1. 整數關口與心理聚集效應
相關行為金融與訂單簿研究表明,投資者普遍偏好在整數價格(例如100、50、整萬點)設置止賺、止蝕與限價單,形成深度的訂單聚集效應。價格在整數關口附近的反應往往特別劇烈,只有當收盤價明確脫離整數區間,才代表此處的流動性障礙被真正消化。實戰中,若價格僅刺穿整數關口數個點位便止步不前,極可能只是掃蕩了掛在整數上方的止蝕單,隨後迅速轉入回調。
2. 密集成交區與形態頸線
箱體整理的邊界或頭肩底等形態的頸線,往往累積了大量的籌碼交換。實戰中應將這些邊界視為一個價格緩衝帶(Price Zone),而非單一精確點位。確認實體K線完全脫離此緩衝帶並維持在外部收盤,能有效過濾掉大部分假訊號。過度追求單一點位的精確突破,容易被盤中正常的流動性溢出誤導。
3. 均線壓制與趨勢共振過濾
關鍵價位的突破必須放在更大的趨勢環境中審視。如果一隻股票在日線級別仍處於長期下行通道中(例如位於200天移動平均線下方),其在小週期圖表上向上突破箱體,其假突破的概率將顯著高於順應大趨勢的突破。這種現象被稱為「小週期逆勢突破」。成熟的過濾體系應要求:小週期突破方向必須與大週期的均線排列、趨勢結構維持一致,以提高突破的持續性。
4. 動態波動區間:ATR緩衝帶的應用
為避免因市場日常雜訊而被震盪出局,交易者可利用ATR(Average True Range,平均真實波幅)設定動態突破緩衝。若阻力位為R,只有當收盤價大於「R + (0.5 × ATR)」時,才視為有效突破;相應地,防守止蝕位應設於「突破點 – (1.5 × ATR)」處。利用ATR將波動率內生化,可以動態適應高波動與低波動標的,防止固定百分比過濾法在不同市場環境下的水土不服。
五步驟實戰交叉過濾流程
- 定位關鍵邊界:在大週期圖表(日線/週線)精確標出箱體上下緣、前高、前低或形態頸線,將單一線條擴展為包含上下影線的價格緩衝帶。
- 監控推進節奏:當價格接近關口時,觀察盤中分時走勢是否呈現梯級放量推進,排除僅靠早盤或競價時段瞬時衝高的流動性脈衝。
- 核實突破量能:確認突破當根K線的相對量能(RVOL)是否達到近20日均量的1.5倍至2倍以上,確認背後存在真實機構資金推動。
- 等待週期收盤:嚴格以收盤價判定是否突破,且K線實體長度佔比需保持在70%以上,拒絕收在阻力位下方或留下長上影線的形態。
- 設定回踩進場與防守:優先在價格量縮回測關口支撐(Throwback)時掛單,止蝕位結合ATR設置在支撐帶下方安全距離,避免貼線放置被正常回踩雜訊掃出場。
常見假突破型態與實戰應對策略
在實際盤面中,假突破往往具備標準化的形態結構。熟悉以下兩種最典型的假突破模式,有助於交易者在遭遇不利行情時果斷離場,甚至將假訊號轉化為高勝率的反向操作機會:
1. 2B法則(Spring / Upthrust)流動性獵取
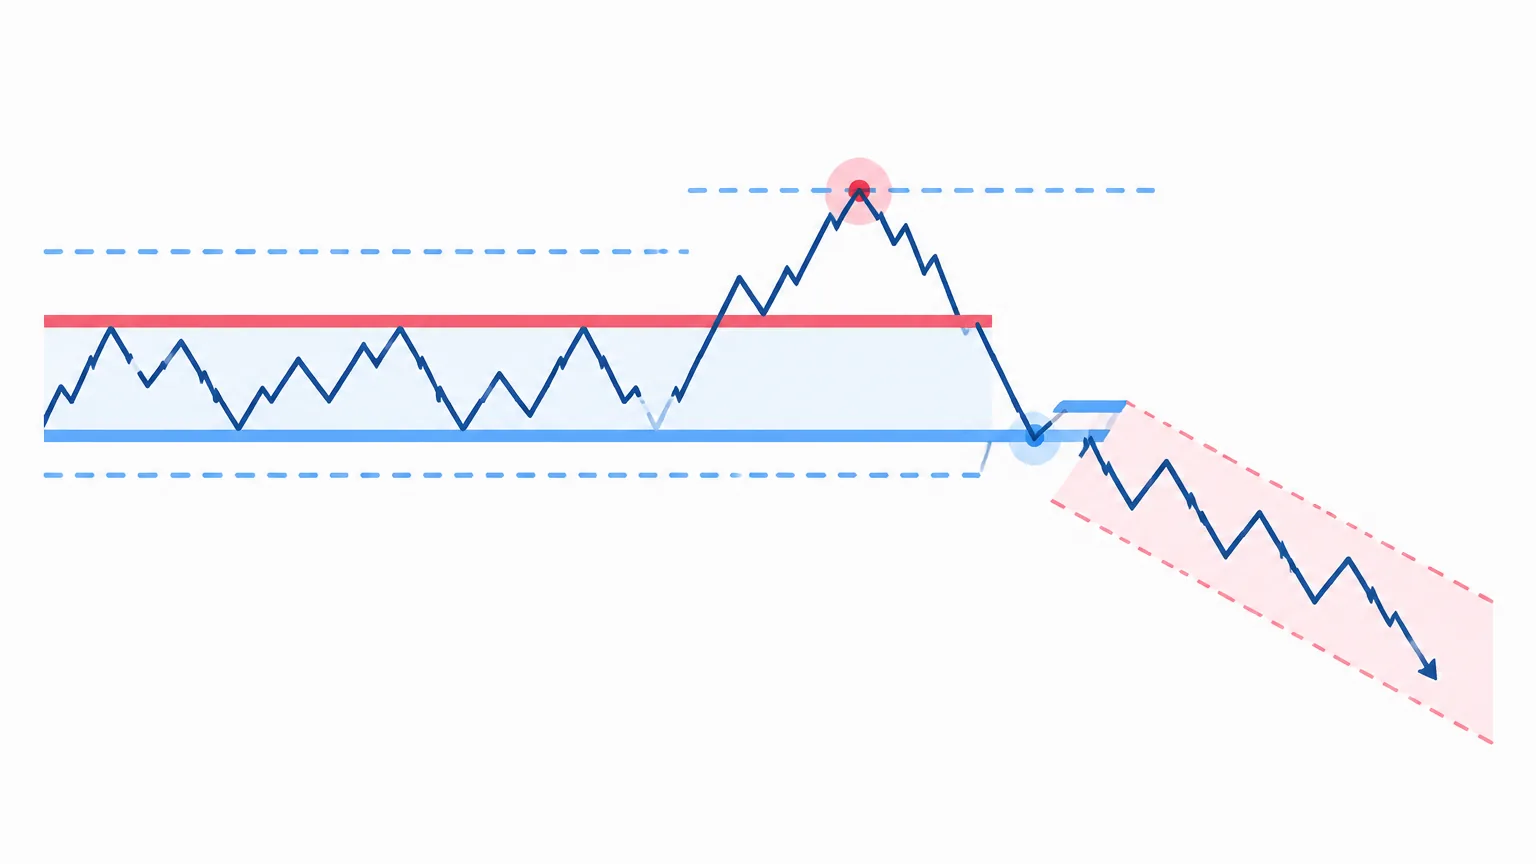
價格短暫創出新高(或新低),但未能持續推升,隨後以一根強有力的大陰線迅速跌回原阻力線下方。此形態多由機構利用市場跟風買盤建立空頭部位引起。一旦確認價格收回阻力下方,原先的追多單即轉為被套籌碼,交易者應立即止蝕,偏好激進風格者甚至可以反向開倉做空,止蝕設於該假突破的最高點。
2. 衰竭性放量假突破(Exhaustion Breakout)
在一段已經大幅上漲的趨勢末期,價格突然加速衝破前期高點並爆出歷史天量,但隨後K線收出長上影線或紡錘體。這通常意味著最後的潛在買家已全部進場,市場買盤耗盡(Buying Climax)。此時即使收盤微幅站上新高,亦不應追入,後續極易轉為深度回調。
常見問答 FAQ
Q1:為什麼等K線收盤才進場常覺得買點不夠好?
等待收盤確認必然會犧牲部分點位優勢,但其核心價值在於大幅剔除盤中誘多的假突破。若擔心錯過行情,實務上可採取「分批建倉」:突破收盤建立底倉,待後續量縮回踩確認支撐時再行加倉。追求「買在最低、賣在最高」往往是陷入假突破陷阱的主因,技術交易的核心是追求確定性而非極致點位。
Q2:假突破發生後,可以立刻反向操作嗎?
可以,假突破本質上是高質量的反向交易訊號(2B法則或流動性獵取)。當價格突破失敗並放量收回關口下方時,原本被誘多的買盤將轉變為止蝕賣壓,反向做空的勝率往往較高,但同樣需以當日假突破高點作為嚴格止蝕標準,並確保整體大趨勢支持反向操作。
Q3:遇到大消息或財報公布時的裂口突破,該如何判斷?
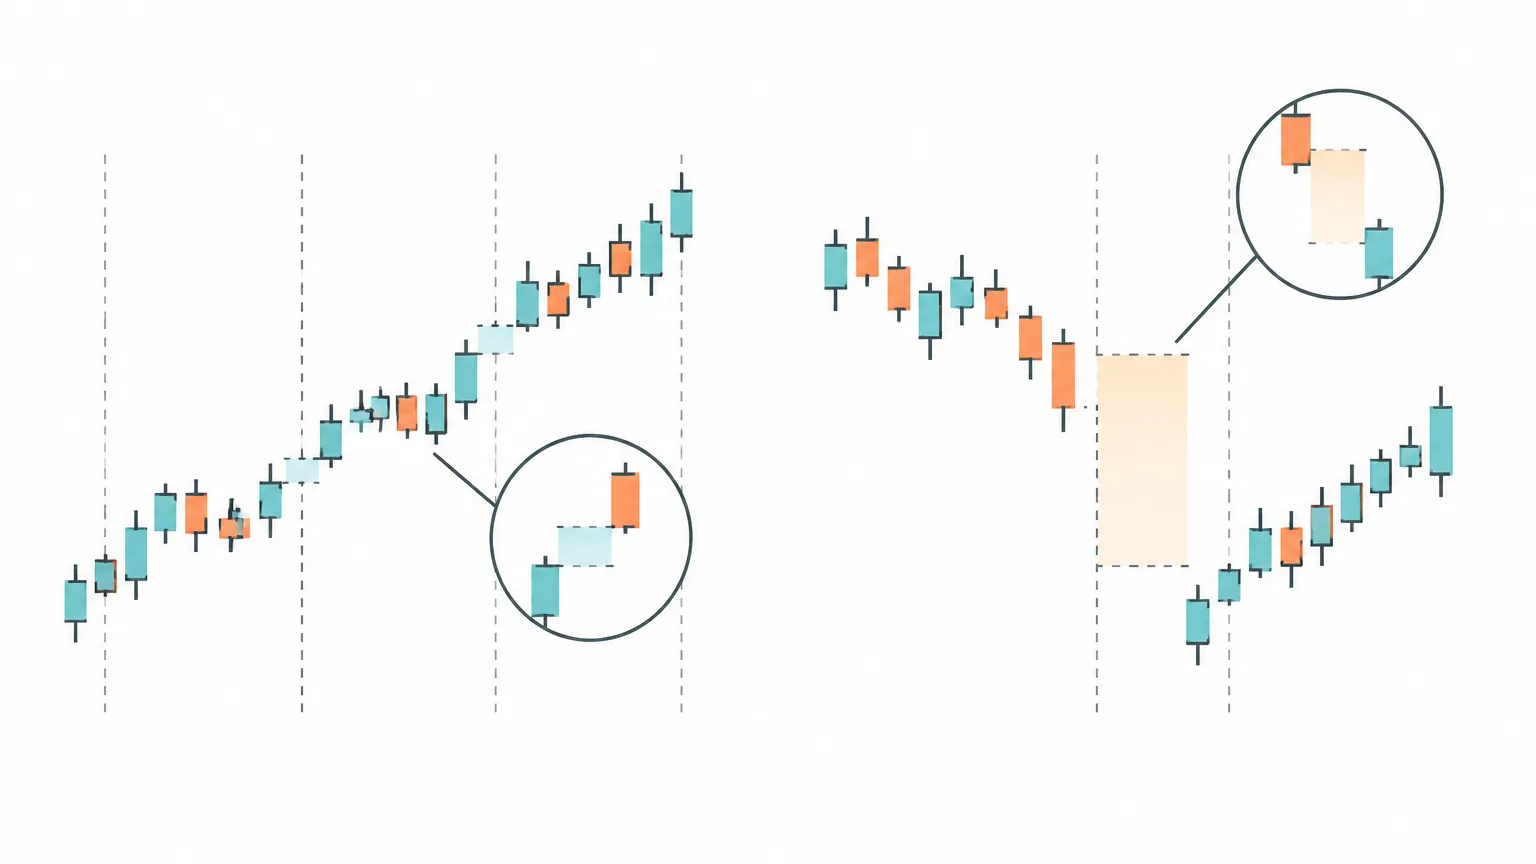
重大消息發布時的跳空裂口常導致技術關口失效。此時不建議在開盤瞬間追價,應等待市場消化情緒至少30至60分鐘,觀察裂口下緣是否具備實質承接力,待形成新的整理區間後再依據常規標準進場。如果跳空開高後一路走低並回補裂口,通常意味著消息利好出盡,屬於高風險假突破。
Q4:不同交易市場(如美股、港股、加密貨幣)的過濾參數需要調整嗎?
需要。美股與加密貨幣流動性充裕、全天候或長交易時段波動較大,假突破過濾應更側重ATR緩衝比例與多週期結構;港股因無漲跌幅限制且存在印花稅等摩擦成本,且部分個股成交集中度高,應更加重視成交量能是否具備真實機構參與(RVOL指標),避免在無量細價股中遭遇流動性枯竭型假突破。