金融市场信息可能随时间变化,请以最新公开信息为准。
比特幣由 2009 年運行至今,已經走完好幾輪完整的繁榮與崩跌。每一輪的高點都有人喊「這次不一樣」,每一輪的低點都有人宣告加密貨幣已死。把這些高點與低點排在同一張紙上進行比特幣回撤幅度歷史比較,回撤的深度、下跌的速度、以及價格重新站回舊高點所花的時間,其實構成一組可以互相對照的座標。
整理 2011 年以來幾輪主要熊市的回撤數據,口徑統一以「週期高點到週期低點的盤中價格」計算,並附上復甦所需的時間。數據取自各大交易所的公開行情記錄。需要先說明一點:2011 年等早期年份的報價集中在少數交易所,且曾出現交易所遭入侵產生的極端瞬時異常報價(在計算週期低點時已排除此類閃崩異常值),同一時刻各平台價差可達兩三成,因此早期年份的數字存在誤差,當成量級參考比當成精確值更合適。後文所有價格標註「約」,用意也在此。
回撤幅度的計算口徑,先講清楚
回撤幅度 =(週期高點 − 週期低點)÷ 週期高點。這個公式簡單,但代入哪個價格,結果差別不小。用盤中極值算,深度通常比用收盤價算多出三到五個百分點。以 2018 年 12 月為例,盤中曾觸及約 3,122 美元,而當月收盤最低約 3,700 美元,兩者算出來的幅度差了接近三個百分點。市面上流傳的「比特幣跌了 84%」和「跌了 81%」,往往就是這個差異造成的。
時間維度同樣重要。深度差不多的兩次回撤,一次用三個月跌完,一次拖了兩年,對持有者的意義完全不同。因此後續每一輪都會列出三組時間數字:高點出現的月份、低點出現的月份,以及價格重新站上舊高點的月份。
另外有個常見的混淆:跌幅和回撤不是同一件事。回撤一定從週期高點起算;跌幅則可以從任何一個買入價起算。假設價格從 3,000 美元漲到 20,000 美元,再跌回 6,000 美元,對在 20,000 美元進場的人來說是虧損七成,對在 3,000 美元進場的人來說仍是獲利一倍。同一次下跌,起點不同,結論就不同。討論週期性熊市時,只有回撤這個口徑能讓不同年份的數字放在一起比。
2011 年:93% 的回撤,五個月跌完
2011 年 6 月,比特幣在 Mt.Gox 上觸及約 32 美元的歷史高位。此前一年多,價格從不足一美分一路漲上來,漲幅以萬倍計。同年 11 月,價格跌至約 2 美元,回撤幅度約 93% 至 94%。
這一輪下跌只花了約五個月。速度快的原因很直接:市場深度極淺,一筆稍大的賣單就能把價格打穿好幾個價位。當時的參與者以早期論壇用戶和少數技術愛好者為主,沒有機構託管、沒有期貨對沖、沒有做市商提供流動性。
反彈倒是來得不算慢。價格在 2013 年初重新站上 32 美元,從低點算起約 14 個月,從高點算起約 19 個月。以今天動輒數年的復甦週期來看,這個速度反而顯得突兀,原因還是市場規模太小,只需要少量新資金就能推動價格。
2011 年的樣本價值在於它展示了回撤的極端邊界。當一個市場的流動性接近於零,跌幅可以逼近「歸零」的觀感。這種情況在今天的比特幣上重演的概率不高,但回撤能跌多深,取決於當時的市場結構,沒有哪個固定百分比可以當成底線。
2013 至 2015 年:87% 的回吐,與兩年多的橫盤
2013 年 12 月,價格在 Bitstamp 等交易所達到約 1,163 美元。那一年的行情分成兩段:4 月衝到約 260 美元後暴跌,10 月之後再度拉升,年內完成兩次劇烈震盪。2015 年 1 月,價格跌至約 152 美元,回撤幅度約 87%。
下跌用了約 13 個月。真正磨人的是低點之後。價格在 2015 年大部分時間於 200 至 300 美元區間來回,2016 年才穩定站上 600 美元,2017 年 1 月才收復 1,163 美元。從高點到收復前高,整整三年。
這一輪的觸發事件有兩條主線。一條是交易所事故:Mt.Gox 在 2014 年 2 月申請破產保護,最初報告約 85 萬枚比特幣丟失,後尋回約 20 萬枚,淨損失約 65 萬枚比特幣,交易所信任在那一刻崩塌。另一條是監管政策:2013 年 12 月,中國人民銀行等五部委發布《關於防範比特幣風險的通知》,切斷了當時最大的一塊新增資金來源。監管消息與交易所事故構成了下跌的上半場,而漫長的橫盤則由「沒有新資金進場」完成。這個模式在後續週期反覆出現。
2017 至 2018 年:84% 的跌幅與 ICO 退潮
2017 年 12 月 17 日,價格觸及約 19,783 美元。2018 年 12 月,低點約 3,122 美元,回撤幅度約 84%。下跌歷時約 12 個月,中間有過三次看起來像見底的反彈,分別在 2018 年 2 月、4 月和 7 月,每次都在兩個月內被抹掉。
2017 年的上漲由 ICO 熱潮推動,大量項目以比特幣和以太坊募資,形成持續的買盤。2018 年這些項目大量破發,募到的幣被拋回市場換取營運資金,賣壓從一級市場蔓延到二級市場。2018 年 11 月,BCH 分叉引發的算力戰導致最後一波拋售,把價格從 6,000 美元區間直接打到 3,000 美元附近。
復甦用了約三年。價格直到 2020 年 12 月才重新站上 19,783 美元,而這個過程還撞上了 2020 年 3 月的全球流動性危機,當時價格一度跌至約 3,850 美元,等於在熊市尾聲又補了一次 60% 以上的回撤。
這一輪值得注意的是期貨市場的介入。CME(芝加哥商品交易所)的比特幣期貨產品在 2017 年 12 月掛牌,正好趕在高點。做空工具出現後,價格發現的速度加快,下跌時的下行斜率比 2013 至 2015 年那一輪更陡。工具改變了回撤的形狀,儘管沒有改變回撤的深度。
2021 至 2022 年:機構週期裡的 77% 回撤
2021 年 11 月,價格觸及約 69,000 美元。2022 年 11 月,FTX 崩盤後的低點約 15,476 美元,回撤幅度約 77%。下跌同樣約 12 個月,但路徑更複雜:2022 年 5 月 Luna 與 UST 崩潰,6 月三箭資本違約、Celsius 凍結提款,11 月 FTX 申請破產。三個事件把市場的信用鏈一層層拆掉,每一次都讓反彈的力度比上一次更弱。
復甦用時約 28 個月,2024 年 3 月價格重回 69,000 美元上方。這一輪是機構資金大規模進場後的第一個完整熊市,美國證券交易委員會(SEC)於 2024 年 1 月批准現貨比特幣 ETF,之後的資金流入成為推動價格復甦的主要力量。回撤幅度收窄到 77%,是四輪主要熊市中最淺的一次。
四輪熊市數據對照
| 週期 | 高點(約) | 低點(約) | 回撤幅度 | 下跌歷時 | 收復前高(自高點起) |
|---|---|---|---|---|---|
| 2011 | 2011 年 6 月 / $32 | 2011 年 11 月 / $2 | 約 93% | 約 5 個月 | 約 19 個月 |
| 2013–2015 | 2013 年 12 月 / $1,163 | 2015 年 1 月 / $152 | 約 87% | 約 13 個月 | 約 37 個月 |
| 2017–2018 | 2017 年 12 月 / $19,783 | 2018 年 12 月 / $3,122 | 約 84% | 約 12 個月 | 約 36 個月 |
| 2021–2022 | 2021 年 11 月 / $69,000 | 2022 年 11 月 / $15,476 | 約 77% | 約 12 個月 | 約 28 個月 |
註:數據截至 2024 年 8 月。早期年份報價來自 Mt.Gox、Bitstamp 等少數交易所,各平台價差較大;「收復前高」以月為單位取整數。上表排除 2011 年之前尚無連續報價的階段及黑客攻擊造成的極端瞬時報價。
回撤幅度一輪比一輪淺,原因在哪裡
93%、87%、84%、77%,四個數字排成一條向下的線。這條線的走向不是隨機的,背後有幾個可以指認的結構變化。
- 市值與流動性變大:2011 年 6 月,以當時約 630 萬枚的流通量與 32 美元的價格計算,整個市場的市值不過兩億美元上下,一筆幾百萬美元的賣單就能引發崩盤。2022 年低點時,市值仍在 3,000 億美元級別,承接賣壓的資金池大了幾個數量級。
- 參與者結構改變:從論壇用戶到散戶,再到對沖基金、家族辦公室、上市公司資產負債表和現貨 ETF。參與者的持有期限和風險承受能力差異很大,機構資金的進出節奏比散戶慢,緩衝了下跌的速度。
- 衍生品工具完善:永續合約、期權、CME 期貨讓風險可以被對沖和轉移。持有現貨的礦工和基金可以用期權鎖住下行,不必在恐慌中直接拋售。
- 託管與處置流程成熟:2022 年 FTX 破產後,資產回收和賠付流程比 2014 年 Mt.Gox 時期清楚得多,減少了長期不確定性對價格的壓制。當然,這個「成熟」是相對的,賠付本身的耗時仍以年計。
這條線向下走,不該被讀成「風險變小」。回撤幅度從 93% 收窄到 77%,但以 2021 年高點計算,77% 的跌幅意味著價格從 69,000 美元跌到 15,476 美元,蒸發的市值約一萬億美元。這個絕對金額比 2011 年整個市場的規模高出數千倍(逾三個數量級)。深度百分比下降的同時,殺傷力的絕對值在上升。
復甦路徑的三種形態
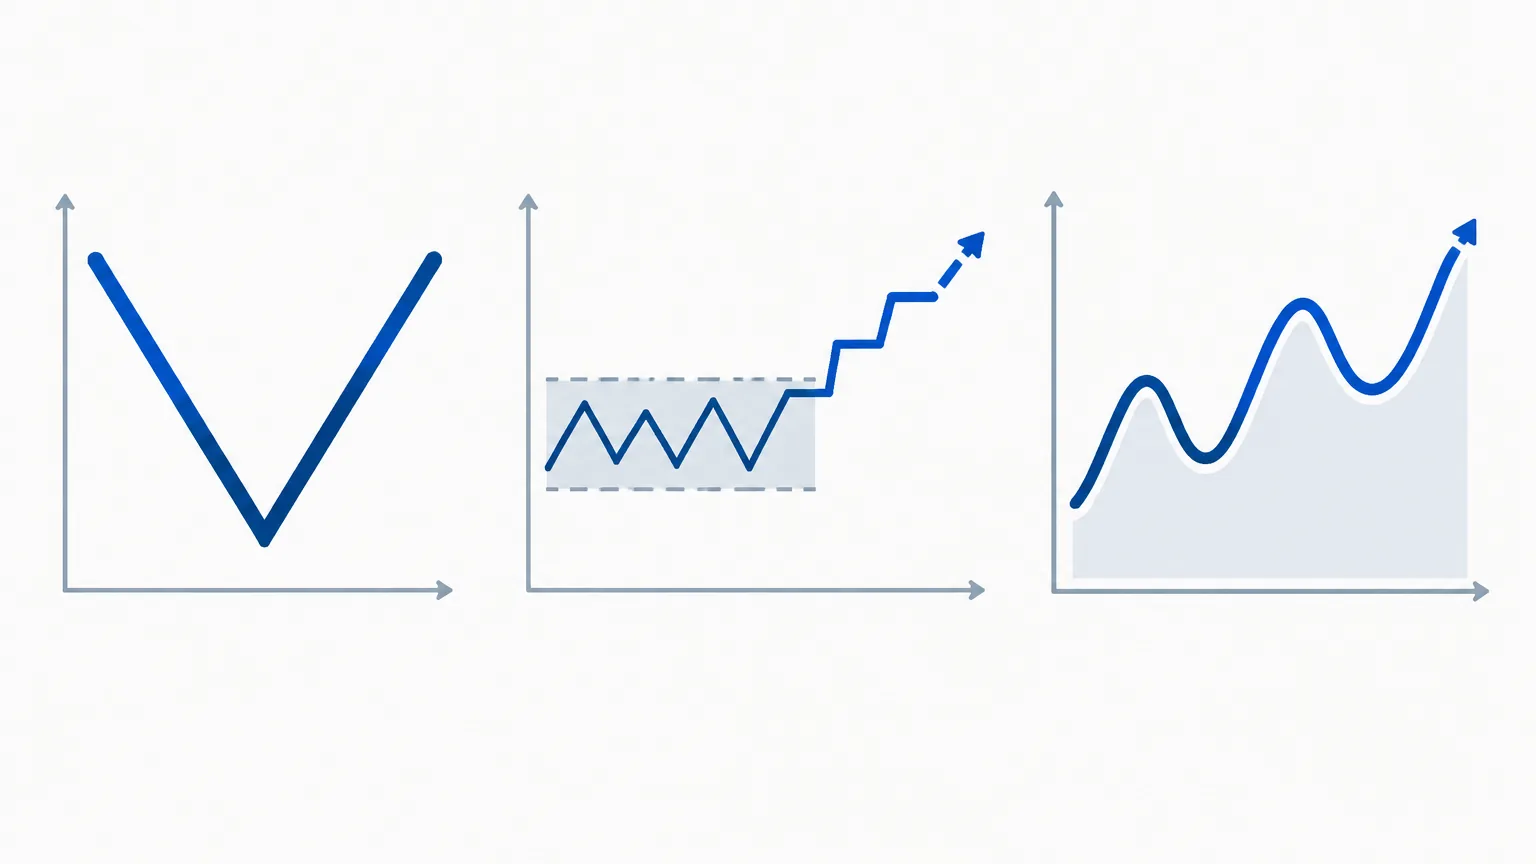
把四輪的復甦曲線畫出來,會看到三種不同的形狀,對持有者的考驗也完全不同。
V 型:2011 年
跌得快,彈得也快。低點之後約 14 個月收復前高。市場規模小,少量新資金就能推動價格,但這種形態的另一面是波動極端,日內漲跌兩成以上並不罕見,而且同一時期還發生過交易所被入侵、價格在單一平台瞬間被砸到接近零的事件。
階梯型:2013 至 2015 年
低點之後長時間在區間內震盪。價格在 2015 年反覆測試 200 美元附近的支撐,每次反彈到 300 美元上方就遇阻,來回兩年多。這種形態對耐心的消耗最大,因為帳面虧損不再擴大,但機會成本持續累積,而且期間沒有任何一個明確的催化劑告訴你行情會回來。
事件驅動的複合型:2018 至 2020 年、2022 至 2024 年
低點之後有幾次明確的階段性反彈與回落,每一段都對應一個具體事件。2020 年 3 月的流動性危機把價格砸回 3,850 美元;2023 年的美國銀行業風波期間,比特幣出現過一段與黃金同步的避險買盤;2024 年現貨 ETF 的資金流入則提供了持續的增量需求。這類復甦不會一次走完,而是由一連串「事件—反應」組成。
三種形態的差別,主要來自當時有沒有新的資金渠道打開。2011 年之後是交易所數量增加與跨境套利,2016 年之後是亞洲散戶與期貨市場,2020 年之後是機構配置與 ETF。回撤的深度由賣壓決定,復甦的速度由買盤來源決定。這個對應關係在四輪樣本裡都沒有例外。
中期回撤與週期熊市的分界
牛市裡的中期回撤經常被誤認成熊市開端,兩者的處理方式差別很大,所以有必要把界線畫出來。以下是幾次發生在上升趨勢中的較大回撤:
- 2019 年 6 月至 12 月:從約 13,800 美元跌至 6,500 美元附近,回撤約 53%。
- 2020 年 3 月:從約 10,500 美元跌至 3,850 美元,回撤約 63%,主要跌幅集中在一週內完成,半年後收復。
- 2021 年 4 月至 7 月:從約 64,800 美元跌至 29,800 美元,回撤約 54%,同年 11 月創新高。
- 2024 年 3 月至 8 月:從約 73,800 美元跌至 49,000 美元附近,回撤約 33%。
這份清單並不完整,門檻放在三成以上的回撤,規模小於此的調整幾乎每一季都會出現一次。真正難的是分界線本身:實務上可以看兩件事,跌幅是否超過 50%,以及低點之後六個月內有沒有收復一半跌幅。2021 年 4 月至 7 月滿足了 50% 的條件,但幾個月內就收復了大部分失地,事後被歸類為中期回撤。2018 年的下跌同樣是 50% 級別起步,卻一路延伸到 84%,因為每一次反彈都被新的賣壓壓回去。判斷的關鍵在於反彈的持續性,而不只是跌幅的數字。
還有一個容易忽略的細節:中期回撤的底部通常會伴隨資金費率由負轉正的快速修復,而週期熊市的底部往往對應長期持有者供應量創新高、交易所餘額持續流出這種慢變量。兩者的時間尺度不同,用同一套指標去套會失準。
把回撤數據用在實際決策上
歷史比較表只是一組參考基準。拿它去推算下一個低點落在哪個價位,通常不會有結果,因為每一輪的宏觀環境和觸發事件都不一樣。它的用途在於提供一個心理和倉位上的準備區間。
槓桿倉位與回撤的關係
77% 的回撤意味著 5 倍槓桿的多頭在價格下跌 20% 時就會被強制清算,根本等不到低點。最深的一輪是 93%,任何超過 1.1 倍的槓桿都撐不過去。四輪熊市的深度全部超過 75%,這個事實對槓桿策略的含義很直接:只要持倉時間跨過一個完整週期,高槓桿的存活概率就趨近於零。合約市場的爆倉數據在每一輪下跌中都印證了這一點。
定投與時間成本
假設在歷史高點附近開始定投並持續到收復前高,2013 年那一輪需要約三年,2017 年那一輪也需要約三年,2021 年那一輪約兩年多。如果定投貫穿整個下跌過程,平均成本會被顯著拉低,實際回本時間短於上述數字。反過來說,若是在高點一次性投入且不加倉,等待期就等於表格裡最右欄的數字,三年是常態。投入期限的長度,往往比買入那天的價格更能決定最終結果。
觀察鏈上與持倉結構
根據 Glassnode 與 CryptoQuant 等數據平台分析,長期持有者供應量、交易所餘額、資金費率這幾個指標,在 2022 年 5 月和 11 月都提前給出過訊號。部分交易所餘額在重大清算事件前出現異常變動,資金費率在持續下跌期長時間維持負值。回撤是結果,結構變化是過程,過程通常比結果早幾週到幾個月出現。這些指標不預測價格,但能顯示市場的擁擠程度與槓桿出清狀況。
常見問題(FAQ)
Q1:比特幣歷史上最大與最淺的熊市回撤分別是多少?
歷史上最大的一輪回撤發生在 2011 年,回撤幅度高達約 93%–94%;最淺的一輪週期熊市發生在 2021–2022 年,回撤幅度約 77%。總體呈現隨着市場市值與流動性擴大,回撤幅度逐步收窄的趨勢。
Q2:回撤(Drawdown)與一般跌幅有何不同?
回撤(Drawdown)專指價格從「週期最高點」下跌到「週期最低點」的百分比,起點是統一固定的;而一般跌幅可以從任何買入價起算。因此在比較不同年份的熊市數據時,只有「回撤」口徑能保持標準一致。
Q3:為什麼比特幣每一輪熊市的回撤幅度會逐漸收窄?
主因包括:整體市值與流動性資金池大增、機構與現貨 ETF 資金進場改變了持有人結構、期貨與期權等衍生品工具完善提供對沖手段,以及託管與監管處置機制逐漸健全。
Q4:牛市中期回撤與週期熊市的判斷標準是什麼?
關鍵在於反彈的持續性與修復時間。中期回撤(如 2021 年 4-7 月)雖然跌幅可能達 50%,但通常在半年內收復失地且資金費率迅速修復;週期熊市則伴隨槓桿連環清算與長達 1-2 年以上的橫盤磨底。
Q5:歷史回撤數據對投資決策有何啟示?
歷史數據顯示,過往每一輪週期高點後均出現過 75% 以上的回撤,這意味著高槓桿策略在跨週期持倉中存活率極低。制定策略時應預留足夠的風險緩衝空間。
免責聲明:上述內容為歷史公開行情數據整理與市場結構分析,不構成任何投資建議、財務建議或交易邀約。加密資產價格波動極大,歷史表現不代表未來收益,投資前請獨立評估風險並謹慎決策。