金融市场信息可能随时间变化,请以最新公开信息为准。
2026年,加密貨幣市場已經歷多個完整的漲跌週期。比特幣在2024年完成第四次減半,供應增速進一步放緩;現貨ETF把傳統金融機構帶入場內;穩定幣總市值持續攀升。每日,財經媒體與專業報告都在引用**加密貨幣總市值**和**比特幣主導率**這些數字,但數字怎麼來、代表甚麼、有甚麼盲點,未必人人細究。由最基本的計算講起,拆解市值數據的真實含義。
市值的第一課:價格乘以流通供應量
加密貨幣市值的計算公式非常簡單:當前市場價格乘以流通中的代幣總量。各大主流數據平台均採用同一基礎公式,把市值定義為當前價格乘流通供應量。比特幣的流通供應量在2026年初約為1,980萬枚,假設每枚價格為10萬美元,比特幣市值便是1.98萬億美元。以太幣截至2026年5月的流通量約1.2億枚,價格乘以流通量便得到對應市值。這個做法與傳統股市計算上市公司市值大同小異。
不過**流通供應量**的定義,不同數據平台有不一樣的取捨。數據平台一般會剔除尚未解鎖的團隊持倉、項目金庫及合約鎖定的代幣;但對於每日按時間表解鎖、或者基金會持有但隨時可動用的代幣,各家的處理方法並不一致。同一種代幣在不同平台顯示的市值,因此可能出現幾個百分點的差距。
換句話說,流通市值反映的是市場上即時可以買賣的供應量價值,並非這個項目的最終發行總值。看市值之前,先弄清楚供應量的口徑,才不會被數字誤導。
總市值:宏觀規模的度尺與先天盲點
把市場上所有代幣的流通市值相加,就是**加密貨幣總市值**。這個數字常用來衡量整個行業的規模。參考 CoinMarketCap 截至2026年5月的統計數據,全球加密貨幣總市值約為2.6萬億美元,可見市場規模依然龐大。歷史亦曾有更熾熱的時刻:2021年11月,總市值一度突破3萬億美元;2022年5月 LUNA 崩盤後,兩個月內跌至不足1萬億美元。之後多年,總市值在1萬億至3萬億美元之間大幅波動。市場結構已經與數年前很不同,但總市值這個指標的本質沒有改變:它是以當前價格計算所有存量資產的總和。
總市值有兩個先天盲點:
- 假定極端流動性:它假設所有代幣同時賣出都能維持同一價格。真實市場根本無法承受這種極端拋售,賣盤增加會即時拉低價格,市值數字也會同步縮水。
- 重複計算資產:包裝比特幣(wBTC)背後鎖着原生比特幣,法幣穩定幣背後鎖着法定貨幣存款。底層資產同時存在於鏈上與鏈下,總市值因而未必對應到真實湧入的新增資金總量。
比較可靠的用法是觀察趨勢。總市值連續數月上升,代表資產價格整體向上或者新代幣持續加入;總市值橫行但比特幣主導率上升,代表資金向主要資產收縮,市場風險偏好正在下降。這些趨勢訊號,比單日漲跌更有價值。
比特幣主導率:量度避險情緒的比例尺
**比特幣主導率(Bitcoin Domination)**是比特幣市值佔加密貨幣總市值的比例,判斷市場結構時,這是不能忽略的數字。過去兩個週期,主導率大致在38%至72%之間擺動。牛市主升浪期間,資金流向各類小市值代幣,主導率往往跌至四成多;熊市或者市場恐慌時,資金撤回比特幣,主導率重回六成以上。
不同平台對主導率的計算口徑並非完全一致。像 TradingView 或 Domination Finance 主要以主流交易資產作為基數計算;而 CoinGecko 的廣義口徑則包含大量長尾代幣與包裝資產,計算出的主導率可能稍低。引用相關數字之前,值得先確認背後的市值統計界線。
2024年現貨ETF推出之後,機構資金可以通過傳統戶口持倉比特幣,部分交易由鏈上轉移到交易所基金。這沒有改變主導率的計算公式,但改變了它的讀法:主導率連續多週上升,反映資金不願承擔高風險;主導率急速回落而比特幣價格橫行,往往是山寨幣(Altcoin)季節展開的先兆。
主導率與比特幣價格並非永遠同步。2017年比特幣價格破頂,主導率卻顯著下跌,因為同期大量 ICO 項目瓜分了資金。2021年牛市,主導率在四成多至五成之間徘徊,代表以太幣、DeFi與 Layer 1 板塊吸納了新增資金。價格上升而份額下跌的組合,通常意味資金外溢到其他資產,市場依然處於風險偏好擴張階段。
穩定幣市值:鏈上資金的水位計
穩定幣在市值排行榜長期佔據高位。截至2026年數據,泰達幣(USDT)與 USDC 合計佔穩定幣總市值接近九成;USDT 多年來穩居全球加密貨幣市值前三名。因為穩定幣價格貼近一美元,許多人把這部分市值視為「無變化的數字」而忽略。實情正好相反,**穩定幣市值**的增減,是判斷鏈上潛在購買力的重要指標。
回顧過去幾個週期,市場由熊轉牛之前,通常先見穩定幣市值上升:資金先兌換成穩定幣,存放鏈上等待入場時機,然後才流入比特幣或其他資產。當穩定幣市值連續多個月下跌,代表資金正在贖回離開加密市場,或者被用作支付其他成本,後續購買力正在減弱。
USDT 與 USDC 之間的份額變化同樣有意義。各國監管機構近年陸續推出穩定幣發行指引,合規要求提高後,機構資金對 USDC 的接受程度上升;亞洲及新興市場用戶仍然傾向以 USDT 作為主要交易媒介。兩者相對份額的移動,側面反映資金來源結構的改變。
流通市值與完全稀釋估值:高市值背後的供應炸彈
2024—2025年間,市場出現一個令新手困惑的現象:部分新代幣上線首日,流通市值已經高達數十億美元,但實際市場流通的供應量極少。這些項目把大量代幣鎖定在團隊、早期投資者及生態基金之中,流通佔比只有個位數。流通市值看似亮眼,**完全稀釋估值(Fully Diluted Valuation, FDV)**卻可能高出十倍以上。
理解 FDV 不防用一個簡單例子:某項目流通供應量1億枚,每枚價格10美元,流通市值10億美元;總發行量10億枚,FDV 便是100億美元。若干年後解鎖潮來臨時,如果市場沒有足夠買家承接,價格壓力必然顯現。FDV 與流通市值的差距愈大,未來的潛在拋售壓力就愈高。代幣流通供應量會直接影響即時價格與市值,而總供應量則決定資產未來的增長空間與稀釋風險。
要評估高 FDV 項目的抛售風險,可使用專業解鎖追蹤平台(如 TokenUnlocks、CoinMarketCap 的 Tokenomics 標籤頁或 CoinGecko 籌碼分布頁),查閱未來 12 至 36 個月內是否有大額團隊或私募輪代幣解鎖。
分板塊看待市值:以太幣、L1與迷因幣的差異
只看總市值或比特幣主導率,會遺漏板塊內部的結構變化。以太幣的市值份額,向來是智能合約平台興衰的寒暑表。在 Dencun 升級引進 Blob 數據空間後,以太坊第二層網絡(Layer 2)交易費大幅下降,鏈上交易量回升,但以太幣市值與鏈上活動的關係變得更複雜:大量交易已經移到 Layer 2,主鏈手續費收入佔比下降,單靠市值難以衡量以太坊生態的真實經濟規模。
Layer 1 公鏈之間的市值比較,更需要小心。Solana、BNB Chain、Avalanche 等網絡的代幣市值,與鏈上實際使用量並無直接比例關係。一個每月活躍地址不多的區塊鏈,只要代幣供應集中,依然可以維持高市值;反之,用戶活躍但代幣價格低迷的公鏈也不罕見。比較 L1 時,市值應與協議收入、交易量、開發者活躍度等指標並列觀察。
迷因幣(Meme Coin)板塊的市值邏輯更簡單也更危險。狗狗幣、Shiba Inu 等迷因幣的市值可達數十億至百億美元,但它們沒有協議收入、沒有現金流,價格完全由話題與情緒帶動。一個社交平台帖文可以令市值單日暴漲三成,下一則新聞亦可以令市值蒸發同等幅度。在市值排行榜上,迷因幣的席位升降比任何板塊都頻繁。
市值數據的三個常見誤讀
第一個誤讀:**把市值上升當成資金流入**。市場常見「某代幣單日市值增加10億美元」的說法,聽起來像是10億美元新資金買入。實情是,只要買賣雙方在更高價格成交,即使當日成交量只有1億美元,市值增長的數字也可以相當巨大。市值變動是價格變動的引申結果,不能直接理解成資金流量。
第二個誤讀:**忽略流動性深度**。一個市值500億美元但日均成交額只有2,000萬美元的代幣,其市值只停留在賬面層面。大戶想買入500萬美元,可能已經把價格推高數個百分點;散戶跟進時,承受的滑點遠高於主流資產。市值高不代表易買賣,成交量才是流動性的真實指標。
第三個誤讀:**只看靜態排名**。市值排行榜每五分鐘更新一次,名次升降本身參考價值有限。更有用的做法是追蹤份額變化趨勢:代幣連續兩週市值份額上升,代表有人持續吸納;若大市反彈時該代幣份額不升反跌,則是相對弱勢的訊號。比率趨勢比絕對名次更能說明資金意向。
核心觀點:市值是價格與供應量的乘積,反映市場對資產的估值共識,直接把它等同於資金流量或項目真實價值,都會落入誤讀。
把市值數據放進實際操作框架
理解市值之後,下一個問題是如何應用。以下三個方向的適用範圍較廣:
- 用主導率調節大方向:比特幣主導率處於歷史區間高位(約六成以上)時,市場風險偏好收縮,新資金適宜先關注比特幣或穩定幣;主導率回落至五成以下,中小型代幣開始有資金承接,可以加大研究與配置比重。
- 用市值檔位控制風險:市值500億美元以上的大盤幣,流動性充足,適合做核心觀察標的;市值100億至500億美元的中型幣,上升彈性較大,但要留意解鎖時間表;市值低於10億美元的小型幣,潛在回報高,買賣差價與波動風險同樣高,只宜以極低比例關注。
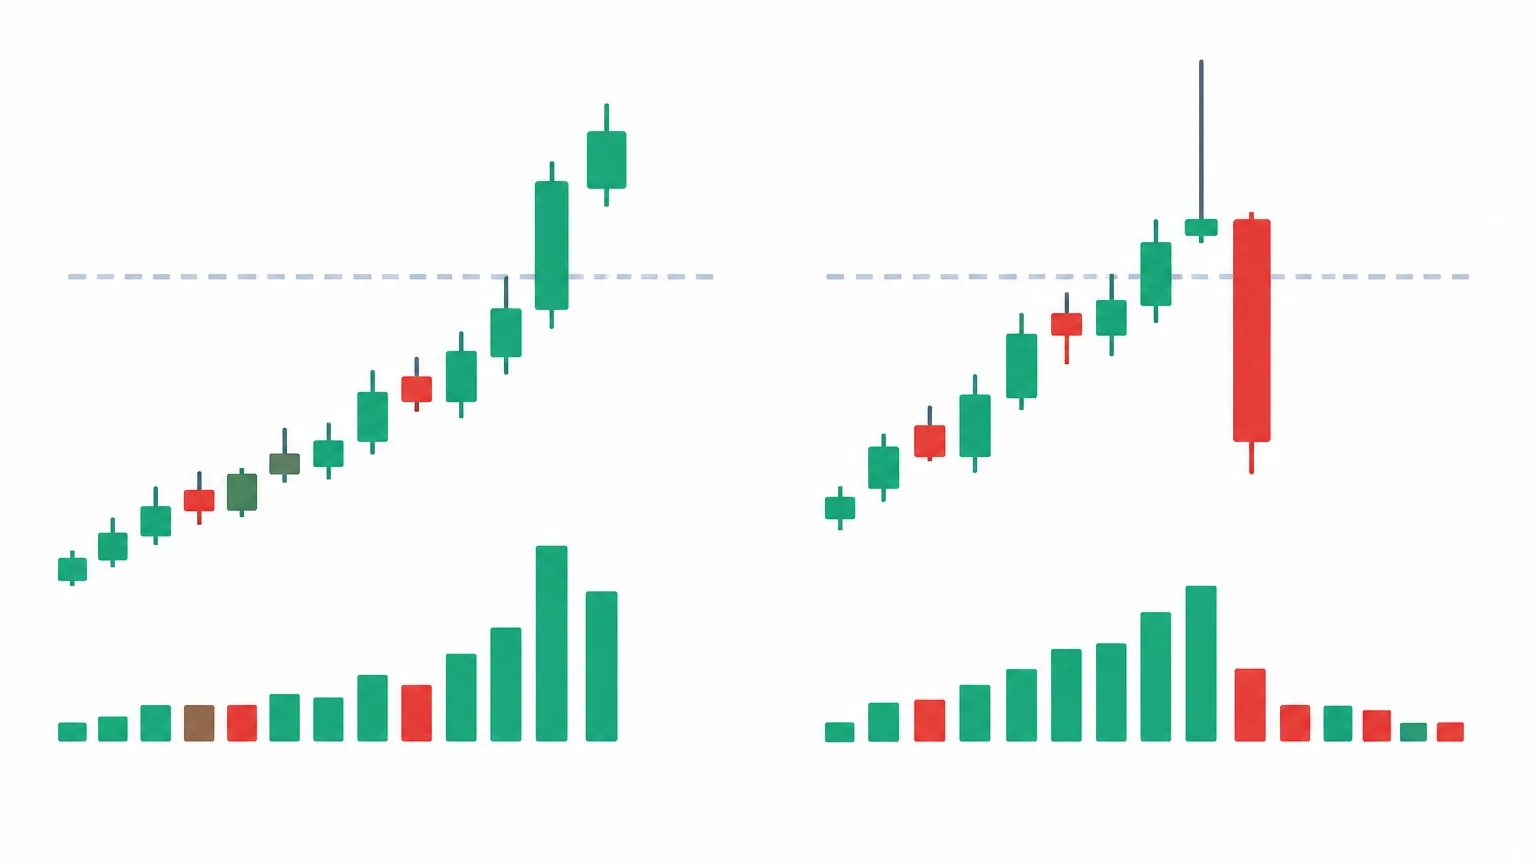
- 把市值與成交量放在一起看:一個健康的升浪通常伴隨成交量放大;市值創新高但成交連續萎縮,趨勢的續航力成疑。反之,市值橫行而成交急增,往往是市場準備變盤的先兆。
這套框架不能取代基本分析,但可以在入場之前先排除一部分高風險選項:高 FDV、低流通量的項目,需要額外折扣;市值份額持續下跌而價格高企的資產,要提防人為撐盤;穩定幣市值收縮期間,入市槓桿需要更保守。
四個指標並排觀看,才是完整圖畫
把討論過的指標整理成一個簡單對照表,日後查閱市場數據時可以快速定位:
| 指標 | 反映甚麼 | 市場轉旺時常見訊號 | 市場轉弱/避險時常見訊號 |
|---|---|---|---|
| **總市值** | 整體估值規模 | 突破前高並伴隨成交量增加 | 跌破關鍵支撐,成交量縮減或異常放量拋售 |
| **比特幣主導率** | 資金避險與風險偏好 | 高位回落,資金流向 Altcoins | 持續攀升,資金回流比特幣避險 |
| **穩定幣市值** | 鏈上潛在購買力 | 持續增長,鏈上資金蓄勢待發 | 連續數月縮水,資金贖回離場 |
| **FDV與流通市值比例** | 未來潛在供應壓力 | 比例收窄,籌碼解鎖已被消化 | 比例極高且解鎖期臨近,拋壓擴大 |
加密貨幣市值從來不是一把可以量度所有財富的精確間尺,它更像一幅會不斷更新、帶有變形的市場地圖。總市值勾勒整體規模,比特幣主導率透露避險情緒,穩定幣市值顯示鏈上購買力,FDV 提醒未來的供應壓力。任何單一指標都有誤導空間,四個數字並排觀察,才可以拼湊出市場的真實面貌。
2026年的市場比以往任何時候都更複雜:機構持倉、ETF資金流、監管政策與鏈上活動互相影響。面對這些變化,與其追蹤單一價格,不如先建立一套讀懂市值的框架。數字永遠有局限,但懂得拆解數字的局限性,本身已經是一項優勢。
常見問題解答(FAQ)
Q1:為什麼不同數據平台顯示的加密貨幣總市值不一樣?
答:主要原因在於各平台對「流通供應量」的統計口徑不同。部分平台會剔除項目方鎖倉、質押合約或長期未動用的代幣,而部分平台包含的長尾代幣種類更廣。此外,價格預言機的取樣交易所不同,也會導致細微價差。
Q2:比特幣主導率下降,一定代表山寨幣(Altcoin)暴漲嗎?
答:不一定。如果比特幣價格大跌,而山寨幣跌幅較小,主導率同樣會下降,但此時整體市場處於下跌趨勢。只有在比特幣價格橫行或微升、同時主導率顯著下降時,才通常對應山寨幣的獨立上漲行情。
Q3:完全稀釋估值(FDV)高,代幣就一定不能買嗎?
答:不是絕對不能買,而是需要考慮時間軸。如果 FDV 極高但近期沒有大額解鎖(例如解鎖期在兩年後),短期價格仍可能受市場炒作帶動;但如果未來 1-3 個月內有大量私募代幣解鎖流入市場,就需要特別警惕稀釋風險。
Q4:穩定幣市值增加,是否意味著加密貨幣價格會即時上漲?
答:穩定幣市值增加代表「場外資金已轉換成鏈上法定貨幣替代品」,屬於中長期的潛在購買力蓄積,並不代表資金會在一兩天內全部買入風險資產。它更適合看作市場資金流向的中期先導指標。