金融市场信息可能随时间变化,请以最新公开信息为准。
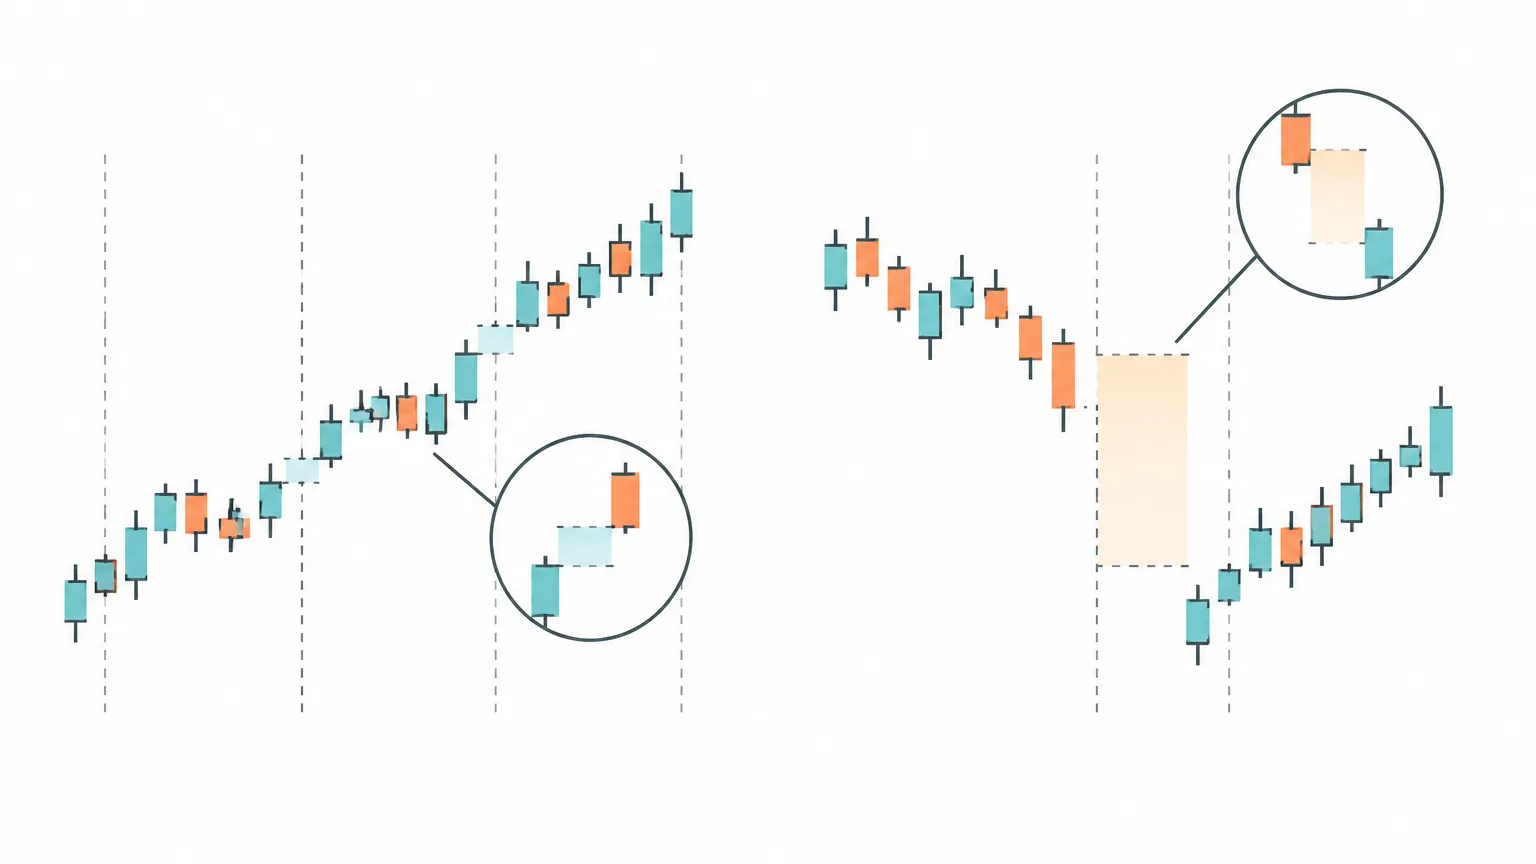
晚上八點半,手機在桌面震動了一下。美國 CPI 數據公布,比特幣在五分鐘內快速插針 4%,手上的合約多單止損直接被掃,二十分鐘後價格回到原點,帳戶資金卻縮水了兩成。很多交易者在覆盤時往往歸咎於行情難以預測,但核心問題其實很簡單:沒有在開倉前確認事件時間表。
宏觀數據、代幣解鎖、衍生品交割、監管審批,這些事件本身不必然帶來單邊行情,卻決定了波動率何時飆升。掌握加密貨幣新聞日曆用法,目的不是去賭事件發生的瞬間方向,而是在事件窗口期來臨前主動調整倉位與槓桿,掌握節奏優勢。
日曆的核心價值:明確高風險窗口
不少人將新聞日曆當成買入信號,看到重磅消息就急於建倉,往往容易被市場反向清算。日曆的第一層功能是風險預警——提示哪些時段流動性可能枯竭,不適合重倉下注。當清楚當晚有重大通脹數據出爐,重點在於評估手頭倉位能否承受瞬間 5% 以上的插針幅度,而非猜測數據好壞。
配合日曆進行交易管理,能帶來三項實質改變:建倉前主動排查未來 48 小時的重大事件;持倉期間遇上高影響力事件前主動調降槓桿;事件落地後等待市場完成重新定價再行決策。養成這類習慣,能有效減少「看對大方向卻在短線波動中被掃出場」的非必要虧損。
加密新聞日曆的事件分類
市場上的各類資訊層出不窮,按照事件的時間主導方與確定性進行拆解,更有助於擬定應對策略。
| 層次 | 典型事件 | 時間準確度 | 主要影響 |
|---|---|---|---|
| 宏觀經濟 | CPI、非農(NFP)、PCE、FOMC 議息 | 精確至秒級 | 全市場流動性,加密資產與美股聯動 |
| 市場結構 | 期權交割、資金費率結算、期貨合約到期 | 固定鐘點 | 衍生品持倉量、隱含波動率與主力對沖 |
| 監管政策 | ETF 審批截止日、監管機構執法裁決 | 多在死線前後,常有延期 | 特定板塊或整體合規預期 |
| 鏈上協議 | 大額代幣解鎖、主網升級、硬分叉、減半 | 取決於區塊高度或合約時間 | 代幣流通盤供需與籌碼結構 |
| 項目營銷 | AMA、戰略合作公告、產品發布會 | 容易延期或臨時變動 | 短線情緒炒作,易現利好出盡 |
宏觀數據:高精準度的流動性抽乾期
美國勞工統計局(BLS)公佈的 CPI 和非農就業數據,時間嚴格排定於美東時間上午 08:30。由於量化交易算法與做市商都會在該秒數抽離訂單簿報價,流動性在瞬間變薄,容易形成較大滑點。在數據落地當下使用市價單建倉,成交成本通常極具劣勢。
市場結構事件:隱含波動率與對沖節點
期權市場的主流交割時間多為週五 08:00 UTC(換算為香港/台北時間 16:00),部分期貨合約則在到期時按特定時間段的 TWAP 進行現金結算。做市商在交割前夕為了動態對沖 Delta,往往會將標的價格壓制在最大痛點或主要行權價附近,交割完畢後市場束縛才會解除。
項目事件:需經由鏈上資料覆核
社群平台上的各類項目利好往往帶有行銷成分,時間亦常調整。相較於社群發文,更具參考價值的是可驗證的客觀時間:智能合約代碼中的解鎖時間戳記、主網升級預定的具體區塊高度等。
時區換算與夏令時對照
使用新聞日曆的第一步是確保時區轉換無誤。若將 UTC 時間直接視為本地時間,或忽略歐美夏令時/冬令時的切換,便會在錯誤的時點暴露風險。
| 事件類型 | 當地官方發布時間 | UTC+8(夏令時) | UTC+8(冬令時) |
|---|---|---|---|
| 美國 CPI/非農就業 | 08:30 ET | 20:30 | 21:30 |
| FOMC 利率決議 | 14:00 ET | 次日 02:00 | 次日 03:00 |
| 英國主要經濟數據 | 07:00 倫敦時間(BST / GMT) | 14:00 | 15:00 |
| 永續合約資金費率結算 | 00:00 / 08:00 / 16:00 UTC | 08:00 / 16:00 / 24:00(全年固定) | |
美國夏令時通常自 3 月中旬開始至 11 月上旬結束,冬令時則自 11 月上旬切換至隔年 3 月中旬。在日曆工具中務必將基準時區直接固定為 UTC+8,避免每次手動計算帶來的人為疏漏。
事件交易的三階段應對策略
重大事件交易的本質不是預測新聞內容,而是衡量有多少槓桿頭寸會在同一瞬間被迫平倉。市場參與者的清算踩踏,才是波動的主要來源。
階段一:事件前 24 至 48 小時(評估持倉結構)
在此階段應重點觀察市場是否已提前定價:資金費率是否過度偏向單邊、合約未平倉量(OI)是否急遽放大、期權隱含波動率是否顯著拉升。若市場在事件前已大幅上漲且槓桿偏高,往往隱含「兌現即拋售」的風險。操作上應主動將槓桿倍數降至安全範圍,避免將止損單緊密設在密集的整數關口。
階段二:事件落地當下(15 分鐘冷靜期)
數據發布後的最初幾分鐘,價格劇烈擺動通常是滑點與連續爆倉的結果,並非真實趨勢。設定「數據公佈後 15 分鐘內不進行市價下單」的紀律,先觀察盤口深度恢復情況與買賣成交量的分佈。
階段三:事件後續(等待確認 K 線收盤)
觀察行情是迅速回吐所有波動(假突破),還是伴隨顯著成交量穩固在全新價格區間。等待至少一根完整的 4 小時 K 線收盤來確認市場定價方向,能大幅降低追高殺跌被來回震盪打損的機率。
代幣解鎖事件的拆解維度
解鎖並不等同於立即暴跌。要準確評估解鎖衝擊,需從以下四個面向綜合考量:
| 評估維度 | 核心指標 | 影響機制 |
|---|---|---|
| 流通量佔比 | 單次解鎖量 ÷ 當前實際流通量 | 佔比低於 1% 衝擊有限;超過 5% 易形成實質現貨拋壓 |
| 份額接收方 | 早期投資機構、核心團隊、社區激勵 | 機構獲利盤套現動機強,社區激勵拋售節奏相對分散 |
| 釋放機制 | 一次性懸崖解鎖(Cliff) vs 線性每日釋放 | 一次性解鎖衝擊集中,線性釋放容易被市場逐步消化 |
| 質押與鎖倉機制 | 鏈上質押年化收益率、節點鎖倉要求 | 若協議提供高質押回報,解鎖代幣或轉入質押而非充幣進所 |
每週交易節奏規劃清單
- 週日晚間(約 20 分鐘):盤點未來一週的三星重大事件與佔比超過 3% 的代幣解鎖,統一標註 UTC+8 時間,列出本週的高波動窗口。
- 每日早盤(約 10 分鐘):確認當日宏觀數據發布時間,檢查主流合約的資金費率與持倉變化,設定當日單筆風險上限。
- 重大事件前 12 小時:執行去槓桿,將止損點位調整至合理緩衝區間,避免在數據公布瞬間被雜訊掃損。
- 事件公布後:保持觀望至少 15 分鐘,待 4 小時 K 線確認結構後,再按原定交易計劃執行。
建立事件覆盤記錄表
長期記錄事件前後的市場反應,有助於掌握特定資產的波動規律。建議定期記錄以下欄位:
| 欄位名稱 | 記錄要點 |
|---|---|
| 事件與準確時間 | 標註 UTC+8 具體時間點及事件名稱(如:CPI 年率) |
| 預期值 vs 公佈值 | 記錄市場共識預期與官方最終發布數值的偏差幅度 |
| 事件前 24H 走勢 | 標記市場是否處於提前搶跑或壓注狀態 |
| 後續反應(1H / 4H / 24H) | 記錄插針幅度、收盤位置及是否延續原有趨勢 |
| 個人操作與檢討 | 是否嚴格執行風控紀律,是否存在情緒化追單 |
風險提示:加密貨幣及衍生品交易具有高市場風險,價格波動劇烈可能導致本金全額損失。相關內容僅供交易方法與資訊整理參考,不構成任何投資建議或要約。
常見問題(FAQ)
Q1:加密新聞日曆上的利好消息公布後,為什麼幣價反而下跌?
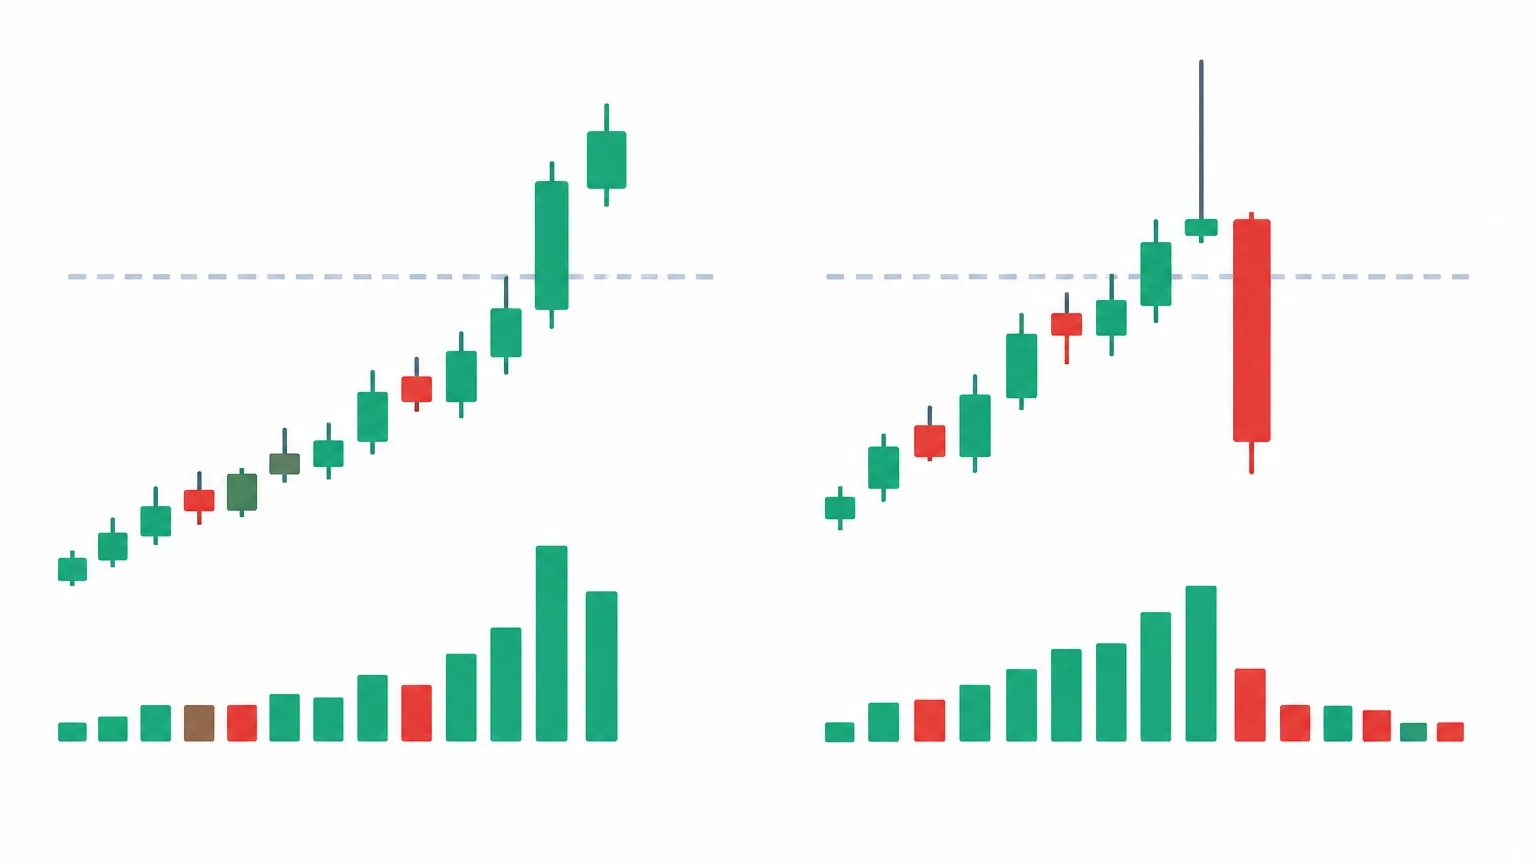
這通常是市場典型的「買在預期,賣在事實(Buy the rumor, sell the news)」現象。如果一項利好在公布前已被廣泛預期,主力資金往往已提前建倉;當消息正式落地時,預期兌現,獲利資金反而趁著流動性充裕時集中賣出,導致價格回落。
Q2:宏觀數據公布時,掛好止損單是否就能保證本金安全?
不一定。在極端重大數據公布瞬間,訂單簿深度會急劇縮減,形成價格跳空。此時觸發的止損單可能無法在設定價位成交,而是以更差的市價撮合,產生顯著的負向滑點。因此,在重大數據前主動降低倉位與槓桿,比單純依賴緊密止損更為安全。
Q3:如何核實第三方日曆上的代幣解鎖時間是否準確?
第三方日曆的數據偶有滯後,核實時應以項目官方的白皮書文檔(Tokenomics)與鏈上智能合約為準。可透過區塊鏈瀏覽器查看代幣歸屬合約(Vesting Contract)的實際鎖倉狀態與釋放時間戳,確認解鎖數量與具體地址歸屬。
Q4:不同交易週期的投資者該如何使用新聞日曆?
日內短線交易者需密切關注精確至分鐘的宏觀數據發布與資金費率結算時點,避免在流動性真空期持倉;波段交易者應重點關注每週的重要會議決議與期權交割日,規劃分批建倉與獲利了結的節奏;長線投資者則應聚焦大額代幣解鎖與監管框架落地,評估標的的長期供需與合規結構變化。