
金融市场信息可能随时间变化,请以最新公开信息为准。
很多人在深入觀察黃金和比特幣走勢比較時,習慣把兩者的歷史K線疊在同一個坐標系上,隨後輕易得出「比特幣就是數位黃金」或「兩者已經徹底脫鉤」的簡單結論。這種對比方式往往掩蓋了一個底層邏輯:推動黃金價格與比特幣價格的邊際買家,是兩批風險偏好、資金屬性與決策週期截然不同的群體。他們關注的宏觀指標不同,資金進出路徑不同,對利率與美元流動性的敏感維度也完全不同。
黃金的全球地上存量超過二十萬噸,每年礦產新增對整體存量的稀釋微乎其微。極低的供給彈性決定了礦場無法對金價暴漲做出快速擴產反應——勘探、審批到商業開採動輒超過十年,且高品位礦床日益稀缺。因此,金價的長線方向主要由需求端主導,其中最具戰略定力、對短期價格最不敏感的是各國央行的官方儲備,另一部分則是投資與消費需求(包括黃金ETF申贖、金條金幣與飾金)。
比特幣的流通上限固定為2,100萬枚,依據代碼設定每四年產量減半。2024年4月第四次減半後,區塊獎勵降至3.125枚,下一次減半預計落在2028年。雖然兩者供給端均具備剛性,但持有者結構與交易生態大相徑庭:比特幣除了現貨與ETF買盤,其衍生品市場(如永續合約)的未平倉名義規模經常遠超即時現貨訂單薄深度,極易受資金費率(Funding Rate)與槓桿清算鏈條影響。這一微觀結構特徵在實物主導的黃金市場中並不顯著。
利率週期:實際利率成本 vs 貼現率與槓桿可持續性
黃金最經典的長線定價錨是實際利率(名義利率減去通脹預期),通常以十年期通脹掛鈎國債(TIPS)收益率作為核心參照。黃金作為零息資產,持有它相當於放棄了無風險生息資產的實質回報。當實際利率上行,持有黃金的機會成本抬升,金價通常承壓;反之,當實際利率下行甚至陷入負值區間,黃金作為非信用貨幣的吸引力便大幅提升。
這套經典定價框架在過去幾十年間高度有效,但在2022至2024年間出現了結構性偏離:美聯儲將政策利率推升至5%以上的高位,十年期TIPS收益率強勢轉正,黃金在2022年雖一度短暫跌破前一年低點(觸及約1,615美元/盎司),但隨後並未演變成深跌,反而在2023至2024年間逆勢多次刷新歷史新高。這背後的支撐力量來自實際利率模型之外的三個結構變數:央行去美元化儲備需求、主權債務擴張帶來的長期信用溢價,以及地緣衝突引發的安全資產再定價。
比特幣對利率的敏感路徑則直接作用於估值乘數與槓桿環境。它不承載傳統儲備資產的防禦職能,其定價邏輯更接近長久期的超高Beta科技成長資產。當名義利率快速上揚、美元融資成本抬升時,全球風險偏好回落,槓桿資金被迫平倉,導致比特幣在加息週期中遭遇更深幅度的回撤。
核心差異:利率衝擊對黃金主要體現為「持有資產的機會成本」,對比特幣則直接衝擊「流動性貼現率與市場風險偏好」。
美元流動性的四條通道如何傳導?
評估美元流動性不能僅看美聯儲資產負債表的總量變化,更需要穿透至銀行體系的準備金餘額(Reserve Balances)。準備金的水位直接受到隔夜逆回購(ON RRP,吸收市場過剩流動性的工具)和財政部一般帳戶(TGA,美國政府在美聯儲的現金存款帳戶)兩大調節閥的影響。當財政部大規模發債使TGA現金餘額快速上升,銀行體系準備金被抽離,風險資產往往面臨流動性收緊的壓力。
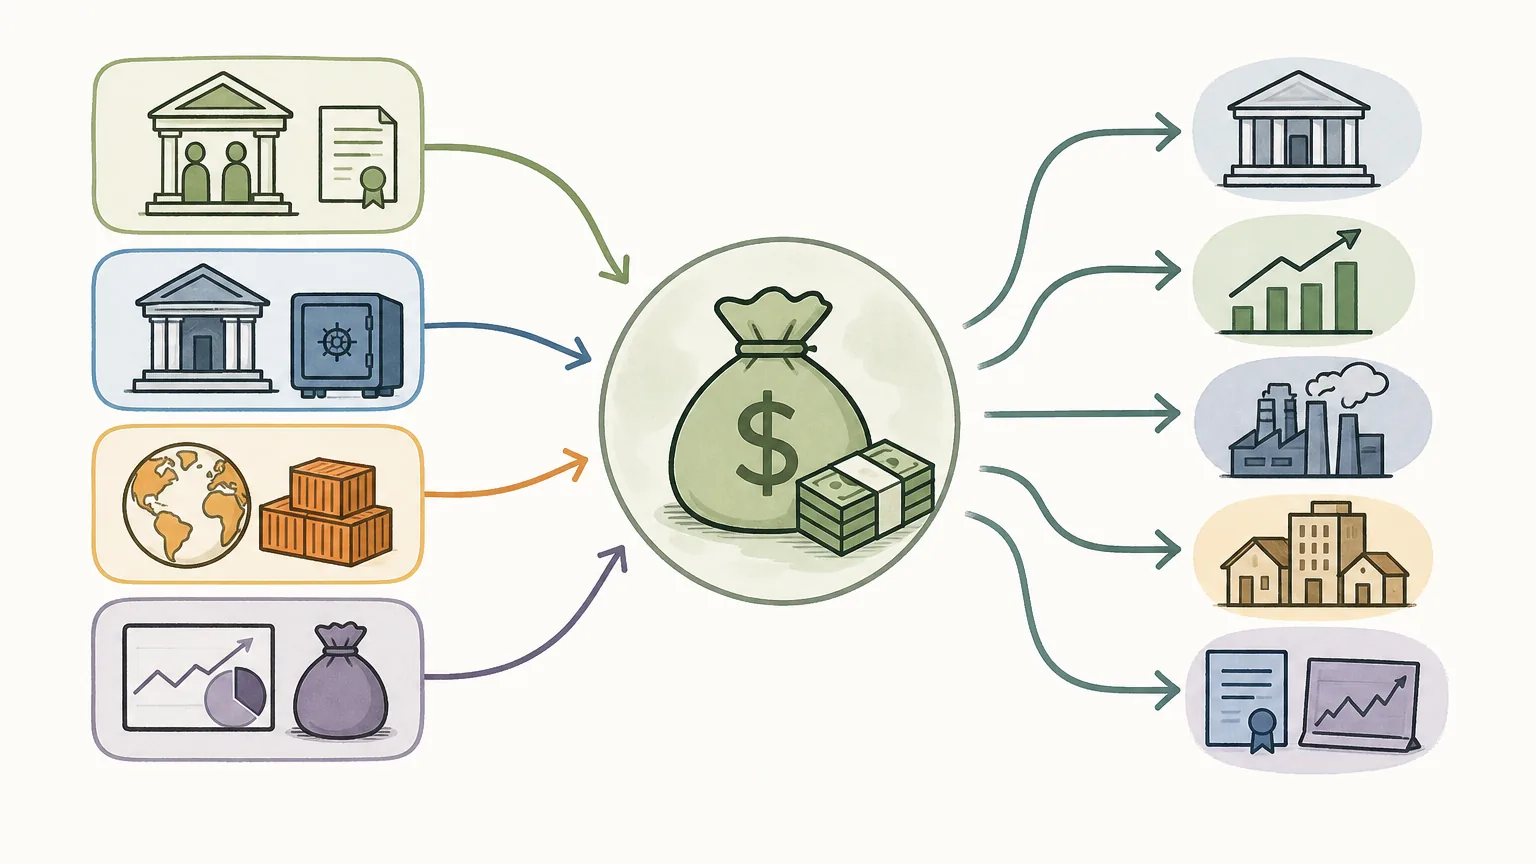
- 銀行準備金通道:準備金水位擴張改善整體金融條件,為比特幣這類高流動性敏感資產提供最直接的邊際上行買盤。
- 離岸美元與抵押品通道:當離岸美元市場流動性趨緊,機構通常優先變現流動性極佳的資產。黃金作為被全球廣泛接受的一級優質流動資產,可充當抵押品借入美元;比特幣在絕大多數傳統金融機構的合資格抵押品名單中仍處於缺席狀態。
- 全球套息交易通道(Carry Trade):以日圓為代表的低息套利資金在寬鬆週期流入高風險資產。一旦利差收窄或貨幣政策轉向引發套息交易平倉,比特幣這類波動率偏高的資產往往承受倍數級的拋售衝擊。
- 鏈上穩定幣通道:USDT、USDC等美元穩定幣市值的淨增長,本質上是將法定貨幣轉化為鏈上購買力,其擴張往往直接為加密市場帶來流動性增量。這條通道對黃金市場並不產生直接關聯。
持有者結構:官方戰略儲備 vs 機構化ETF與衍生品
世界黃金協會(WGC)在《全球黃金需求趨勢》(Gold Demand Trends)報告中指出,全球官方部門淨購金量在2022年達到約1,082噸的歷史高峰後,2023年與2024年依然維持在超過1,000噸的極高水平(2023年約1,037噸、2024年約1,045噸)。央行購金具有顯著的逆週期與非價格敏感特性,其決策基於長期戰略儲備安全,不在乎短期技術指標,從而在金價回調時提供了堅實的價值底部。
相較之下,比特幣的持有結構在美國SEC於2024年批准現貨比特幣交易所交易產品(ETP/ETF)上市後發生了深刻轉變。傳統資金渠道的打通加速了比特幣的機構化進程,但也強化了其與納斯達克等風險資產的滾動相關性。現貨ETF資金具有順週期特點——牛市時加速流入,回調時贖回壓力則可能傳導至現貨與衍生品市場,形成短期去槓桿的負反饋。
儘管個別主權實體(如薩爾瓦多)或部分國家通過沒收資產設立國家戰略儲備,但其持倉性質與傳統央行主動、持續進行的儲備資產配置存在本質差別,目前尚無法在比特幣市場形成類似黃金的托底機制。
長線走勢核心驅動指標對照表
| 監控指標 | 黃金(Gold)的作用邏輯 | 比特幣(Bitcoin)的作用邏輯 |
|---|---|---|
| 十年期TIPS實際利率 | 核心錨定指標,反向關係顯著,受央行購金平滑 | 間接影響,透過風險資產貼現率傳導 |
| 美元指數(DXY) | 傳統負相關,衡量主權貨幣購買力定價 | 負相關,但更強烈依賴全球總體流動性水位 |
| 美聯儲準備金與TGA變動 | 中期流動性環境,影響商業投資需求 | 高敏反應,是加密市場邊際買盤的重要先行指標 |
| 鏈上穩定幣總流通量 | 無直接關聯 | 直接反映鏈上即時美元買盤儲備與資金進出 |
| 官方儲備淨增持數據 | 長線非價格敏感買盤,提供扎實的宏觀托底 | 目前缺乏央行層面的主動性持續買盤支撐 |
| 永續資金費率與合約持倉 | 不適用(主要為場外與期貨機構對沖) | 槓桿情緒晴雨表,極端費率往往預示階段性清算反轉 |
波動率管理與資產配置思考
從長期年化波動率來看,黃金通常維持在12%至18%的穩健區間,而比特幣的年化波動率長期處於40%至70%的高位。這種數倍的波動率差異意味著:兩者在投資組合中承擔的風險預算與角色定位完全不可混為一談。
在風險預算模型下,若給予兩類資產相同的風險暴露權重,比特幣所需的資金佔比通常遠低於黃金。當組合遭遇流動性全面緊縮時(例如2020年3月的流動性衝擊),兩者的短期相關性可能會迅速飆升並同步下跌;而當衝擊源於貨幣信貸體系擴張或地緣政治動盪時,兩者的分化走勢則會充分顯現。
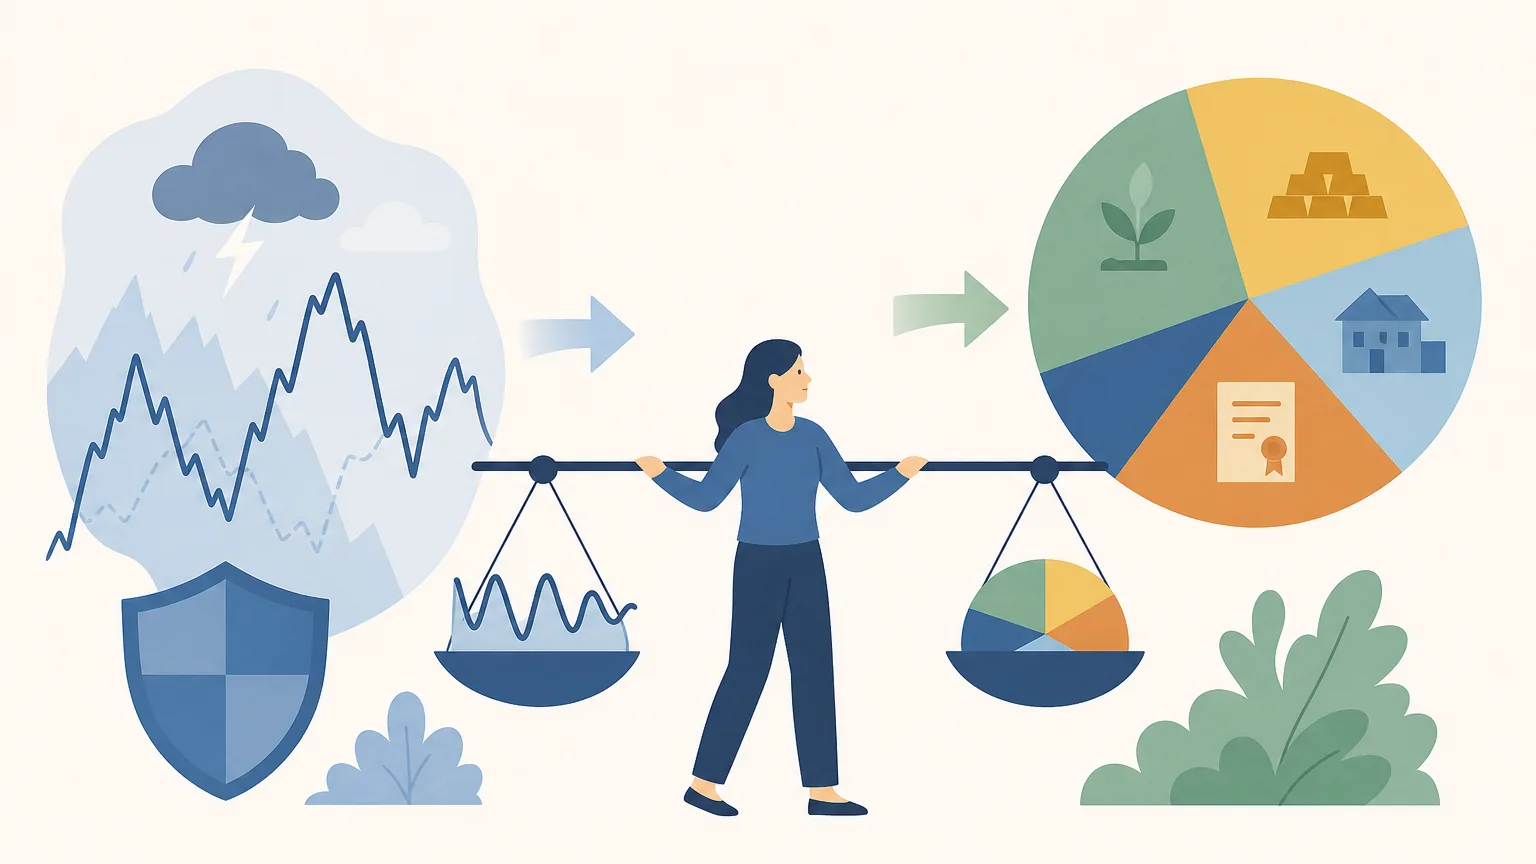
因此,將黃金視為防範信用貨幣稀釋與地緣黑天鵝的「終極防禦底倉」,將比特幣視為捕捉流動性寬鬆週期溢價的「高Beta成長配置」,並根據各自的驅動指標建立獨立的再平衡規則,是理清兩者長線走勢分歧的實務路徑。
常見問題(FAQ)
Q1:比特幣可以完全替代黃金的避險功能嗎?
不能。黃金的避險屬性主要體現在對抗「主權信用危機、極端地緣制裁與貨幣體系重構」,背後有深厚的央行實物儲備支撐。比特幣目前更偏向對抗「法定貨幣購買力長期稀釋」的風險資產,在極端流動性危機爆發時,它更容易跟隨高風險成長股同步遭遇流動性拋售。
Q2:為什麼實際利率上升時,金價有時不跌反漲?
實際利率(如十年期TIPS收益率)是衡量持有黃金機會成本的核心指標,但它並非唯一驅動因素。當全球央行出於去美元化需求進行戰略性逆週期購金,或主權債務負擔劇增推高主權信用風險時,這些非價格敏感的強勁需求足以抵消實際利率上行帶來的下行壓力。
Q3:比特幣減半週期是否必然會引發牛市走勢?
不一定。減半僅代表新增供給速率放緩(供給端變化的確定性),但價格是由供需雙方共同決定的。若減半發生時正逢全球美元流動性收緊或美聯儲持續加息,買盤資金不足依然可能壓制行情。減半行情的幅度與持續度,始終離不開全球流動性週期的協同支持。


