
金融市场信息可能随时间变化,请以最新公开信息为准。
打開報價畫面,原本買一掛著 8,000 股、賣一掛著 6,000 股,往下數檔還各有數千股層層鋪墊;忽然之間,買一與賣一銳減至幾百股,往下數五個價位加起來都不足以承接常規買單。這種掛單瞬間抽離、承接力驟降的現象,正是交易者常遇見的市場深度突然變薄含義所在。
市場深度突然變薄的核心機制
市場深度(Market Depth)衡量的是市場參與者在特定價格區間內,願意即時買入或賣出的掛單總量。它不是一個靜態數字,而是一條反映即時流動性厚度的訂單簿(Order Book)曲線。紐約聯邦儲備銀行關於市場深度量度方法的說明指出,流動性深度指標衡量的是「當刻願意承接的掛單意願」,而非「過去已發生的成交紀錄」。成交量屬於歷史數據,而深度則決定了下一筆訂單的執行品質。
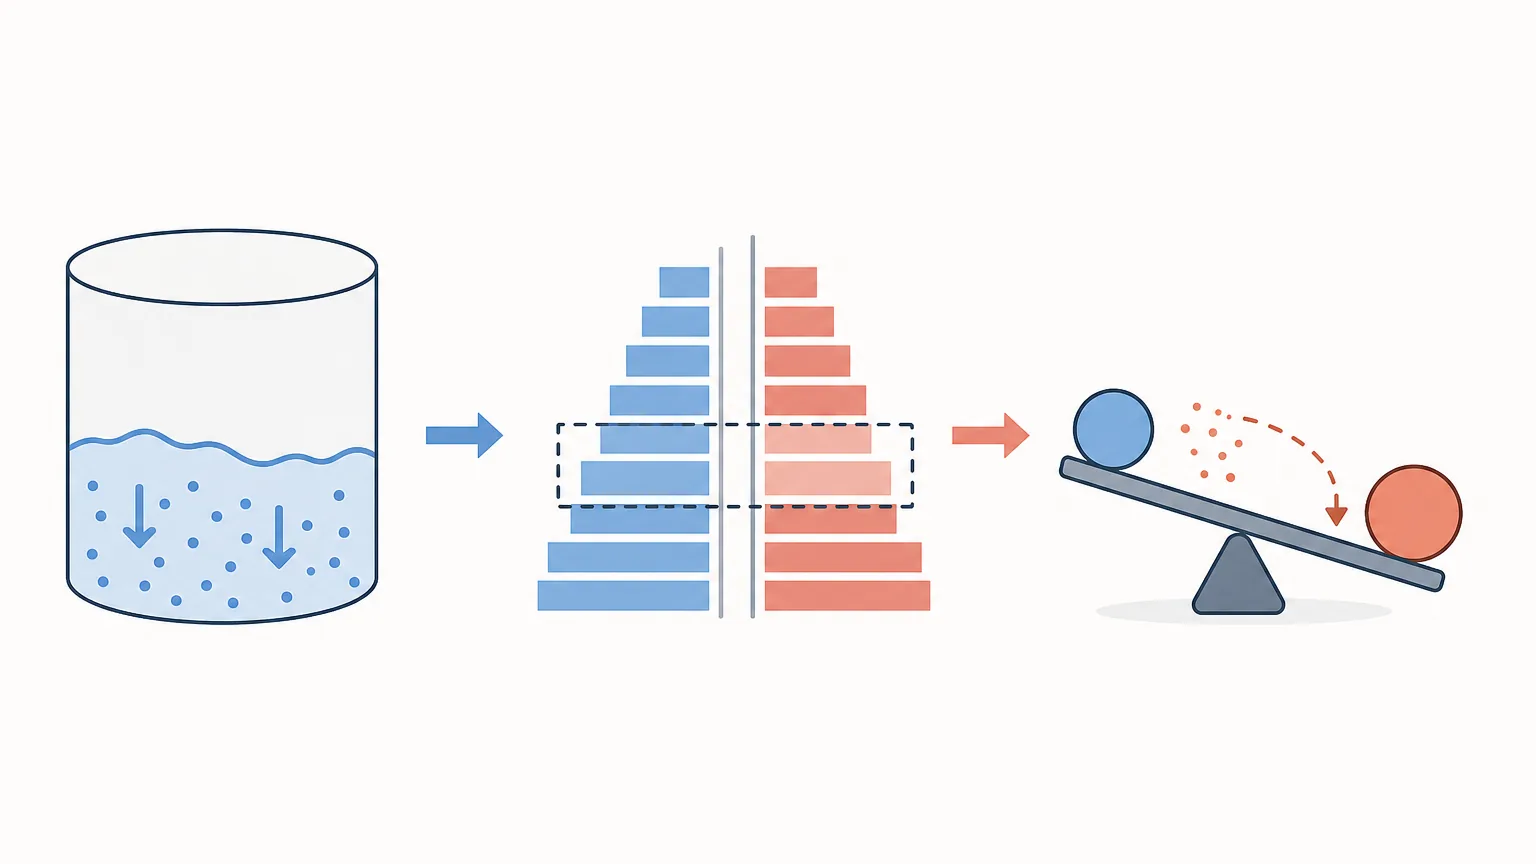
深度的蒸發往往在數秒至數分鐘內發生。前一刻買賣盤口看似充裕,下一秒送出市價單,成交回報的均價卻大幅偏離預期,這種落差便是成交滑價(Slippage)。本質上,這代表訂單簿內的承接籌碼在下單瞬間已被抽離或消耗。
與「成交量低」的本質區別
成交量低通常屬於結構性特徵,例如成交稀疏的小型股,每日僅有數十萬港元換手,市場對其流動性預期本就不高。相反地,大型藍籌股每日換手可達數十億港元,但在特定突發時段內,同樣可能出現買賣雙方僅剩零星掛單的極端情況。全日累計成交量高,並不保證任何瞬間都具備充裕的掛單深度。
與「波動放大」的維度差異
波動放大描述的是價格位移的幅度;深度變薄描述的則是價格每跳動一檔所需的資金門檻降低。兩者常伴隨出現,但應對邏輯截然不同。面對波動放大,交易者可透過調整倉位比例與止損幅度因應;面對深度變薄,若承接盤完全空虛,即便極小的倉位也可能觸發劇烈的異常成交價。
| 市況特徵 | 盤面具體表現 | 對訂單執行的實質影響 |
|---|---|---|
| 成交量低 | 全日換手金額小,成交筆數少 | 撮合節奏慢,但價差相對可預期,適合限價排隊 |
| 波動放大 | 日內高低位跨度拉闊,單邊走勢劇烈 | 止損位容易被震盪觸發,但各價位仍具備基礎掛單 |
| 深度突然變薄 | 買賣十檔總量驟降、買賣價差擴闊、跳檔加快 | 市價單極易穿透多檔,產生嚴重的沖擊成本與滑價 |
流動性深度的多維量度維度
評估深度是否受損,不能僅依賴表面掛單數字。CME Group 關於訂單簿深度之外流動性評估的分析指出,流動性評估必須結合微觀結構的多項動態指標進行綜合判斷:
買賣價差(Bid-Ask Spread)
買一與賣一之間的距離是最敏銳的預警信號。以港股活躍大型股為例,按其價格區間對應之最小變動價位(例如股價在 20 至 100 港元區間,每格跳動為 0.05 港元),常態下價差維持在一格。若價差持續擴大至三格或五格以上,表明中間價位的主動做市意願已大幅降溫。
累積掛單深度與斜率
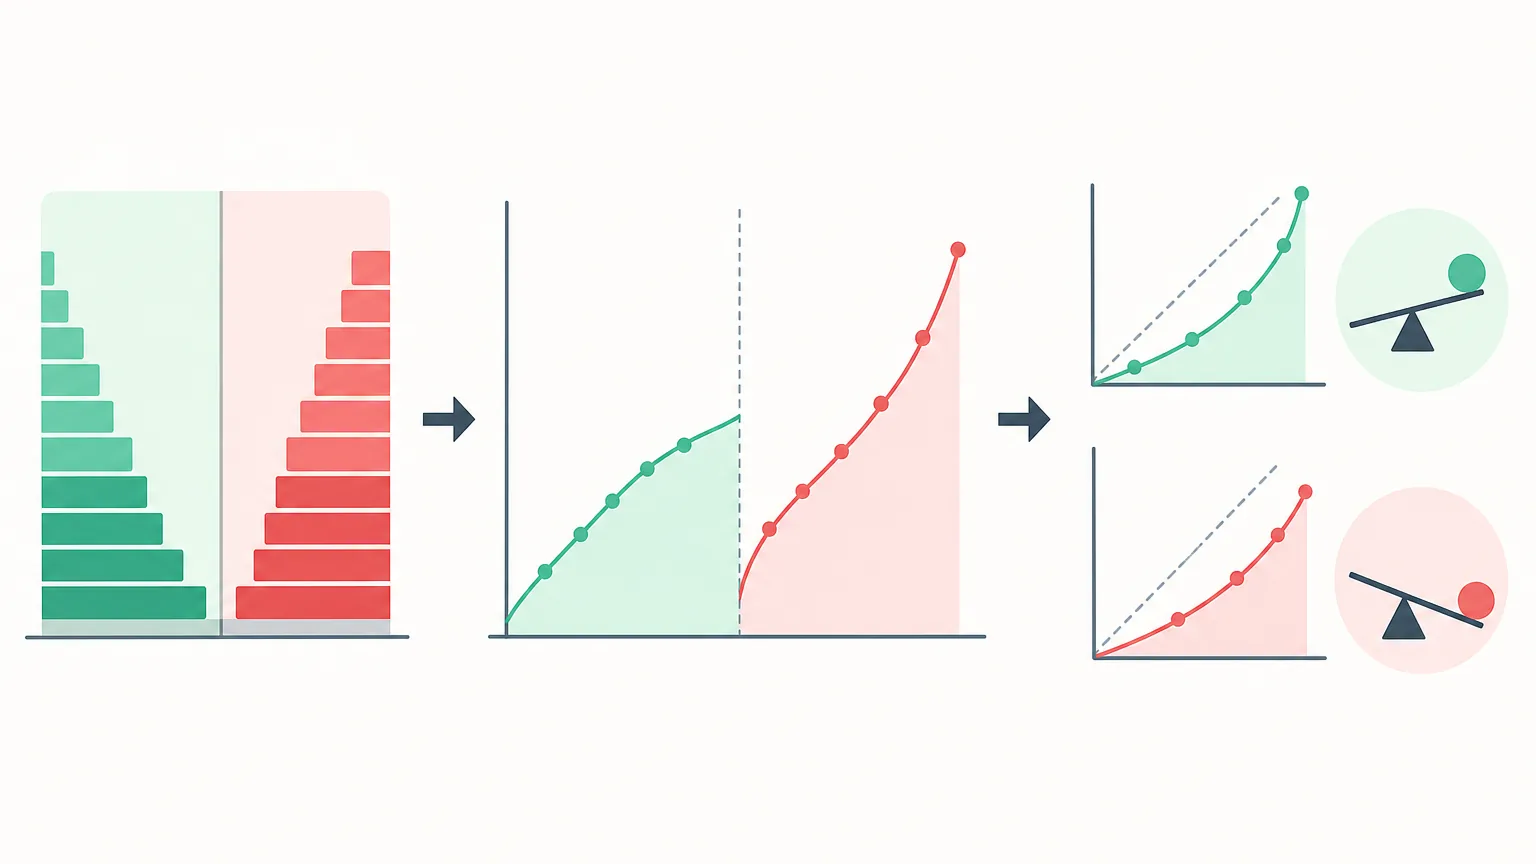
觀察買一至買十、賣一至賣十的整體委託量。健康市場的掛盤曲線相對平緩且厚實;而在薄市環境中,訂單簿斜率極為陡峭,買一或賣一之後的檔位掛單量呈斷崖式下跌,中等規模的訂單即可瞬間穿透數檔。
市場沖擊成本(Impact Cost)
沖擊成本衡量執行特定金額訂單時,實際成交均價相對於初始中間價的偏離百分比。深度充裕時偏離度可能僅有 0.03% 至 0.05%,而在深度變薄時,同一筆金額的沖擊成本可能迅速攀升至 0.5% 以上。
成交明細碎單化
當市場深度足夠時,單筆撮合金額多維持在合理水平;當造市商與主力資金退場時,成交明細常轉化為高頻、密集的碎單,反映出買賣雙方皆缺乏提供大額流動性的信心。
深度為何以「突然」的方式消失
現代電子撮合市場的深度很大程度由造市商(Market Maker)、量化演算法、套利盤與對沖基金提供。這些自動化掛單附帶嚴格的風控觸發條件:
- 做市商存貨風險控制:當單邊拋售或搶購壓力劇增,做市商為防範存貨價值過度暴露,會迅速拉寬報價價差、減少報價數量,甚至暫停報價義務。
- 演算法模型同向共振:多數機構演算法依賴類似的波動率與流動性參數。當市場短期波動突破閾值,多套演算法會同步撤單或降低下單頻率,導致掛單池瞬間崩塌。
- 期現套利與對沖鏈條受阻:當期貨基差劇烈擴大或衍生工具報價變薄,正股與衍生品間的無風險套利機制受限,套利資金撤離進一步抽走現貨掛盤。
- 強制平倉盤的被動消耗:保證金不足引發的強平訂單多以市價指令送出,這類訂單會無差別地消耗沿途所有檔位的流動性,加速訂單簿排空。
此外,市場規則的轉變也影響著深度結構。根據香港交易所惡劣天氣交易安排說明,自 2024 年 9 月 23 日起,證券及衍生產品市場(含滬深港通)在八號或以上風球及黑色暴雨期間維持正常交易。過往因天氣直接休市的情況不再出現,但在此類特殊交易日中,部分跨境機構的人手配置與報價意願可能有所調整,盤面深度特徵仍需交易者密切評估。
從流動性收縮到成交滑價的成本結構
滑價是指預期下單價格與實際成交加權均價之間的差額。買賣盤流動性收縮直接放大了滑價的整體規模,其主要由三個環節構成:
【假設性演示說明(非真實盤口數據)】
假設某股份中間價為 100.00 港元,交易者計劃以市價買入 50,000 股:
・在深度充沛環境下,賣一至賣十累計有 200,000 股掛單,吃下 50,000 股僅推升價格數檔,成交均價約 100.05 港元(偏離 0.05%)。
・在深度變薄環境下,賣一至賣十累計僅剩 8,000 股,該筆訂單將直接穿透至外圍更高價位撮合,最終均價可能達 100.90 港元(偏離接近 0.90%)。
| 成本構成 | 產生機制 | 薄市環境下的變化 |
|---|---|---|
| 價差成本 | 主動買入付賣一價,主動賣出收買一價 | 價差自 1 格擴大至數格,固定進出成本倍增 |
| 沖擊成本 | 訂單規模超過第一檔容量,向上或向下吃單 | 各檔委託量空虛,訂單位移檔數大幅增加 |
| 未成交機會成本 | 使用限價單防範滑價,但未能即時撮合 | 行情快速單邊脫離,造成踏空或無法平倉風險 |
高風險時段與特定情境觀察
MDPI 關於日內訂單簿微觀結構的研究指出,日內掛單深度隨交易時段推進展現出顯著的週期形態,開市初期通常面臨深度建立滯後與價差偏寬的特徵。實務交易中需重點防範以下情境:
- 開市首 15 分鐘:消化隔夜外圍資訊,造市商重新校準模型參數,盤口掛單量相對分散且跳檔頻繁。
- 午休復盤初期:交易重啟階段,部分程式演算法重連,累積掛單厚度需要時間逐步回補。
- 收市競價交易時段(CAS):連續交易終止,進入集合競價模式。雖然港交所設有隨機收市與價格限制機制(常態下限制在參考價 ±5% 範圍內)以防範異常定價,但投資者無法即時連續撮合,若輸入市價盤(競價盤),最終撮合價仍可能偏離預期。
- 關鍵宏觀經濟數據公布:如美國 CPI 或利率決議前後,全球量化資金普遍調低風險敞口並撤銷限價盤,引發跨境市場同步變薄。
- 互聯互通暫停與長假期:港股通暫停交易期間,中資相關標的少了一批重要流動性提供者,掛單厚度通常較平日顯著下降。
執行層面的防禦與風控調整
在深度受損的市場環境中,保護本金的核心在於轉換訂單執行策略與風控參數:
- 嚴格禁用無保護市價單:改用限價單(Limit Order)或設定可接受滑價範圍的「限價止損單(Stop-Limit Order)」,避免止損被觸發時在失真價位無底線成交。
- 訂單拆細分批送出:將單筆大額買賣拆分為多筆微型訂單(如採用 TWAP/VWAP 概念),確保每筆子訂單規模不超過買賣十檔總量的合理比例(例如 5% 至 10% 以內)。
- 倉位規模與即時深度掛鈎:持倉上限應根據標的常態深度動態調整。若持倉總額過於龐大,一旦遭遇深度變薄,平倉的隱性成本將直接蠶食策略收益。
- 建立不交易保護閥:設定明確的紀律規則,例如當監控標的的買賣價差擴大至常態的三倍以上,或十檔累計掛單量低於自訂安全值時,強制停止主動開倉。
常見問題(FAQ)
Q1:為什麼大盤藍籌股全天成交數十億,依然會遇到市場深度變薄?
全天成交量是過去交易的累計歷史,而市場深度反映的是「當前瞬間」掛在訂單簿上的委託意願。當突發新聞發布、宏觀數據出爐或做市商系統觸發風控時,算法會在幾秒內同步撤單,導致盤面瞬間失去流動性支持,形成短暫但嚴重的薄市。
Q2:在深度變薄時,為什麼市價止損單(Market Stop)風險極大?
市價止損單的指令是「一旦觸發條件,不計代價即刻撮合成交」。當盤面各檔掛單被抽空時,市價單會向下(或向上)無差別吃穿多檔委託,最終成交均價往往遠低於觸發價,產生嚴重的異常滑價損失。建議改用限價止損單防範此類極端穿價。
Q3:如何從普通報價螢幕快速辨識深度正在惡化?
最直接的三個信號包括:(1) 買一與賣一的價差持續擴大至平時的數倍;(2) 買賣五檔或十檔的累積掛單總量急劇縮減;(3) 成交明細中連續跳檔,且伴隨大量微小金額的碎單撮合。
Q4:窩輪、牛熊證等衍生品在市場深度變薄時有何特殊風險?
衍生品的流動性高度依賴發行商(莊家)開價。當正股深度變薄或引申波幅劇烈震盪時,莊家會主動拉闊買賣差價或減少開價張數。此外,牛熊證在薄市跳檔時極易因瞬間穿價而觸發強制收回事件,使投資者失去後續反彈機會。


