金融市场信息可能随时间变化,请以最新公开信息为准。
踏入 2026 年,不少投資者面臨一種說不清的違和感:即使新聞報導主要央行放慢或結束縮表步伐,金融市場對流動性緊張的討論卻從未平息。股市估值反覆拉鋸,港元拆息在數週內劇烈波動,長端公債拍賣亦偶現承接力不足的情況。這些現象背後的核心邏輯在於——量化緊縮進度與流動性的真實狀態,不能單憑央行資產規模的單一數字來衡量。
釐清央行資產負債表的運作機制與資金收緊的傳導路徑,有助於準確掌握市場資金水位變化,並對各類資產配置、存款收益及按揭成本形成清晰預判。
量化緊縮到底抽走了什麼
要理解縮表,得先回到央行買債的源頭。當美聯儲在公開市場買入國債時,資產端增加債券資產,負債端則同步增加銀行準備金。準備金是商業銀行存放於央行帳戶的資金,屬於銀行體系進行結算、放貸與做市的基礎貨幣。買債過程並非從市場調撥實體資金,而是將證券資產置換為具高流動性的準備金。
量化緊縮則是這一過程的反向操作。到期債券不再續作或由央行售回市場,資產端的證券減少,負債端的準備金亦隨之銷除。被縮減的資金並未流向其他帳戶,而是直接從銀行體系的記帳簿中註銷。因此,縮表抽走的是銀行體系的結算與做市能力,衝擊往往率先反映於貨幣市場、回購與跨幣種換匯市場,而非即時體現在終端零售儲蓄利率上。
被動滾降與主動拋售的影響差異
央行縮減資產規模主要有兩種路徑:第一種是被動縮表(Roll-off),即債券到期後收回本金不再進行全額再投資。這種方式具備高度透明性與可預測性,市場能提前消化供給缺口,價格衝擊相對溫和。美聯儲與歐洲央行主要採取此類被動到期不續作的方式。
第二種是主動出售(Active Sales),即央行在市場直接賣出未到期的存量債券。這等同於在市場既有發行量之上額外增加供給方,對長端債券的期限溢價造成直接推升壓力。英國央行(BOE)即採取主動出售與被動到期並行的策略。判斷緊縮力度時,除了關注資產規模總量,各家央行選擇的操作方式與涉及的債券期限結構同樣是關鍵變數。
三大負債端水池的交互消長
美聯儲資產負債表的負債端主要由三大板塊構成:銀行準備金、隔夜逆回購協議(ON RRP)餘額,以及財政部一般帳戶(TGA)。資產負債表縮減時資金自何處抽離,直接決定了市場的實際流動性感受。
在緊縮週期前期,貨幣市場基金將大量原本停泊在 ON RRP 的資金轉向收益更高的短期國債市場。此一緩衝機制使得 ON RRP 規模快速下降,抵銷了資產端縮減的衝擊,銀行準備金水平得以維持相對平穩。直到 ON RRP 水位降至低檔,縮表壓力才全面傳導至銀行體系準備金。
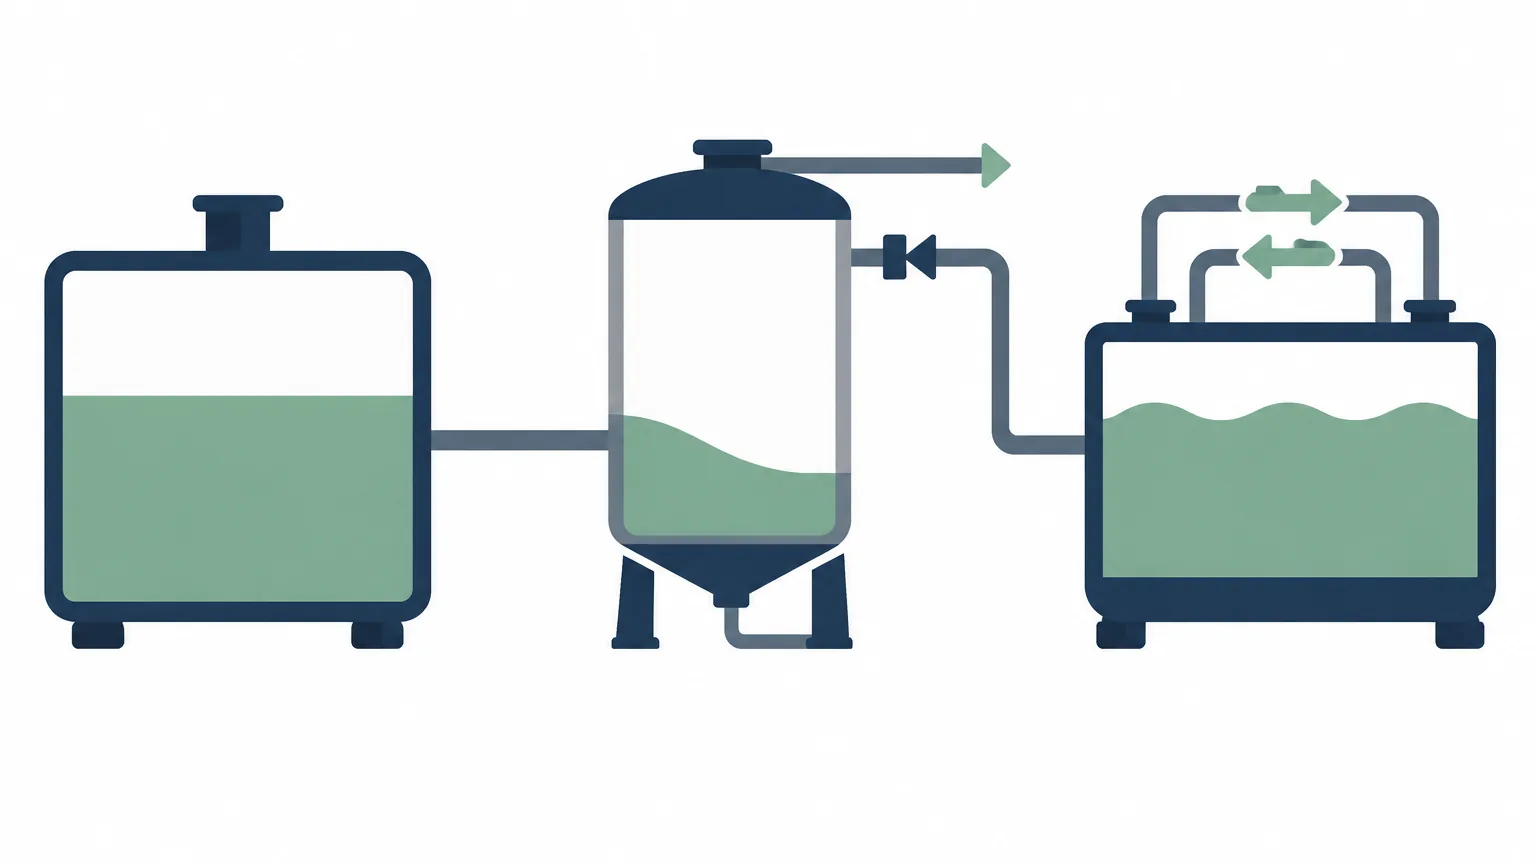
與此同時,財政部一般帳戶(TGA)的資金變動具備短期調節效應。在集中發債或稅季結算期間,資金自銀行體系流向 TGA,會短暫抽緊銀行間流動性;而在財政支出釋放期,資金又回流至商業銀行體系,造成準備金數據的短期波動。
主要央行的縮表進度與格局分化
檢視環球主要貨幣當局的政策路徑,全球流動性呈現顯著的節奏分化。各地區在資產負債表管理與貨幣政策工具使用上已步入不同階段。
| 央行機構 | 縮表方式與機制 | 運行狀態重點 | 核心觀察指標 |
|---|---|---|---|
| 美聯儲 (Fed) | 設定每月贖回上限,以被動滾降為主;其後放緩並規劃過渡至儲備管理操作 | 密切評估準備金是否處於充裕區間,視貨幣市場摩擦程度調整資產組合 | 準備金絕對水平、短期國庫券持有結構、SRF 使用量 |
| 歐洲央行 (ECB) | APP 全面停止再投資,PEPP 逐步縮減並終止再投資;採取純被動滾降 | 整體資產規模持續自高點有序回落,未採用主動拋售策略 | 歐元區超額流動性、各成員國主權債利差 |
| 日本央行 (BOJ) | 退出 YCC 與負利率後,按季逐步調降常規購債規模 | 維持國債持倉規模的漸進退場,保持市場定價機能復甦 | 日債減購節奏、日元長端收益率、套息交易資金流向 |
| 英國央行 (BOE) | 結合到期不續作與年度資產購買便利(APF)國債主動拍賣 | 持續執行年度資產負債表縮減目標,節奏依市場承接力動態檢視 | 英國長債期限溢價、公債拍賣投標倍數 |
資產負債表規模持穩,市場為何仍現資金摩擦
當央行資產規模停止快速縮減時,市場未必能立刻迎來流動性充沛的環境。銀行體系對準備金的實質需求並非恆定,而是隨著名義 GDP 擴張、金融交易總量增加及監管指標要求而逐年增長。這意味著即使資產負債表規模維持不變,相對於體系擴張的需求而言,實質流動性邊際依然可能處於偏緊狀態。
美聯儲在框架運作中常規劃透過購買短期國債進行「儲備管理操作(Reserve Management Purchases)」,其核心在於使準備金增長緊貼實體經濟與金融體系的基本需求,維持聯邦基金利率與回購利率平穩。此類日常流動性管理與危機時期的量化寬鬆(QE)在操作目的、資產期限與政策信號上存在本質區別。
衡量流動性鬆緊的關鍵在於「準備金供應相對於銀行體系合規與清算需求的差額」,而非資產負債表的單純絕對值。同等規模的資產負債表,在經濟體量與交易量擴大後,其所能提供的流動性緩衝空間大不相同。
流動性監測的核心數據指標
追蹤流動性走勢應立足於可查證的官方公開數據。透過高頻數據的相互交叉驗證,能夠有效看清跨市場資金的實際流向:
- 銀行準備金餘額(Bank Reserves):美聯儲 H.4.1 報告每週發布的準備金總額,是美元體系最根本的水位計。
- 隔夜逆回購餘額(ON RRP):反映市場閒置流動性的核心指標。當該數值維持在低水平時,代表市場過剩緩衝已大致出清。
- 隔夜融資利率與常設回購便利(SRF)使用量:紐約聯儲隔夜擔保融資利率(SOFR)若在月末或季末大幅上揚,或機構動用 SRF 融資,反映私人回購市場抵押融資管道出現摩擦。
- 交叉貨幣基差互換(Cross-Currency Basis):歐元或日元兌美元的換匯基差擴大,直觀體現離岸市場獲取美元流動性的溢價與難度。
香港本地流動性傳導路徑
在香港市場,流動性運作緊扣聯繫匯率制度。雖然港元利率長期受美元利率牽引,但具體走勢高度依賴本地銀行體系的資金池深淺與資本跨境流向。
當港元轉弱並觸發 7.85 弱方兌換保證時,金管局需按機制買入港元、賣出美元,直接導致銀行體系總結餘相應縮減。在資金池規模收縮的背景下,本地貨幣市場的資金緩衝變薄,港元拆息(HIBOR)對短線資金供求的敏感度隨之倍增。例如在過往多輪資金外流引致總結餘顯著下降的週期中,一個月 HIBOR 往往迅速反彈,帶動以「H + 固定點子」定價的按揭利率走高,甚至觸及銀行設定的封頂息率上限。
反之,當大型企業進行資本市場融資、南向通資金持續買入港股或美元指數偏弱時,港元匯率回升至強方區間,銀行體系總結餘水位充裕,拆息則相應回落。因此,評估香港資金環境,需將銀行體系總結餘、HIBOR 各期限走勢以及港元兌美元匯率位置結合觀察。
縮表向市場傳導的三條主要路徑
縮表操作從央行資產負債表出發,逐步穿透至整體金融體系,主要透過三條路徑發揮作用:
1. 期限溢價與收益率曲線結構
央行退出大規模購債後,長端國債市場交由追求風險回報的市場資金定價。面對財政部持續的發債供給,長端債券需要提供更高的期限溢價(Term Premium)以吸引買盤。當央行縮表偏向短端或停止吸納長債時,短端利率由貨幣政策決定,而長端利率則反映供給溢價,容易推動收益率曲線走向陡峭化。
2. 離岸融資成本與外匯做市能力
準備金總量縮減會約束一級交易商與大型商業銀行的資產負債表彈性,降低做市商承接庫存與提供融資融券的意願。在離岸市場,美元資金依賴換匯交易獲取,做市意願減弱直接推高借貸基差,進一步增加新興市場及跨國機構的美元融資成本。
3. 風險資產估值重塑與企業融資分化
流動性充裕環境往往伴隨估值擴張,而資金收緊則促使市場重新聚焦於現金流與資產負債表品質。自由現金流穩定、融資需求低的高品質企業受影響有限;依賴外部滾動融資、負債率偏高的企業或長週期增長型項目,則需承擔更高的折現率與融資成本壓力。
投資環境評估與資產配置考量
(註:以下內容屬宏觀架構與市場機理分析,不構成任何個別投資建議。)
現金與流動性工具
伴隨縮表步入中後期及各國利率政策的分化,短端收益率通常緊貼政策利率調整。投資者管理現金部位時,需關注各幣種隔夜及定期存款利率的利差變化,適時檢視貨幣市場工具的流動性與鎖息期限。
債券配置:關注存續期與曲線形態
在長端期限溢價受到財政發債規模壓制的市場環境中,單純押注利率整體下行的策略面臨不確定性。中期年期債券在鎖定票息收益與規避長端供給波動之間具備相對均衡的特徵,各期限配置需嚴格衡量利率風險與發行體信用資質。
權益資產:回歸盈利質量與現金流
在流動性擴張順風減弱的階段,股市表現更趨結構分化。投資邏輯從依賴流動性推動的估值提升,轉向檢驗企業盈利的真實兌現能力與防禦性。具備定價權、資本回報率高且負債結構穩健的行業龍頭,在資金收緊環境下具備更強的抗風險能力。
港元資產與按揭規劃
港元資產持有者與物業按揭借款人需持續監控 HIBOR 水位及銀行體系總結餘的邊際變化。當總結餘處於歷史偏低區間時,資金供求擾動容易引發拆息大幅波動,借款人應充分評估封頂息率(Cap Rate)的防護效應與還款壓力,合理規劃個人流動性儲備。
常見認知誤區釐清
- 加息與縮表本質不同:加息調整資金價格(基準利率),縮表直接改變基礎貨幣供應總量與做市商資產負債表容量,兩者對資產價格的傳導途徑與期限結構影響各異。
- 放緩縮表不等於重啟量化寬鬆:央行調降縮表上限或過渡至儲備管理操作,旨在確保銀行間清算體系具備合適緩衝,並非向實體市場釋放刺激性的大規模新增流動性。
- 資產負債表絕對總額大不代表資金寬鬆:必須結合負債端的結構分析。若銀行準備金佔比被其他法定負債擠壓,即使央行資產總量維持高位,商業銀行體系可用的清算流動性仍可能緊縮。
常見問題 (FAQ)
Q1:央行停止縮表後,為什麼金融市場仍可能出現流動性緊張?
因為銀行體系對準備金的需求隨實體經濟規模、發債供給和金融結算量增長而提升。即使資產負債表不再縮減,若準備金未能相應增長,供需缺口仍會引發貨幣市場摩擦。此外,財政發債結構與季末監管指標亦會引致階段性流動性收緊。
Q2:量化緊縮主要透過哪些渠道推升長期國債收益率?
主要透過「期限溢價」機制。央行停止購買或減少持有長期債券後,長端國債完全交由私人資本承接;在政府發債供應持續增加的背景下,投資者要求更高的風險回報補償,從而推動長端利率維持高位。
Q3:香港投資者與供樓人士應如何評估縮表對本地 HIBOR 的影響?
應重點關注金管局公佈的「銀行體系總結餘」與港元兌美元匯率位置。當港匯觸及 7.85 弱方兌換保證並引發金管局買入港元時,總結餘水位下降會使資金池變淺,一個月 HIBOR 往往迅速反彈,進而帶動 H 按實際供樓利息走高。
Q4:投資者日常可透過哪些公開官方管道追蹤流動性指標?
可查閱美聯儲每週 H.4.1 報告(準備金數據)、紐約聯儲網站(ON RRP 與 SRF 操作數據)、香港金融管理局(每日貨幣統計與總結餘)以及香港銀行公會(HIBOR 定價日報表)。