金融市场信息可能随时间变化,请以最新公开信息为准。
把交易日誌放上一段時間再回頭讀,多數人會發現那些記錄打開往往只有幾行字——震盪行情、觀望、沒進場。幾個月後重讀,通常很難提供實質幫助,因為裡面既沒有可供比對的進出場條件,也沒有客觀記錄的數字。覆盤的核心阻礙通常不在文筆,而在於缺少固定結構。每次記錄的欄位隨意變換,縱向與橫向比較就無從談起,數據累積自然失去意義。
這套架構主要由市場事實、我的動作、決策檢討、規則變更四個模組組成,並搭配執行節奏與規則變更機制。整套框架旨在提供一致的紀錄格式,確保數月後翻閱時依然能精確重構當時的決策脈絡。
覆盤寫了卻難以發揮效果,關鍵在於三個核心問題
第一種情況是只有主觀結論,沒有客觀過程。僅記錄「這週心態浮躁,下次要更有耐心」,數月後往往無法回憶起當時具體是追高被套、過早止損,還是部位過大。結論是壓縮後的產物,壓縮過程中遺漏的具體條件與細節,往往是後續優化策略所需的關鍵資訊。
第二種情況是紀錄欄位隨意變動。某週只記錄市場情緒,下週轉為記錄總體經濟事件,再下週僅保留盈虧金額。當需要進行週期性統計、分析特定市場結構下的勝率與盈虧比時,資料標準不一會導致統計無法進行。固定欄位是形成量化反饋的基礎。
第三種情況是歸檔後從不作為執行依據。覆盤的價值不在於書寫本身,而在於新週期交易前是否參照過往提煉的規則。如果紀錄中已明確「不在衍生品費率極端偏離時順勢追單」,而在後續交易中依然重複犯錯,該記錄便失去了輔助決策的功能。
明確設定閱讀對象,確立記錄顆粒度
若預設讀者為社群或外部公眾,內容容易不自覺地趨向修飾虧損、誇大運氣成分或掩飾執行偏差。
更切合實用的定位,是將讀者設定為半年後已遺忘當時細節的自己。此時需要清晰還原:關鍵價格位置、進場觸發條件、原始風險設定、實際行情演變,以及後續的邏輯重評。若需製作對外公開的分享版本,應以原始日誌為基礎進行適當脫敏,刪除具體倉位金額與地址等敏感資訊,而非混淆兩者的用途。
幣市覆盤寫作模板核心框架:四個模組與固定順序
完整的覆盤建議嚴格遵循四個模組的先後順序。先記錄客觀市場數據,再記錄自身操作行為,接著展開邏輯與執行的檢討,最後形成具體規則。這種「客觀還原、後置解讀」的流程,能有效避免事後歸因偏誤(Hindsight Bias)。
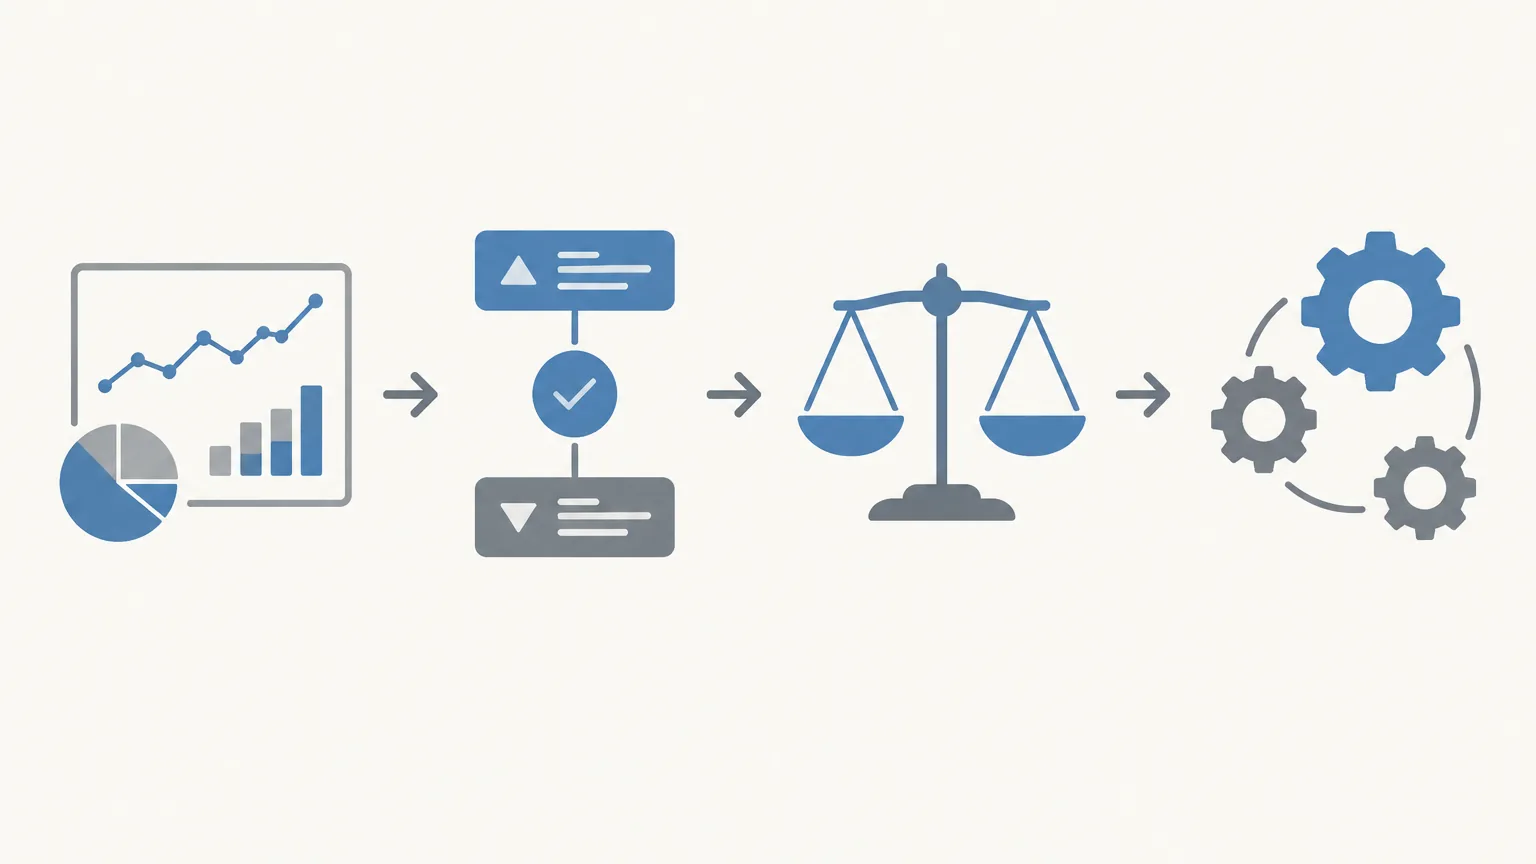
- 市場事實:記錄可查核的價格變動、衍生品指標、鏈上數據與總體事件。
- 我的動作:詳細記錄已執行與計劃執行但放棄的具體單筆交易。
- 決策檢討:將結果拆解為「判斷維度」與「執行維度」,釐清運氣與策略的邊界。
- 規則變更:落實具備可操作性的進出場與風控規則更新,並標註版本。
模組一:市場事實(量化數據與客觀事件)
固定時間窗口
記錄前應明確界定時間範圍(例如:UTC+8 週一 00:00 至週日 24:00),避免將不同時間尺度的行情混為一談,確保歷史數據具備可比性。
關鍵指標數據清單
(提示:若在行動裝置端閱讀,可左右滑動查看完整表格)
| 維度 | 記錄項目 | 規範與注意事項 |
|---|---|---|
| 價格結構 | BTC / ETH 開盤、最高、最低、收盤價(OHLC) | 記錄具體區間數值,標記是否突破前期關鍵高低點。 |
| 衍生品指標 | 合約資金費率、未平倉合約(OI)、清算規模 | 以主流交易所合約規格為準(如常見 8 小時或 4 小時結算週期),記錄極端偏離點而非僅取平均值。 |
| 資金與流動性 | 現貨 ETF 淨流入/流出、穩定幣總市值走勢 | 引用第三方聚合數據時須註明截止時間與統計口徑,關注連續淨流入或流出天數。 |
| 總體與行業事件 | 利率決議、通膨數據(CPI/PCE)、監管進展、重大代幣解鎖 | 記錄事件發布時間點及市場的第一反應與後續走勢。 |
板塊輪動與客觀觀察
記錄當期資金集中輪動的板塊、龍頭標的與跟隨標的的漲跌分化,並記錄市場關注焦點的變化。需注意此處僅陳述客觀觀察到的資金流向現象,不在此處預先填寫主觀推論。
模組二:我的動作(交易明細與標準化記錄)
(提示:若在行動裝置端閱讀,可左右滑動查看完整表格)
| 欄位 | 填寫標準 | 設計目的 |
|---|---|---|
| 時間與標的 | 精確進出場時間、幣種、現貨/合約、做多/做空 | 核對交易當下的外部事件與市場結構。 |
| 成交均價與部位 | 實際進出均價、佔帳戶淨值比例(%)、名義槓桿 | 避免僅記錄極端點位,客觀反映持倉成本與風險敞口。 |
| 初始風險 (1R) | 進場點至計劃止損點的價差換算的絕對虧損金額 | 建立跨幣種、跨策略的統一風險計量基準。 |
| 盈虧結果 (R值) | 以 R 倍數計算(實際盈虧金額 ÷ 初始 1R 風險) | 排除帳戶資金規模變動干擾,客觀評估單筆交易品質。 |
| 觸發條件與心態 | 記錄形態突破、回踩確認、指標背離等客觀依據及心理狀態 | 評估交易邏輯的有效性,排查非理性下單行為。 |
| 執行評分 | 1 至 5 分,僅評估是否嚴格落實原有計劃 | 將「執行紀律」與「市場結果」嚴格分離。 |
建立以 R 值為核心的統計視角
單純依賴名義盈虧金額容易掩蓋策略本質。1R 代表進場前預先設定並願意承擔的最大虧損金額。若單筆止損嚴格執行,結果即為 -1R;若盈利為初始止損空間的 2.5 倍,則為 +2.5R。透過 R 值分佈統計,能清晰辨識利潤是由少數高盈虧比交易貢獻,還是因過度頻繁的無效磨損抵消了系統優勢。
模組三:決策檢討(拆解邏輯與執行)
評估交易質量時,以單筆盈虧作為判斷標準容易產生認知誤區。合理的評估方式是將每筆操作拆分為判斷維度(進場理由與市場環境是否相符)與執行維度(是否嚴格依據計劃執行進出場及風控)。
(提示:若在行動裝置端閱讀,可左右滑動查看完整表格)
| 分類矩陣 | 執行符合計劃 | 執行偏離計劃 |
|---|---|---|
| 判斷符合策略 | 【可複製操作】記錄市場特徵與環境,作為後續標準樣本。 | 【紀律缺失】邏輯正確但執行走樣(如提前平倉或追價),需優化執行手段。 |
| 判斷偏離策略 | 【風控保護】依賴嚴格止損控制住損失,需檢視進場信號的過濾條件。 | 【嚴重隱患】隨意開倉且未控風險,即便偶然獲利亦屬高危操作,應重點防範。 |
模組四:規則變更(可證偽的系統迭代)
檢討的最終目的是沉澱為清晰的交易規則。規則表述應具備明確的觸發條件與排除標準,避免使用模糊語句。例如,將「不可追高」改為「價格偏離 4 小時 EMA20 超過 3% 時,禁止建立順勢突破單」。
每次規則調整建議採取小步迭代,單一週期只調整 1 至 2 條具體規則,並完整記錄生效日期、修改依據及對應版本。頻繁且大幅度修改規則,往往反映出情緒受短期行情波動干擾,而非系統性改進。
覆盤週期劃分與示範案例
日、週、月、季各週期分工
- 日覆盤(5-10 分鐘):及時記錄單筆交易明細、進出點位與執行評分,避免記憶衰退。
- 週覆盤(40-60 分鐘):回顧整體市場事實、進行決策檢討矩陣歸類、評估規則候選條目。
- 月覆盤(1-2 小時):統計 R 值分佈與不同觸發條件的勝率/盈虧比,確認規則庫的修訂。
- 季覆盤(半天):重新審視策略與當前宏觀/市場週期的適配度,清理冗餘或失效規則。
完整單筆覆盤示範
【市場事實】 2026-05-02 BTC 於 64,000–65,200 美元窄幅整理。主流交易所合約費率維持在 0.008%/8h,ETF 數據顯示連續兩日小額淨流入,晚間無重大總體經濟數據公布。
【我的動作】 於 65,300 美元建立突破多單,止損設於 64,600 美元(1R 風險 = 700 點,倉位佔比 5%)。行情衝高至 66,700 美元後觸發移動止盈出場,最終獲利 +2.0R。執行評分:5 分(嚴格依照計劃執行)。
【決策檢討】 歸類為「判斷符合策略、執行符合計劃」。突破伴隨合約持倉量健康上升且費率未過熱,屬於可複製的標準突破形態。
【規則變更】 維持現行突破策略參數不變,持續觀察 4 小時級別放量確認條件。
常見覆盤陷阱與優化方式
- 延遲記錄導致記憶重構:若未在當日及時填寫,事後回顧極易產生後見之明偏誤。建議交易完成後即刻填寫客觀數據。
- 僅記錄虧損忽視盈利:忽視盈利交易將缺乏正向可複製樣本,容易導致交易信心受損。
- 欄位過多導致維護中斷:初期應維持 6 至 8 個關鍵欄位,待養成固定習慣後再適度擴充。
- 缺乏可檢驗的執行清單:未設定具體驗證條件的規則往往難以落實,規則需具備明確的觸發與判定邏輯。
常見問題解答(FAQ)
Q1:剛開始進行交易覆盤,每天需要花費多長時間?
初期建議每日控制在 5 至 10 分鐘以內。日覆盤僅需記錄交易流水、進出點位、R 值與執行評分即可,核心在於降低維護成本以確保長期堅持。
Q2:如果當天沒有進行任何交易,還需要寫日覆盤嗎?
需要。只需簡單記錄「今日無交易」以及「空倉原因」(如:市場處於震盪區間、無符合系統的信號等)。克制無效交易與等待信號同樣屬於交易策略的重要組成部分。
Q3:為什麼強烈建議使用 R 值而非具體金額來記錄盈虧?
具體金額會受到帳戶總資產變動與部位規模放大的干擾。使用 R 值(實際盈虧 ÷ 預設初始風險)能將不同資產標的、不同槓桿倍數的交易轉化為統一基準,客觀衡量每筆決策的盈虧回報質量。
Q4:公開發布的覆盤與私人交易日誌有何區別?
私人版本應保留全部真實數據、槓桿部位與即時心理狀態;對外分享的版本則應著重於策略邏輯與市場分析框架,並隱去具體帳戶資產規模、錢包地址及未成交流動性掛單等隱私資訊。