金融市场信息可能随时间变化,请以最新公开信息为准。
打開任何一個報價軟件,圖表右上角都有一排數字:1分、5分、15分、1小時、日線、週線、月線。這排數字看起來像一個簡單的偏好設定,實際上它決定了之後看到的每一個訊號、每一條均線、每一口止蝕的距離。同一個恒指、同一段三個月約60個交易日的走勢,放在日線圖上是約60根陰陽燭組成的一段趨勢,放在5分鐘圖上就變成近4,000根燭、夾雜數十次看似劇烈的波動。
不少投資者頻繁切換週期的原因很單純:這個圖看不清、那個圖太多假突破、換個週期再試。結果往往是每次虧損後就換一套週期,換完之後又虧。問題通常不在週期本身,而在於所選的週期跟交易風格、可看盤時間與持倉時間互相衝突。
理清基本原理,配合可以直接執行的週期組合、多週期分析分層方法、常見盲點,以及一套兩星期驗證設定的流程,核心目的不是尋找一個「完美無瑕」的週期,而是建立一個能夠持續重複執行、且與生活節奏不衝突的觀察尺度。
時間週期真正決定的是兩件事
這裡探討的是「時間週期圖表」,即每根陰陽燭代表一段固定時間,例如1分鐘、日線、週線;非點數圖、Renko或成交量圖。對時間週期圖表而言,每根燭就是把一段時間內所有成交價壓縮成開、高、低、收四個數值。5分鐘圖的一根燭,是這5分鐘內買賣雙方拉鋸後的結果。週期愈短,燭身涵蓋的時間愈少,包含的隨機買賣盤比例通常愈高;週期愈長,單一筆大額成交或突發消息對燭形的影響會被平滑與稀釋。
這直接帶來了訊號數量與訊號質量的取捨。1分鐘圖在港股開市首半小時可連續出現十幾次交叉、突破與回踩,看似處處是入場機會,但每一次空間可能只有數十點。把買賣差價、佣金、交易徵費與印花稅等成本扣除後,期望值很容易被侵蝕。根據香港投資者及理財教育委員會(IFEC)與香港稅務局資料,香港股票交易印花稅為買賣雙方各付成交金額0.1%(不足1港元按1港元計),短週期高頻操作會將交易摩擦成本按次數放大,因此評估時絕不能只看圖表上的點數空間。
週線圖一年大約只有52根燭,訊號相對稀少,但背後的資金流向、產業變化與基本面周期經過較長時間發酵,趨勢延續性通常較高。長週期的延續性是一種市場統計傾向而非絕對保證,週線圖同樣會出現長期橫行或突然反轉,只是過濾掉的日常市場噪音遠多於極短線圖表。
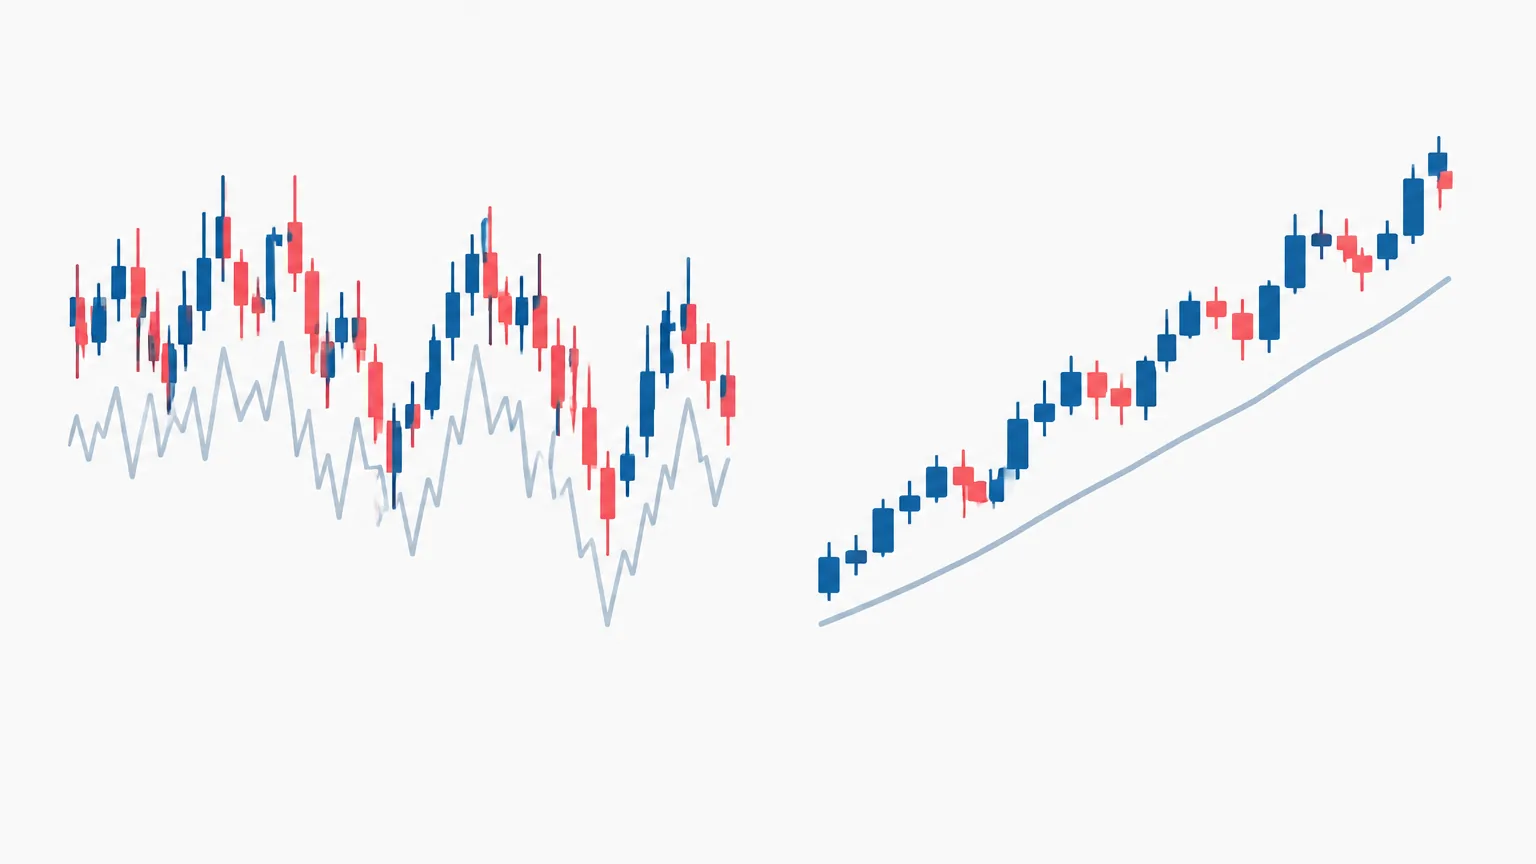
第二件事是每根燭能承載的「資訊密度」。根據香港交易所(HKEX)規則,證券市場連續競價時段為上午9:30至中午12:00,下午1:00至4:00,全日共5.5小時。即1小時圖一天僅繪製約5至6根燭;若圖表按連續交易時段生成4小時圖,一天僅有1至2根燭。若在4小時圖上做形態分析,一個完整底部結構往往需要一至兩個月才能成型。反觀美股常規交易時段6.5小時,切換成1分鐘圖一天接近390根燭,形態切換節奏極快。市場每日的開市時數,本身就是選擇圖表週期時必須考量的物理邊界。
由交易風格與持倉時間反推週期
最可靠的選定起點是預計的持倉時間。持倉預期多由個人生活作息決定:上班時間能否即時盯盤、下班後是否有充裕時間覆盤、資金是否需要頻繁週轉。以下對應表有助於快速定位操作區間(實際操作時若採用不同策略,建議分開帳戶與風控規則):
| 交易風格 | 每筆持倉時間 | 主要操作週期 | 趨勢參考週期 |
|---|---|---|---|
| 極短線/即日鮮 | 數分鐘至1小時 | 1分鐘、5分鐘 | 15分鐘、1小時 |
| 日內波段 | 數小時(收市前平倉) | 15分鐘 | 1小時、4小時 |
| 短線擺盪 | 1至5個交易日 | 1小時、4小時 | 日線 |
| 中線擺盪 | 1至6週 | 日線 | 週線 |
| 長線持倉 | 3個月至數年 | 週線、月線 | 月線、季線 |
常見的誤區在於「做日內交易所以只看15分鐘圖」。任何一個執行週期都需要一個更高的架構指引,否則在15分鐘圖上看到的升勢,可能僅是日線級別下行趨勢中的短暫反彈。缺乏大層級視角,止蝕位置容易失去技術支撐依據。
另一個核心是分析週期與持倉週期的一致性。若依據日線圖確認突破入場,卻因短暫浮動在兩天內急於平倉,便是週期脫節。日線級別的趨勢展開往往需要數週時間,如果心理承受力僅限於兩日內的波動,則應轉向1小時或4小時圖尋找機會,或相應縮減注碼規模。
多週期分析的三層結構
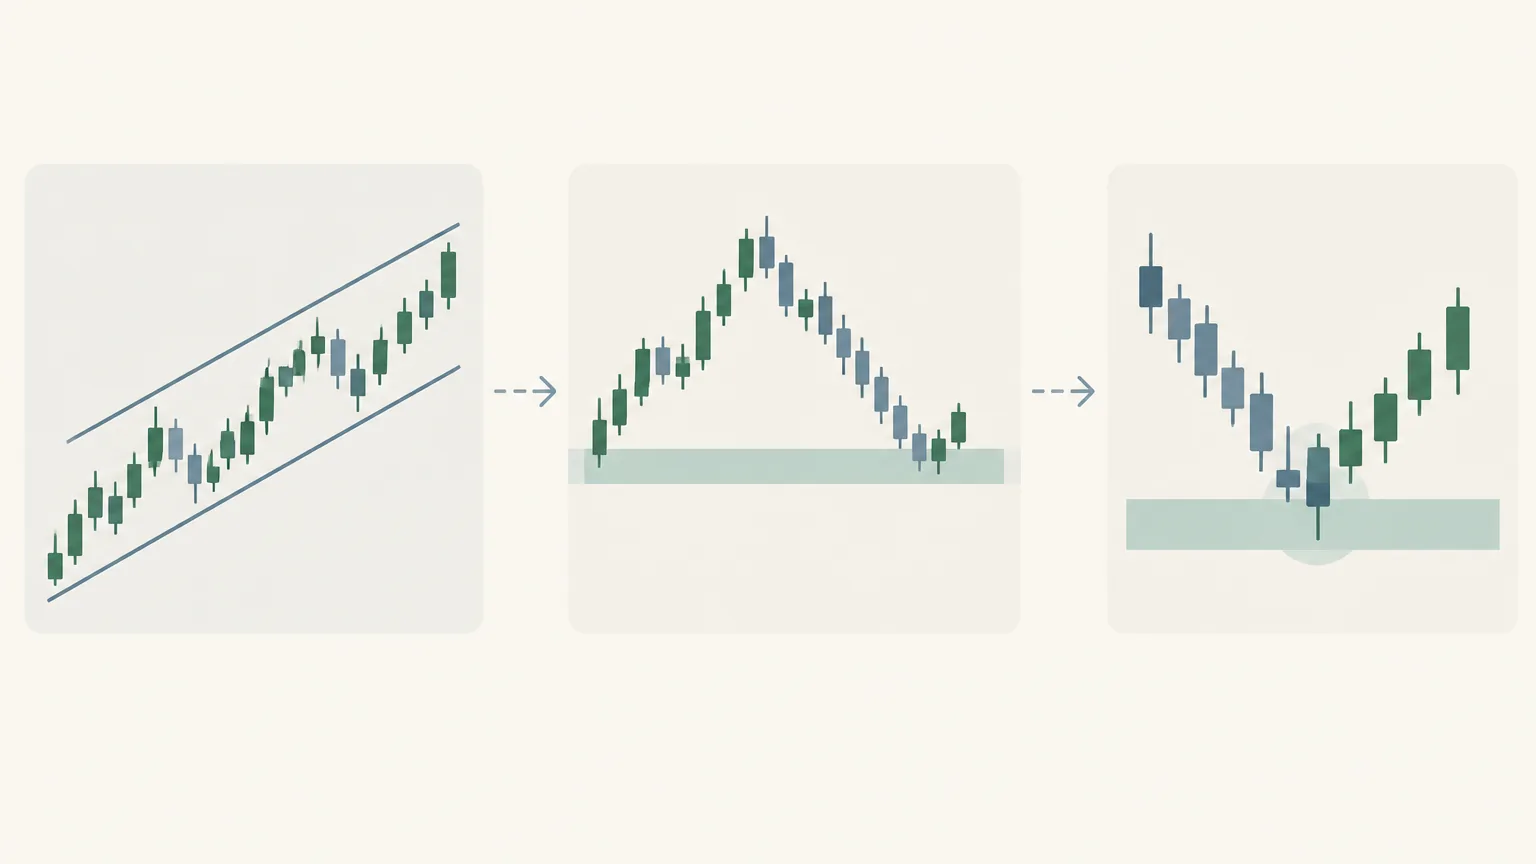
實務上穩健的框架,是透過三層圖表各司其職:上層定方向、中層找位置、下層挑進場點。標準流程為先確立主要操作週期(中層),向上界定趨勢週期(上層),向下鎖定執行週期(下層),使每一步決策皆有清晰依據。
相鄰層級之間的週期倍率,市場經驗法則多維持在4至6倍左右。其背後邏輯在於:一根上層陰陽燭約等同4至6根下層燭,回調與延續能呈現為清晰的K線結構。若層級差距過小(如日線配4小時),訊息高度重疊;若跨度過大(如週線配5分鐘),則容易產生趨勢與微觀結構脫節的問題。
| 操作層(中層:找位置) | 趨勢層(上層:定方向) | 執行層(下層:挑進場) |
|---|---|---|
| 日線 | 週線/月線 | 4小時/1小時 |
| 4小時 | 日線 | 1小時/30分鐘 |
| 1小時 | 4小時 | 15分鐘 |
| 15分鐘 | 1小時 | 5分鐘 |
| 5分鐘 | 30分鐘/15分鐘 | 1分鐘 |
以中線波段為例:上層週線圖確立價格處於上升通道且站穩關鍵均線,定下只做多方向;中層日線圖等待價格回調至關鍵支撐位或密集成交區;下層1小時圖觀察支撐位是否出現止跌形態及動能回升。三層共振時執行入場,若訊號互相矛盾,則選擇空倉觀望。多週期架構的核心在於辨識何時條件不完備而選擇等待。
換週期等於改變指標的時間覆蓋度
當切換K線圖週期時,即便技術指標參數維持不變,其背後涵蓋的實際市場時間已被重塑。以最常見的20期移動平均線(20MA)為例:在日線圖上代表約20個交易日(近1個月)的持倉成本;在港股1小時圖上僅覆蓋約4個交易日;在15分鐘圖上則僅代表約1個交易日的平均價格。
| 圖表週期 | 20期均線(20MA)大約覆蓋的實際時間 |
|---|---|
| 1分鐘 | 20分鐘 |
| 5分鐘 | 約100分鐘 |
| 15分鐘 | 約5小時(接近一個港股交易日) |
| 1小時 | 約20小時(約4個港股交易日) |
| 4小時 | 約80小時(約兩至三週) |
| 日線 | 約20個交易日(約一個月) |
| 週線 | 約20週(近5個月) |
震盪指標如RSI、KD同樣受制於此規律。日線圖上的RSI進入超買區(如80以上),反映的是跨週期的持續強勢動能;而在1分鐘圖上,RSI超買可能僅由短暫幾筆大額市價單引發,隨後迅速回落。切換週期前應先釐清該指標在當前尺度下代表的時間跨度,避免用統一的超買超賣標準機械套用在所有時間框架中。
止蝕空間與目標價的週期匹配
止蝕設定應基於操作週期的技術結構與平均真實波幅(ATR),而非固定的金額或百分比。若在日線平均波幅為3%的標的上操作,卻在日內設置0.8%的窄幅止蝕,極易被正常市場雜波觸發離場;反之,若在5分鐘級別操作卻給予3%的寬鬆止蝕空間,單次虧損將嚴重破壞盈虧比。
止蝕位必須設置於原分析邏輯失效的位置。依據日線支撐入場,應以日線結構破位作為離場依據;依據1小時突破入場,則應以1小時級別的走勢破壞作為失效標準,兩者不可混淆。同樣地,目標價與預期持有時間亦需匹配相應週期,方能維持正向期望值。
不同市場交易時段對短週期的影響
市場的流動性分佈直接影響短週期圖表的可用性:
港股市場:連續交易時段僅5.5小時,成交集中於開市早段與收市前。午市中段流動性偏低,買賣差價擴大,1分鐘至5分鐘圖的假突破與滑價風險顯著提升。恒指夜期流動性與日間不同,極短線操作需特別留意深度與差價。
美股市場:美股常規交易時段為6.5小時,開市首小時波動劇烈、成交集中,5分鐘與15分鐘圖在該時段的形態有效性相對較高,中段常進入橫行整固,重大數據公佈或業績期除外。
外匯與加密貨幣:外匯市場全天候運轉,流動性高峰集中於歐美重疊時段(香港時間晚間),亞洲時段短週期多呈現窄幅震盪;加密貨幣市場24/7運作,各交易所日線收線時間(如UTC 00:00)不同,多週期分析時應固定參考標準以確保K線形態連續性。
在流動性充裕的時段,短週期圖表的技術形態才有足夠的成交量支撐。評估短線進場前,應優先確認該時段的市場深度與交易活躍度。
兩星期週期驗證與自測清單
為建立穩定的圖表系統,可透過以下步驟進行為期兩星期的標準化驗證:
- 釐清實際看盤時段:僅能於午休與收市後覆盤者,應排除15分鐘以下的超短線週期,以日線/4小時為操作中層。
- 鎖定中層與衍生層級:確立主要持倉能力後,依4至6倍原則配置趨勢層(上層)與執行層(下層),嚴格限制圖表數量為三張以內。
- 回溯歷史樣本:在交易軟件中翻查最近50至100次符合三層共振的入場點,統計達到目標或觸發止蝕的平均持有時間與盈虧比。
- 小額或模擬實盤執行兩星期:嚴格執行三層共振原則,訊號衝突時保持空倉,記錄心理壓力與執行吻合度。
- 覆盤調整單一變數:兩星期後若需調整,每次僅修改一項設定(如僅調整操作週期或僅調整止蝕倍率),便於追蹤成效。
進場前快速自測:
- 預計持倉時間是否與當前操作週期結構一致?
- 上層趨勢與中層位置是否出現方向性共識?
- 止蝕點是否設置於分析週期的關鍵技術失效位之外?
- 目前市場時段的流動性是否足以支撐所選週期的執行?
常見問題(FAQ)
Q1:剛開始接觸技術分析,最推薦哪一種時間週期組合?
對於多數有常規工作安排的投資者,建議以日線圖作為操作中層、週線圖定趨勢、1小時或4小時圖找進場點。這個組合能過濾絕大部分日內噪音,無須時刻盯盤,且形態結構相對完整穩定。
Q2:多週期分析時,若上層看升但下層出現看跌訊號,應如何處理?
多週期體系中,各層級具備明確分工。上層看升代表整體大方向偏多,下層的回調或看跌訊號應視為「尋找多頭進場位置」的等待過程,而非直接逆勢做空。若三層訊號未達成共振,最優策略為保持空倉觀望。
Q3:1分鐘或5分鐘等短週期圖表是否真的比日線圖更難獲利?
短週期的主要挑戰在於交易摩擦成本(印花稅、佣金、差價與滑價)在收益中的佔比顯著提高,且對心理素質、即時反應及專注度的要求極高。若缺乏極度嚴格的風控與低成本交易管道,短線操作的容錯率通常遠低於波段操作。
Q4:是否需要同時開啟五、六個週期圖表以確保訊號準確?
不需要。圖表數量過多容易引發「分析癱瘓」,導致各週期訊號相互衝突而無法決策。實務上維持「趨勢層、操作層、執行層」三層框架(約4至6倍跨度)已足以涵蓋宏觀方向與微觀進場點。