金融市场信息可能随时间变化,请以最新公开信息为准。
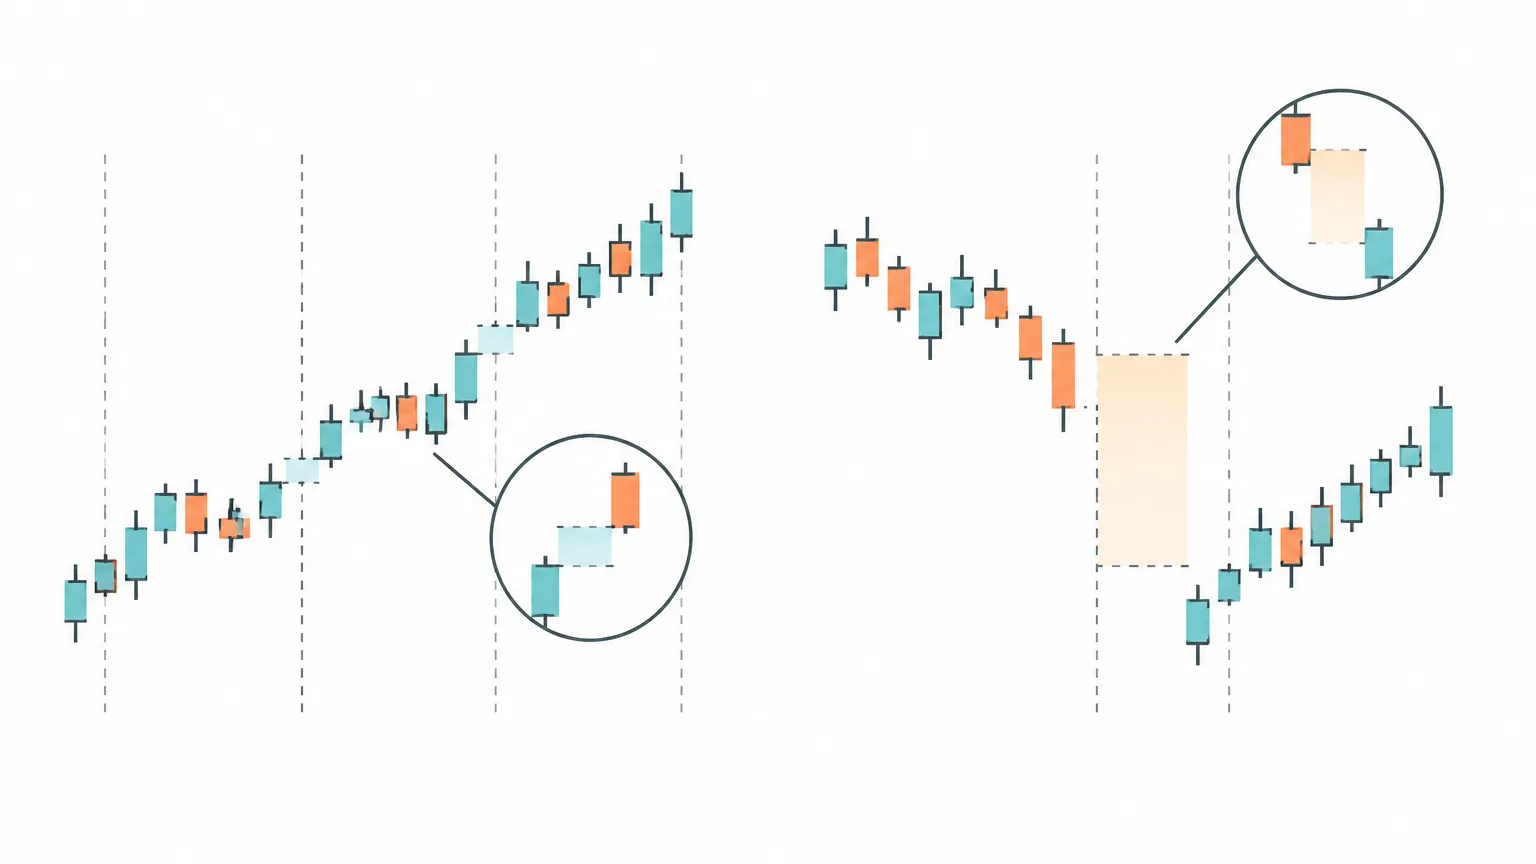
週線圖上,價格穩穩站在上升趨勢線上方,最近三個擺動低點持續抬高,長期均線呈現多頭排列。切換到小時圖,價格卻放量跌破短線上升通道,短期均線由支撐反轉為壓力,一根長陰燭直接吞沒前數根 K 線的實體。手上的多單雖仍在盈利,但浮盈正以肉眼可見的速度縮水。在多時間框架趨勢對齊的交易系統中,這一刻需要處理的關鍵問題並非盲目猜測漲跌,而是哪一個週期的訊號有權調用多少資金與何時執行風控防線。
多週期分析的實務核心,在於以較高時間框架確認主要趨勢偏向、以較低時間框架尋找精確的進出場點位。這套慣例本質上是一種風險管理與資金配置架構,並非百戰百勝的預測公式。它建立在「大週期訊號雜訊少但反應慢、小週期訊號靈敏但雜訊多」的假設之上。一旦行情進入流動性驟變或劇烈回撤階段,交易者必須建立一套具備可操作性的裁決清單。
衝突的本質:週期在回答不同維度的問題
週線級別的趨勢,回答的是資金偏向與最大風險承載上限,它決定了整體投資組合的基本方向,以及該筆交易在結構徹底失效前允許承受的最大回撤;小時線級別的訊號,回答的則是進場成本與當前節奏,它決定當下的建倉成本是否合適、短期防守點位設在哪裡才不易被隨機雜訊掃出場。
當兩者方向產生矛盾時,交易者面對的是部位與風險敞口的分配問題,而非非黑即白的預測競賽。分配得當,短期背離往往能轉化為優化持倉均價或鎖定階段利潤的契機;分配失當,一次健康的技術性回踩就可能迫使交易者在波段低點停損離場。
週線多頭強度的三項核對標準
週線層級的多頭走勢具有強弱成色之分,可透過三個客觀結構進行核對:
- 擺動低點結構:最近數個週線回踩低點是否維持逐級抬高的多頭排列,此為最直觀的趨勢結構依據。
- 關鍵支撐確認:上升趨勢線或關鍵週線均線是否被週線收盤價實質跌破,單純影線刺穿不視為有效擊穿。
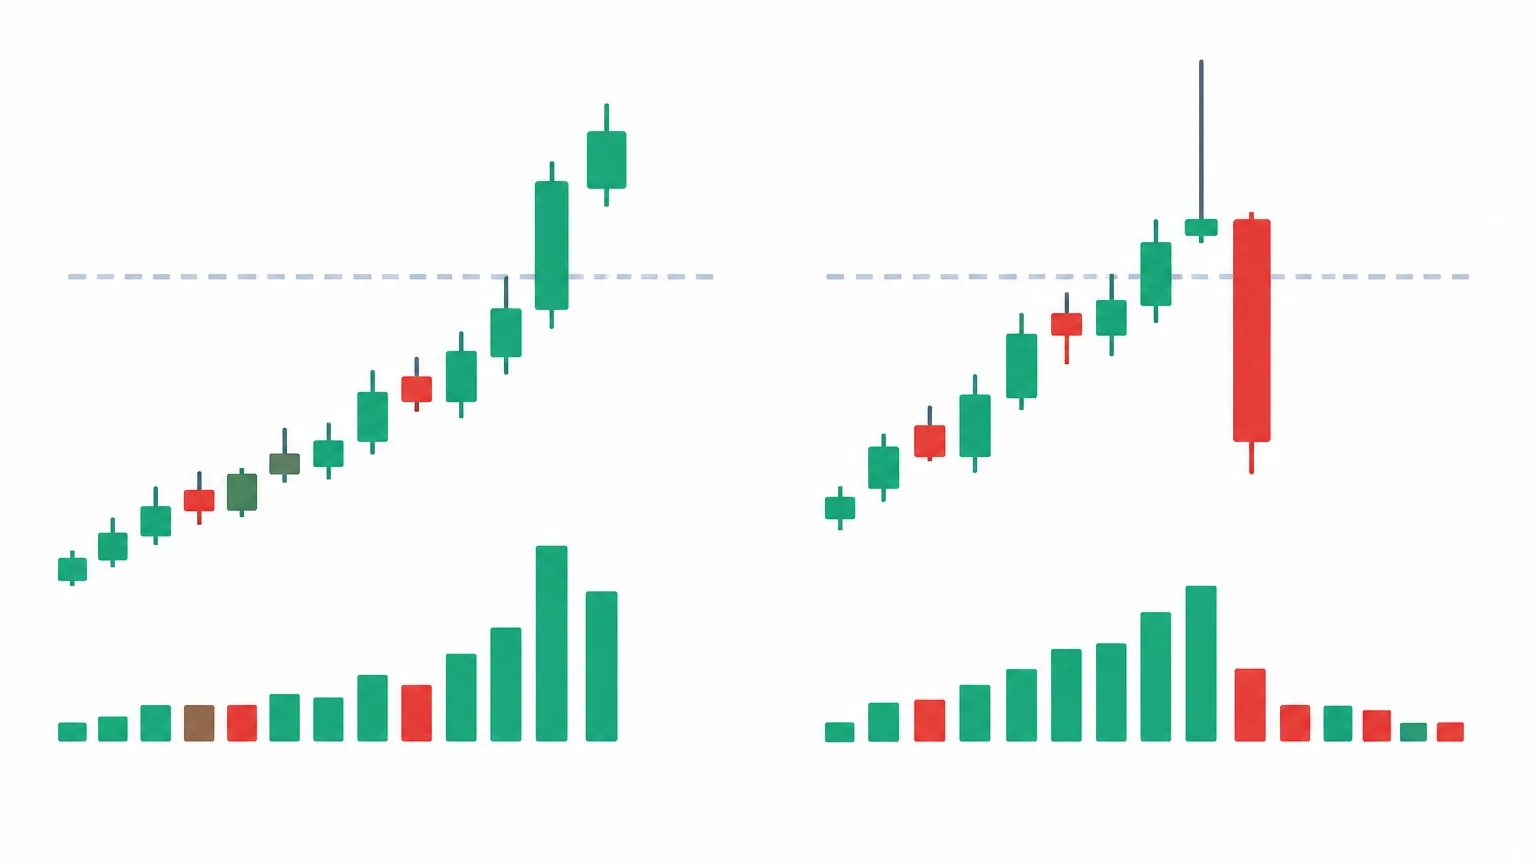
- 量能配合狀況:波段上攻時段的總量能是否大於回調時段的量能,維持「推進放量、回調縮量」的健康特徵。
小時線轉空的四種警訊層級
忽視小時線轉空的強度差異容易導致過度反應或反應遲鈍,實務上可劃分為四個由淺入深的層級:
- 動能衰竭:價格創新高但動能指標出現頂背離,上攻波段高點逐漸走平,屬於早期預警,暫不構成全面平倉條件。
- 結構破壞:價格實質跌破前一個小時級別的擺動低點,短期均線轉為下壓阻力,短線戰術部位假設被打破。
- 趨勢線失守與反抽確認:跌破日內上升通道,反彈抽回時無法重返通道內部,形成明確的阻力確認。
- 放量連續下挫:放量擊穿多個日內支撐位,反彈伴隨縮量,形成完整的小時級下降階梯,屬於最高級別的日內空頭訊號。
多週期趨勢裁決矩陣
週線方向不應被小時線雜訊任意推翻,但週線的多頭背景亦不能成為忽視下行風險的藉口。透過預設的權限規則處理矛盾,能有效消除臨盤猶豫:
| 週線狀態 | 小時線訊號 | 裁決邏輯 | 具體執行動作 |
|---|---|---|---|
| 多頭結構完整 | 動能放緩,未破結構 | 週線權重優先 | 核心倉續抱,停止加碼,戰術短線倉可適度收回浮盈 |
| 多頭結構完整 | 跌破小時級擺動低點 | 短線破位,長線未傷 | 戰術倉果斷離場,核心倉維持原週線防守點,不反手做空 |
| 多頭結構完整 | 跌破日線低點且放量 | 中級回撤確認 | 核心倉主動減半,收緊剩餘部位防守,不開新多單 |
| 高位走平、背離嚴重 | 小時線趨勢轉空 | 小週期領先預警 | 防禦性大幅減倉,止損點全數上移至近期反彈高點上方 |
| 週線收盤跌破低點 | 小時線下行加速 | 週期全面共振轉空 | 清空所有多頭部位,承認假設失效,重新評估空頭機會 |
雙層持倉模型:將方向矛盾轉化為倉位調配
解決多時間框架訊號衝突最有效的方式,是將帳戶倉位拆解為「核心底倉」與「戰術加碼倉」兩個獨立層次:
1. 核心底倉(週線驅動)
核心倉旨在捕捉數週至數月的大級別趨勢波段。其防守止損點直接錨定在週線結構失效的位置(如前一波週線起漲點或主要上升趨勢線破位處)。只要日線收盤未破壞結構,小時線轉空時核心倉保持不動,容忍正常波動,以較小部位換取寬幅空間,避免被洗盤出局。
2. 戰術加碼倉(小時線驅動)
戰術倉專注於在順勢回調後的短線轉強點進場以增強收益,防守止損點緊貼小時線或日線關鍵拐點。一旦小時線出現結構破壞或放量跌破支撐,意味著短線推進行情暫告一段落,戰術倉必須立即平倉止盈或微損離場,絕不等待週線防守被觸發。
避險對沖與反手做空的邊界
利用日內空單對沖多頭持倉需要審慎評估交易成本。在期貨與槓桿交易中,多空雙向開倉通常會佔用雙邊保證金,且可能承擔資金費率或融券利息。只有在判斷日線結構面臨考驗但仍希望保留週線底倉時,才適合建立不超過核心倉規模 50% 的對沖空單,且必須設定明確的解除條件(例如小時圖回踩關鍵支撐出現反轉結構即刻平空)。
若要執行「徹底反手做空」,必須同時滿足三項嚴苛條件:週線擺動低點被實質擊穿、小時線連續呈現放量下跌且縮量反彈、反抽關鍵阻力確認無力突破。只要缺少任一條件,寧可保持空倉觀望,切忌僅憑小時圖陰燭盲目反手。
風控參數與倉位計算範例
在週期訊號出現矛盾時,市場波動率通常會同步攀升。防守點位的設定應基於客觀波動度指標(如 ATR 平均真實波幅),並嚴格執行「固定金額風險模型」:
【具體倉位計算範例】
假設交易帳戶總資金為 100,000 美元,單筆交易嚴格限制最大風險為帳戶的 1%(即 1,000 美元):
- 正常共振時期:小時線與週線均處於多頭,進場價為 100 美元,止損設在結構點 95 美元(止損距離 5 美元)。此時可建立倉位 = 1,000 / 5 = 200 股。
- 週期衝突時期:小時線轉空回調,週線防守位在 85 美元(止損距離擴大至 15 美元)。此時核心倉部位必須下調為 = 1,000 / 15 = 66 股。
* 結論:防守距離拉寬時,倉位規模必須等比例縮小,確保在最壞情況下損失仍精確鎖定在 1,000 美元。
此外,建立基於小週期的戰術部位後應導入時間止損機制:若建倉後經過預設的 8 至 12 根小時 K 線價格仍未脫離成本區或朝預期方向推進,即使未打到價格止損,亦應主動離場以防時間價值耗損與風險敞口過度暴露。
標準化應對流程與檢查清單
當小時線突然轉空時,請依循以下標準化七步流程執行操作:
- 定格週線當前狀態:確認週線收盤是否跌破結構點,判斷大週期多頭是穩固、受考驗抑或已失效。
- 劃定小時線破位級別:釐清當前下挫僅跌破日內支撐,還是已經侵蝕日線關鍵低點。
- 檢視現有部位止損:檢查所有在場多單防守點,僅允許向獲利方向上移,嚴禁往後推延。
- 戰術部位即時處理:小時級支撐失守,戰術加碼單立即平倉離場。
- 評估核心部位是否防禦減半:若伴隨日線級別破位或顯著放量,核心部位果斷減半。
- 預設重新進場條件:寫下價格需在何處獲得支撐、出現何種反轉 K 線形態與量能,才允許將部位補回。
- 完整記錄交易決策:於交易日誌中詳細登記當時的判斷依據、處置動作及後續走勢反思。
框架的實證邊界說明
技術分析中的多時間框架趨勢對齊主要是實務交易者用於控制下行風險的架構,並非保證產生市場超額收益(Alpha)的量化聖杯。市場常態包含隨機漫步與結構突變,各週期指標的有效性會隨市場波動體系改變。將此框架落實於交易時,重點在於維持紀律一致性、嚴格限制單筆最大虧損,並透過長期交易記錄持續校準自己的交易系統。
常見問題(FAQ)
Q1:週線看多但小時線連續放量大跌,該直接清倉還是死守週線止損?
這取決於部位的性質與觸及的結構層次。若持有的是短線戰術部位,應在小時線破位時立刻出場;若是核心底倉,且放量下跌尚未破壞日線關鍵結構,可維持原週線防守點,但若小時線跌勢引發日線結構收盤跌破,核心倉應至少減半以控制回撤風險。
Q2:多時間框架分析中,除了週線與小時線,還需要參考日線嗎?
日線通常作為週線與小時線之間的「橋樑週期」。週線提供長線宏觀視野,小時線提供微觀進出場點,而日線則用於確認回撤是否由短期雜訊升級為中期調整。若小時線轉空但日線結構依然完好,通常視為常規回踩。
Q3:小時線轉空後價格很快又強勢拉升,如何避免被頻繁「洗出場」?
透過「倉位分層」即可解決此問題。只讓小比例的戰術倉去承擔小時線止損,而核心底倉給予充足的週線防守空間。同時,將小時線進場條件結合 ATR 波動指標與過濾器(例如需等待小時 K 線收盤確認而非盤中刺破立即追單),能有效過濾大量日內假突破雜訊。