金融市场信息可能随时间变化,请以最新公开信息为准。
多時間框架趨勢對齊並非近年才出現的新概念。早在 Alexander Elder 於其著作《Trading for a Living》中推廣三屏交易系統(Triple Screen)時,就已經將「利用不同時間尺度確認行情」整理成一套具體可執行 的流程。然而,許多交易者在實盤中依然面臨虧損。問題通常不在於概念本身,而是在於執行細節:開啟圖表時先看哪個週期?該如何選擇相應的週期組合?當不同週期的訊號互相衝突時又該聽誰的?如果這些決策沒有在交易前事先固定,技術分析就容易退化成隨當下情緒挑選圖表的盲目操作。
單一週期圖表的局限性在於,它同時包含了趨勢、回調與隨機雜訊。程式交易與即時新聞往往會導致某個短期週期出現短暫的假突破;若僅觀察單一張圖表,極易將雜訊誤讀為轉折訊號。多時間框架趨勢對齊的核心做法,是將「定方向」與「找位置」拆解處理:高週期負責定義總體趨勢方向,中週期劃定可操作的波段區域,低週期則用來等待精確的觸發點。這套方法提高的是交易決策的一致性與風險控制品質,而非保證勝率的萬能公式。
高、中、低週期各自解決哪個問題
多時間框架趨勢對齊的核心,是用三個不同週期的圖表進行分工合作:
- 高週期圖表(決策層):負責定義市場的宏觀趨勢方向,決定整體做多或做空的策略基調。
- 中週期圖表(管理層):負責規劃交易的波段框架與核心區域,判斷目前屬於回調還是突破。
- 低週期圖表(執行層):負責提供具體的進場時間點與精確的價格觸發訊號。
這三個週期可以類比為一家公司的決策層、管理層與執行層:決策層決定公司整體的發展方向,管理層把方向分解為季度目標,執行層再逐日完成具體工作。若執行層不顧決策層的方向埋頭苦幹,極易走偏;反之,若決策層頻繁更換方向,執行層也無法穩定運作。
在實際操作中,高週期通常指日線或週線;中週期可以是四小時或一小時;低週期則是一小時以下(如十五分鐘或五分鐘)。但重點不在於具體選擇哪個固定時區,而在於三個週期之間必須具備足夠的層級差距。若差距過小,低週期與高週期幾乎同步,便失去了多重確認的意義。例如使用五分鐘、十分鐘與二十分鐘三個週期,無法構成有效的趨勢對齊,因為它們反映的是同一段短期的市場噪音,僅僅是刻度略有不同。
許多交易者只看日線與十五分鐘圖,兩者之間跨度過大且缺少中週期的承接。當日線趨勢向上,而十五分鐘圖正處於下降波段時,這往往並不代表趨勢逆轉,可能只是日線上升趨勢中的一次正常回調。若缺乏中週期圖表幫助判斷該回調的結構性質,交易者就容易在十五分鐘的下跌中過早做空,隨後被日線的順勢力量掃出止損。
選擇週期組合:倍數關係比固定時區更重要
選擇週期組合時,最常見的問題是憑感覺隨意搭配。在 Alexander Elder 的三屏交易系統原始設計中,建議相鄰時間框架之間保持大約 4 到 5 倍的比例關係作为實用基準起点。在實務操作中不必拘泥於精準的 5 倍,相鄰週期維持約 3 到 5 倍的落差,就足以讓不同週期提供具有實質參考價值的全新資訊。
若倍數過小(例如一小時與四十五分鐘),趨勢結構高度重疊,無法提供新資訊;若倍數過大(例如週線與五分鐘),中間缺乏過渡,交易者將難以判斷五分鐘的波動屬於日內噪音還是中期轉折。因此,先以倍數關係過濾掉不合適的組合,再結合個人的交易風格進行選擇,是更為合理的作法。
| 交易風格 | 高週期(定方向) | 中週期(劃區域) | 低週期(找觸發) | 典型持倉時間 |
|---|---|---|---|---|
| 日內交易 | 4小時圖 | 1小時圖 | 15分鐘圖 | 數小時 |
| 波段交易 | 日線圖 | 4小時圖 | 1小時圖 | 數天至數週 |
| 長線趨勢 | 週線圖 | 日線圖 | 4小時圖 | 數週至數月 |
注:上表中的組合為常見實用範例,實際選擇需結合具體交易市場的流動性、時段特徵與個人持倉偏好。
如果你是日內交易者,目標持倉時間僅數小時,可選擇四小時、一小時與十五分鐘的組合:四小時圖決定當日的主方向,一小時圖劃定波段,十五分鐘圖尋求進場點。如果你是波段交易者,持倉數天至數週,建議使用日線、四小時與一小時的組合:日線判斷趨勢健康度,四小時規劃回調或突破區域,一小時負責觸發入場。
自上而下的分析流程:先定方向,再找位置
執行多時間框架趨勢對齊時,必須嚴格遵守自上而下(Top-Down)的分析順序:
- 高週期定方向:首先打開高週期圖表,標註最近的高點與低點。上升趨勢的條件為「高點逐步抬高,低點亦逐步抬高」;下降趨勢則相反。若價格在水平區間內震盪,則判定為區間整理。
- 中週期劃區域:切換至中週期圖表,確認價格相對於高週期結構的位置。若高週期為上升趨勢,中週期可能是回調或加速上升。回調時等待中週期出現止跌跡象,加速上升時則等待突破或順勢區域,切忌將中週期的短期波動孤立看待。
- 低週期尋觸發:最後觀察低週期圖表。在已知高週期方向與中週期區域的前提下,等待具體的價格行為訊號(如看漲吞沒、錘子線或短期趨勢線突破)。止損點可設定於低週期結構的最近低點下方,同時需確認該點未超出中週期的合理結構範圍。
在執行該流程時,最常見的錯誤在於「先看低週期」:看到短線急漲或急跌便衝動下單,結果往往買在逆勢尾端。要避免此問題,可以將高週期圖表固定放在螢幕最左側,中週期放中間,低週期放右側,強制自己在分析時由左至右移動視線。
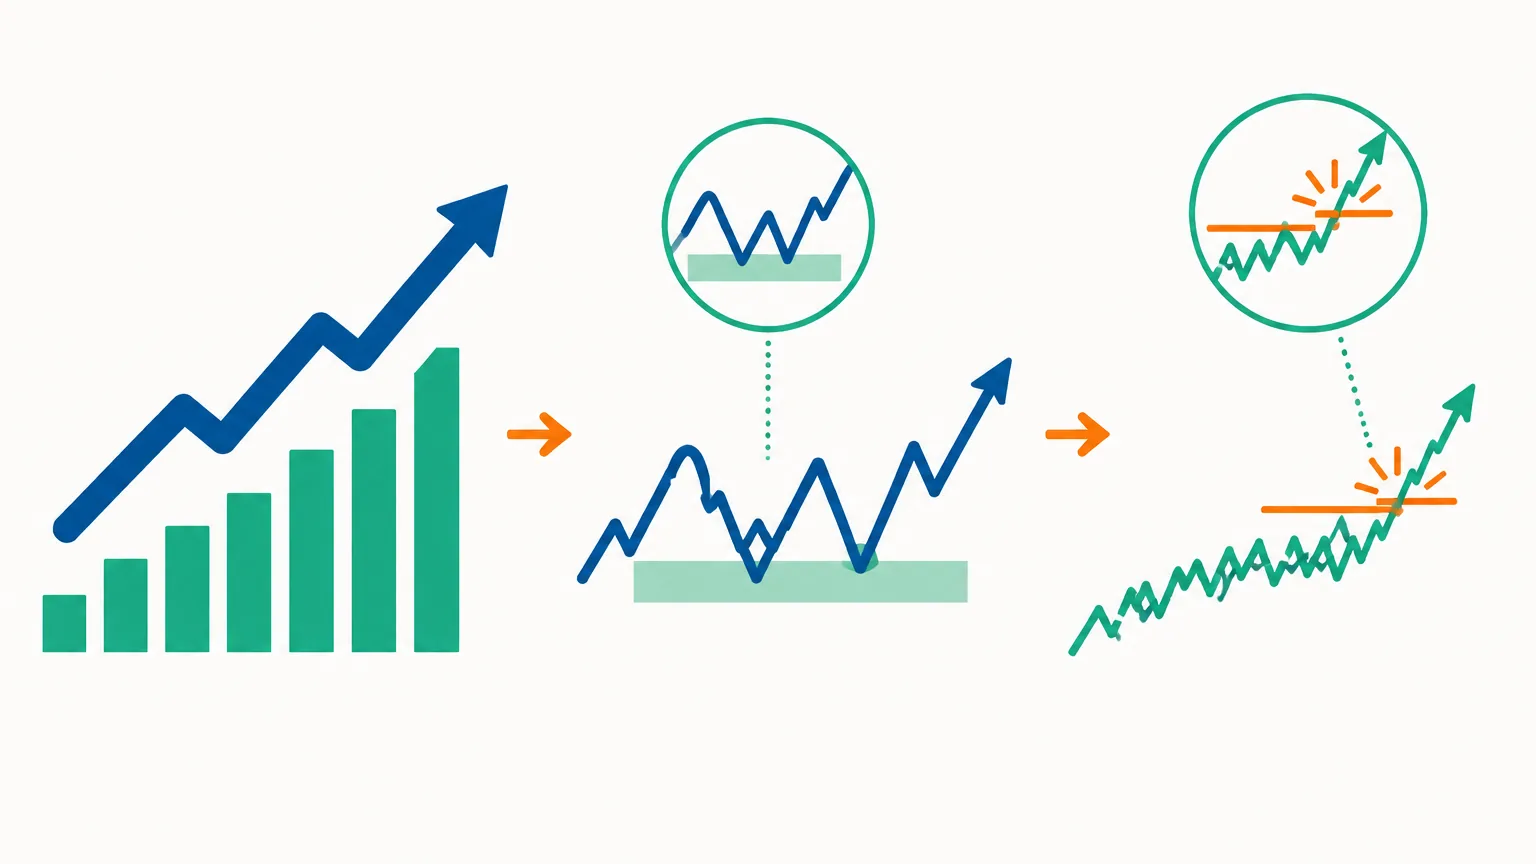
三週期對齊的進場條件與檢查清單
當高、中、低三個週期同時指向同一方向時,代表市場在不同時間維度上形成共振。例如在高週期上升趨勢中,中週期回調結束並重新向上,低週期同步出現突破訊號。這種共振能顯著提升交易選擇的品質與勝算。
高週期決定你做多還是做空,中週期決定你在哪個區域等待,低週期決定你何時扣下扳機。
在正式下單前,請依次確認以下五項過濾條件:
- 條件一:高週期趨勢方向明確(非無序震盪盤整)。
- 條件二:高週期價格未接近反向的關鍵強阻力或強支撐位。
- 條件三:中週期價格處於與高週期趨勢一致的回調結束位或突破區域。
- 條件四:低週期出現可清晰識別的 K 線形態或趨勢線突破訊號。
- 條件五:預期止損位置合理,且計算出的潛在盈虧比符合風險管理要求。
執行權益指南:若五項條件全部符合,可以考慮按照標準倉位進場;若符合其中四項(且高週期方向明確),可考慮降低倉位試探;若符合少於四項,則應保持觀望,切勿勉強下單。
週期衝突時,如何分辨順勢與逆勢
多時間框架分析中最具挑戰性的是週期間出現訊號矛盾。例如高週期上升、中週期下降、低週期亦下降,這屬於典型的「深度回調」。此時若僅因高週期看漲就盲目抄底,極易接到下墜的金刀;若順應中低週期做空,又屬於逆高週期大勢交易。正確的作法是等待中週期下跌動能衰竭、低週期止跌回升後,再重新尋找做多機會。
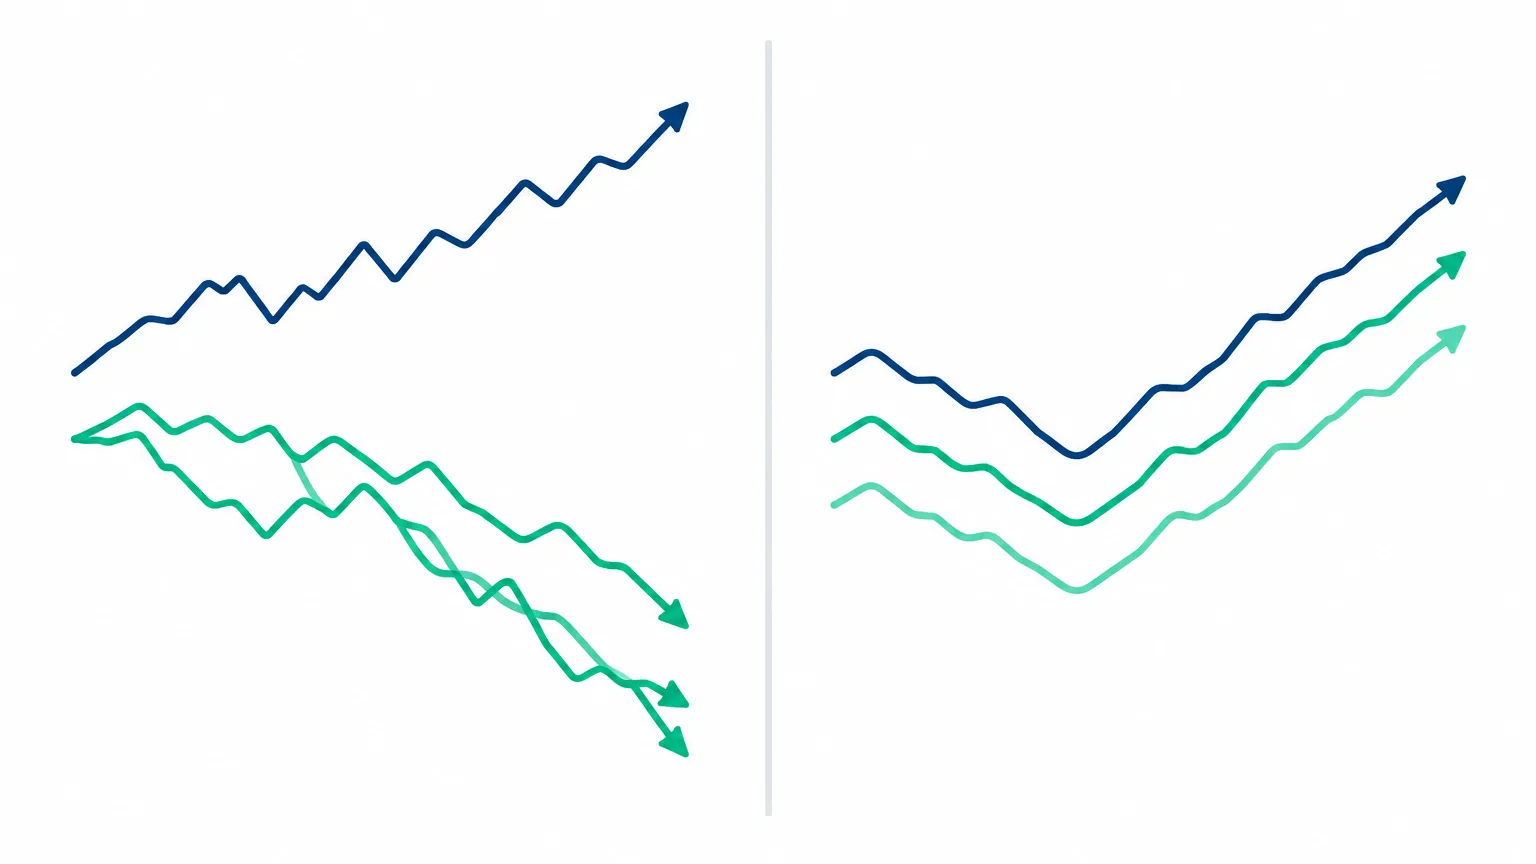
另一種常見衝突是高週期與中週期均向上,但低週期出現超買或指標背離。這通常代表短線節奏過熱而非趨勢反轉。此時應等待低週期完成小幅回調後再順勢進場,而非直接盲目追高或做空。
學術界在動量研究方面亦有相關實證支持。例如 Moskowitz、Ooi 與 Pedersen(2012)發表於《Journal of Financial Economics》的論文《Time Series Momentum》,對多個資產市場進行了長期深入研究,證實了跨資產類別中普遍存在顯著的時間序列動量現象(即過去的趨勢在一定時間內傾向於延續)。雖然該研究探討的是單一資產自身的動量延續,不等同於三圖表技術分析對齊,但它從量化角度證明了在多數市場中逆著既有趨勢交易,長期而言在概率上並不佔優勢。
執行多時間框架時常見的四個錯誤
- 隨意切換週期:在一張圖表看到訊號後,為了尋找支持自己想法的證據而隨機切換其他週期。這種「先射箭再畫靶」的作法完全破壞了多時間框架分析的客觀性。
- 過度依賴指標:在三個週期上同時疊加大量均線、MACD 或 RSI,會產生大量互相衝突的雜訊。應以價格結構(高低點、支撐阻力)為主,指標僅作為輔助過濾工具。
- 忽略週期收盤時間:外匯、加密貨幣與股票期貨的交易時段與 K 線收盤時間各有不同。分析日線或四小時線時,需以交易所官方公布的交易時段與收盤規格為準,避免將流動性枯竭時段的異常波動誤判為突破。
- 追求過度完美的對齊:若要求三個週期在每個細節上都完美同步才肯入場,往往會錯過絕大多數行情。完美共振通常發生在趨勢末期,盲目追求完美反而容易買在最高點。
把多時間框架變成每日交易日誌的一部分
要將多時間框架分析內化為直覺,需要建立固定的盤前流程。每天開盤前,花十五分鐘完成以下步驟:
- 更新並記錄高週期的主趨勢方向。
- 標註中週期的關鍵支撐、阻力與回調區域。
- 預演低週期可能出現的觸發形態與預估止損點。
在進行交易覆盤時,應重點記錄每次進場時三個週期的對齊狀態。持續記錄 20 至 30 筆交易後,你將能客觀分析自己在何種週期組合與共振狀態下擁有最高勝率,從而精準優化自身的交易系統。
常見問題解答(FAQ)
Q1:如果只用兩個時間框架(例如日線和15分鐘)可以嗎?
只用兩個週期是可以的,但日線到15分鐘的跨度高達近 30 倍,中間缺乏中週期的過渡。這容易導致交易者無法分辨15分鐘的下跌究竟是日線的正常回調還是結構性反轉。若想使用雙週期,建議相鄰倍數保持在 4 到 6 倍左右(如日線搭配4小時,或1小時搭配15分鐘)。
Q2:當高週期趨勢明確,但低週期始終不給出入場訊號該怎麼辦?
答案是堅決等待或放棄該筆交易。高週期僅提供方向,低週期才是控制風險與止損空間的關鍵。如果低週期沒有出現明確的價格行為訊號,強行入場會導致止損無法精確設定,破壞盈虧比。
Q3:多時間框架趨勢對齊適用於所有金融市場嗎?
該方法屬於通用的技術分析框架,適用於外匯、股票、期貨與加密貨幣等具備高流動性的市場。但在流動性較差或易受單一消息面劇烈干擾的小市值品種中,低週期的技術訊號失真率較高,使用時需適當放大觀察週期。